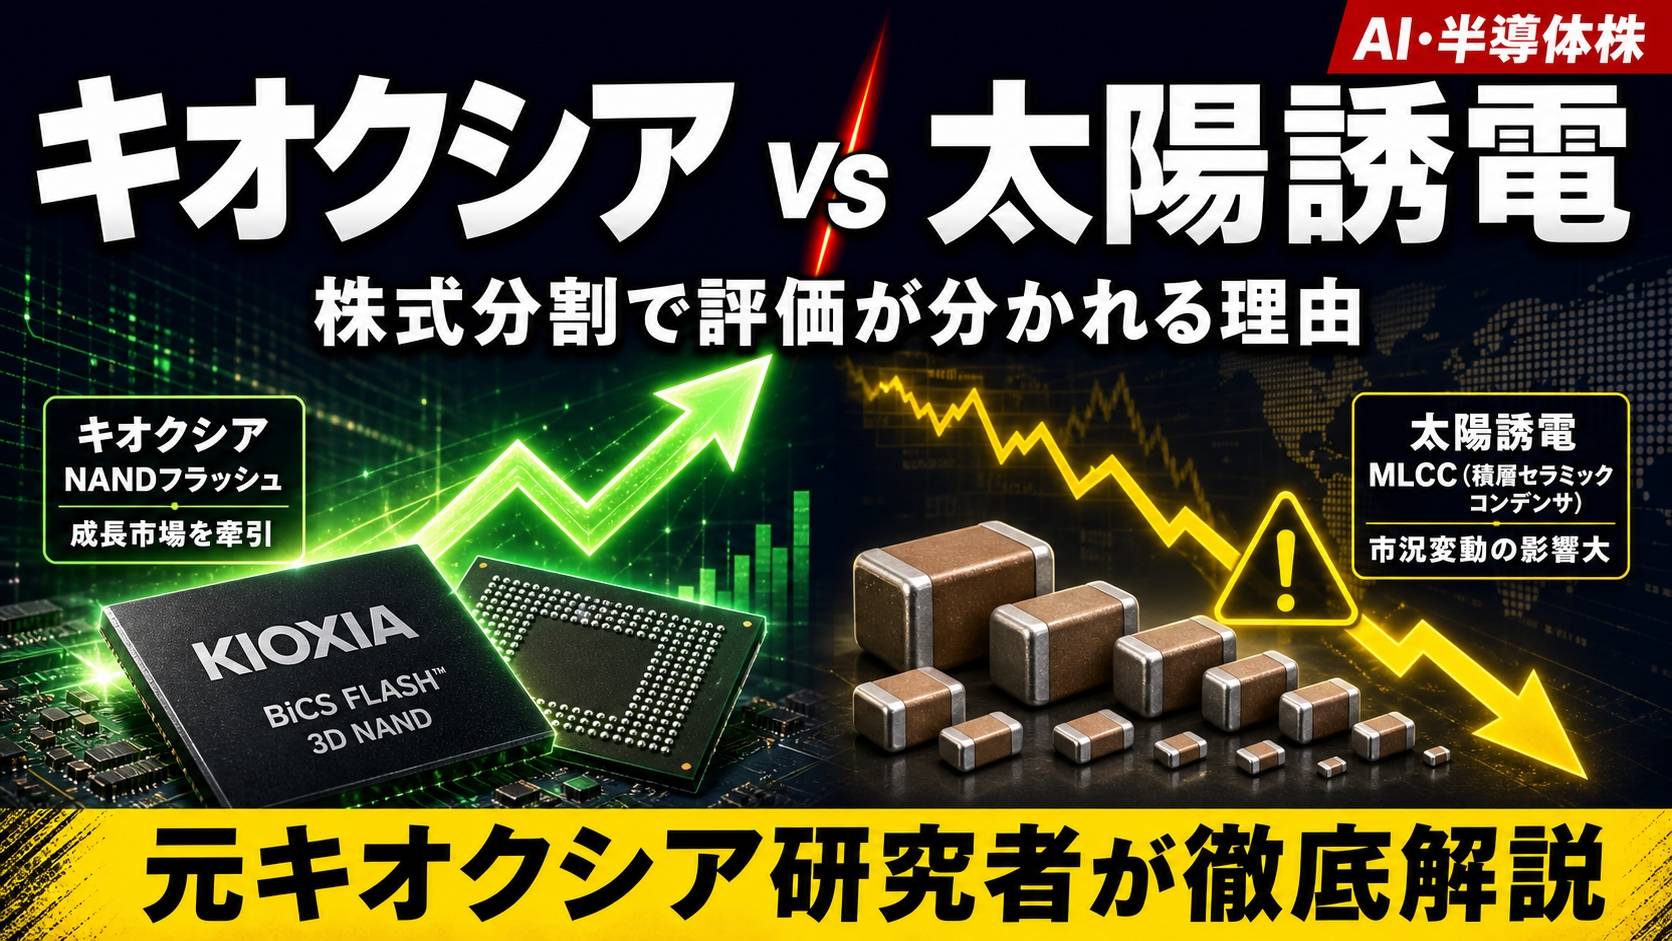
AIブームが続く中、株式分割を実施したキオクシアと太陽誘電に個人投資家の視線が集まっています。どちらも「AI・半導体銘柄」として注目を浴びていますが、元キオクシア研究開発者で累積資産10億円超の億り人・もふ氏は、この2銘柄をまったく異なる視点から評価しています。キオクシアはNAND型フラッシュ専業という強みを活かしてAIデータセンター需要を直撃する一方、太陽誘電はMLCC(積層セラミックコンデンサ)でAIサーバー市場に食い込み、純利益を前年比5.4倍に急拡大させました。しかし、PERや利益成長の構造がまったく異なるため、どちらを選ぶかは投資家の戦略次第です。本記事では、業界の内側を知り尽くしたプロの目線から、AI需要と半導体サイクルを軸に2銘柄の将来性を徹底的に読み解きます。初心者でもわかる言葉で解説しますので、ぜひ最後まで読んでみてください。
- 株式分割がなぜ今の個人投資家にメリットをもたらすのかがわかる
- キオクシアがAI需要でなぜ圧倒的に利益成長できるのかがわかる
- 太陽誘電の成長に「上限」が見えてきた理由と今後の注目点がわかる
- もふ氏が語る「3年平均利益成長率」から銘柄を選ぶ視点が身につく
- AI・半導体株を長期目線で評価するための基礎知識が手に入る
- 第1章:株式分割とは何か|キオクシア・太陽誘電が分割した本当の理由
- 第2章:キオクシアの利益成長予想|AI需要がNAND専業を武器に変える
- 第3章:太陽誘電の利益成長予想|AIサーバー向けMLCCで評価が割れる理由
- 第4章:2銘柄を比較する|投資判断を分ける5つの視点
- 第5章:AI・半導体株を長期で持つための知識|初心者が押さえるべきポイント
- まとめ:キオクシアと太陽誘電、あなたはどちらを選ぶか
第1章:株式分割とは何か|キオクシア・太陽誘電が分割した本当の理由
株式分割の仕組みと個人投資家へのメリット
「株式分割」という言葉を耳にしたことがある人は多いと思いますが、その本当の意味と個人投資家にとってどれほどのメリットがあるのかを理解している人は意外と少ないものです。株式分割とは、簡単に言えば「1枚のピザを3枚に切り分ける」ようなイメージです。ピザ全体の量(会社の価値)は変わらないのに、1切れあたりのサイズが小さくなる。つまり、1株あたりの値段が下がるので、これまで「高くて買えなかった」という個人投資家も株を買いやすくなるというわけです。
たとえばキオクシアは2025年10月1日に「1株を3株に分割」する株式分割を実施しました。分割前に10万円以上していた株価が、分割後は3分の1程度になります。投資に必要な最低金額(最低投資額)も約3分の1になるため、新NISA(少額投資非課税制度)を活用する個人投資家や、これから株を始めようとする初心者にとっては「参加しやすい銘柄」へと変貌するわけです。
また、株式分割には「流動性の向上」という効果もあります。流動性とは、株が市場でどれだけ活発に売買されるかを示す指標です。1株あたりの価格が高すぎると、売りたい人と買いたい人がなかなかマッチングしません。しかし分割によって価格が下がると取引量が増え、「売りたい時に売れる」「買いたい時に買える」という市場の安定性につながります。これは長期投資家にとっても、短期トレーダーにとっても重要なポイントです。
株式分割によって、①最低投資金額が下がり個人投資家が参入しやすくなる、②株式の流動性が上がり売買がスムーズになる、③株主数が増えることで企業の知名度や信頼性が向上する、という3つの効果が生まれます。企業にとっては株主基盤を広げる戦略的な手段であり、投資家にとっては「チャンスの拡大」を意味します。
キオクシアが3分割に踏み切った背景
キオクシアホールディングス(証券コード:285A)は、2024年12月に東京証券取引所に上場したばかりの比較的「新しい上場企業」です。しかし、その実態は日本を代表する半導体メモリメーカーであり、世界市場でNAND型フラッシュメモリのシェア約20%を握る業界の巨人です。上場後、AI需要の爆発的な拡大を背景に株価は急騰し、一時はトヨタ自動車の時価総額を上回るほどの勢いを見せました。上場からわずか1年半で株価が50倍超になったという驚異的な記録も残っています。
こうした急激な株価上昇は、企業としては喜ばしいことである一方、「株が高くなりすぎて買えない」という個人投資家を大量に生み出すことにもなります。日本では1単元(100株)を最低投資単位としているため、1株が10万円を超えるような銘柄は最低でも1,000万円以上の資金が必要になってしまいます。これではNISAで少額投資をしたい一般の人々には手が届きません。
そこでキオクシアは2025年10月1日に「1対3の株式分割」を実施し、1株の価格を3分の1に引き下げました。これにより投資のハードルが大幅に下がり、新たな個人投資家の流入が期待されています。また、東京証券取引所も近年「投資単位の引き下げ」を企業に促す方針を打ち出しており、キオクシアの株式分割はこうした市場の要請にも応える動きでもありました。
| 項目 | 分割前 | 分割後(1対3) |
|---|---|---|
| 1株あたり株価のイメージ | 約10万円 | 約3.3万円 |
| 最低投資額(100株単元) | 約1,000万円 | 約330万円 |
| 保有株数(同資金の場合) | 基準 | 3倍に増加 |
| 市場での流動性 | 限定的 | 向上が期待される |
太陽誘電の株式分割と急騰した株価の軌跡
太陽誘電(証券コード:6976)もまた、株式分割を実施した電子部品メーカーです。同社はMLCC(積層セラミックコンデンサ)という電子部品の専業メーカーとして知られており、スマートフォン・自動車・そしてAIサーバーに欠かせない部品を製造しています。2025年から2026年にかけて、AIサーバー向けMLCCの需要が爆発的に増加し、太陽誘電の株価は東証プライム市場で一時「上昇率トップ」となるほどの急騰劇を演じました。3月末からの株価上昇率が一時6倍を超えたというデータもあります。
この急騰を受けて太陽誘電も株式分割を実施し、個人投資家がより買いやすい価格帯に株価を調整しました。ただし、キオクシアと異なるのは、太陽誘電がすでに長年の上場企業であり、株主構成や投資家層がある程度成熟しているという点です。分割後の株価の動きや投資家の反応も、キオクシアとは異なるものになっています。
2026年3月期の決算では太陽誘電の純利益が前年度比5.4倍という驚異的な伸びを記録し、2026年1〜3月期の受注額は約5年ぶりに1,000億円を超えました。しかし、株価は高値から約5割下落する場面もあり、「成長期待は十分織り込まれているのではないか」という慎重な声も出てきています。株式分割で買いやすくなった一方で、「今の価格は割高ではないか」という問いに答えることが、今まさに個人投資家に求められている判断です。
「株式分割で買いやすくなったのはうれしいけれど、株価がすでに大きく上がった後に買うのは少し怖い。これからもAI需要は続くの?それとも一時的なブームで終わるの?」という疑問を持つ個人投資家は非常に多いです。この問いへの答えを次の章で深掘りしていきます。
第1章のまとめとして、株式分割はあくまで「株式の価格を調整する手段」であり、会社の価値そのものを変えるものではありません。しかし、個人投資家の参入ハードルを下げることで市場の活性化につながり、結果的に株価の支持基盤を広げる効果があります。キオクシアと太陽誘電はどちらも「分割という入口」を開いてくれた銘柄ですが、その中身、つまり利益成長の見通しやリスクの性質はまったく異なります。次の章から、それぞれの「実力」を詳しく見ていきましょう。
第2章:キオクシアの利益成長予想|AI需要がNAND専業を武器に変える
NAND型フラッシュとAIデータセンターの深い関係
キオクシアを語るうえで欠かせないのが「NAND型フラッシュメモリ」という製品です。難しそうな名前ですが、これはスマートフォンのストレージやパソコンのSSD(ソリッドステートドライブ)に使われているメモリの一種です。電源を切っても情報が消えない「不揮発性メモリ」として、あらゆるデジタルデバイスに搭載されています。そして今、このNAND型フラッシュが空前の需要拡大期を迎えています。その最大の理由が「生成AIの爆発的な普及」です。
ChatGPTのような生成AIを動かすには、膨大な量のデータを高速に読み書きできるサーバーが必要です。GoogleやAmazon、Microsoftといった世界の大手クラウド企業は、AIサービスを支えるためにデータセンターの建設ラッシュを続けており、その一つひとつのサーバーに大量のNAND型フラッシュが搭載されています。キオクシアが2026年3月期に発表した決算では、AIデータセンター向けの需要急増を背景に、純利益が前年同期比で31倍の1兆2,700億円という前代未聞の数字を記録する見通しとなりました。
キオクシア自身の経営方針説明会でも「2029年には約5割がAI関連の需要になると予測し、特に推論分野は年率69%という高い成長が見込まれる」と明言しています。NAND専業企業であるキオクシアにとって、AIブームはまさに「追い風」どころか「台風」のような規模の需要をもたらしているのです。
生成AIは「膨大な本棚から必要な本を瞬時に探し出す」作業を、24時間365日繰り返し行っています。その「本棚」の役割を担うのがNAND型フラッシュです。AIサーバーが増えればNANDの需要も比例して増える、というシンプルな構造がキオクシアの強みを支えています。
3年平均利益成長率ランキングで上位に入る理由
もふ氏が注目した「3年平均利益成長率ランキング」は、金融情報サービス会社・アイフィスジャパンが、主要証券会社16社のアナリストによる業績予想をもとに算出した「IFISコンセンサス」をベースにしています。3期先(約3年後)の当期利益予想の平均値と前期実績を比較し、3年間の平均成長率が高い順にランキング化したものです。42銘柄を一覧にしたこのランキングでキオクシアは最上位グループに入っており、もふ氏もその数字を見て「面白いなと思いましたね」と感想を述べています。
キオクシアがこのランキングで上位に位置する理由は、シンプルに「AIによる需要増加の恩恵を最も直接的に受けられる企業だから」です。NAND専業という一見すると「製品の幅が狭い」と思われる事業構造が、実はAI時代においては「一点集中で巨大市場を総取りできる」最強の武器になっています。競合他社(サムスン電子・SKハイニックスなど)がHBM(高帯域幅メモリ)などに経営資源を分散させているのに対し、キオクシアはNAND一本に絞って技術開発と生産能力の拡大を続けています。
また、キオクシアは第10世代(最先端)NAND型フラッシュの2026年中の量産開始を発表しており、技術面でも業界をリードする姿勢を示しています。データセンターのNAND市場は年率27%拡大するという予測もあり、キオクシアがその成長波に乗り続けることができれば、3年後の利益成長はアナリスト予想の水準を超える可能性もあります。
| 指標 | 内容 | 評価 |
|---|---|---|
| 純利益成長(2026年7〜9月期見通し) | 前年同期比31倍・1兆2,700億円 | ★★★★★ |
| AI需要との連動性 | NANDはAIサーバーに必須 | ★★★★★ |
| 予想PER(2027年3月期) | 約7倍と低水準 | ★★★★☆(割安感あり) |
| NAND市場シェア | 世界約20% | ★★★★☆ |
| 製品の周期的リスク | 半導体サイクルによる変動 | ★★☆☆☆(要注意) |
もふ氏が語るキオクシアのリスクと期待値
元キオクシア研究開発者として業界の内側を知るもふ氏は、キオクシアへの評価を「期待値は非常に高い」としながらも、リスクについても明確に言及しています。最大のリスクは「半導体サイクル」の存在です。半導体業界では、需要が急増する時期と供給過剰になる時期が周期的に繰り返されます。現在はAI需要によって需要が供給を上回る「売り手市場」が続いていますが、この状況が永遠に続くわけではありません。
また、キオクシアはNAND専業企業であるため、もし何らかの理由でNANDの需要が失速した場合、他の製品ラインでカバーすることができません。これがNAND専業の「もろさ」でもあります。一方で、もふ氏が指摘するように、競合他社がHBMの製造に多くの設備投資を振り向けている現在、NAND専業のキオクシアはAIデータセンター向けNAND需要の「独り勝ち」に近い状況にあります。
PERの観点でも、2027年3月期予想PERが約7倍と低く、過去の海運株や資源株と同様に「景気敏感株」として市場が低いPERしか付けていないという見方があります。これはリスクの裏返しでもありますが、業績が安定してきたタイミングでPERが見直されれば、株価の大きな上昇余地にもなり得ます。もふ氏のような「内側を知る投資家」が強気の姿勢を維持する背景には、こうした多角的な分析があるのです。
キオクシアへの投資を検討する際には「AIデータセンター向けNAND需要はいつまで続くか」「半導体サイクルの下落局面はいつ来るか」「NAND専業リスクをどう評価するか」という3点を自分なりに整理しておくことが重要です。業績数字の大きさに驚くだけでなく、その「持続可能性」を問い続ける姿勢が長期投資家には求められます。
第3章:太陽誘電の利益成長予想|AIサーバー向けMLCCで評価が割れる理由
MLCCとは何か|なぜAIサーバーに欠かせないのか
太陽誘電の主力製品であるMLCC(積層セラミックコンデンサ)は、電子回路の中で「電気をためて、必要なタイミングで放出する」という役割を果たす部品です。コンデンサという名前に馴染みがない人でも、スマートフォンや電子レンジ、自動車など、あらゆる電子機器の内部に何百・何千個という単位で搭載されていると聞けば、その重要性が伝わるでしょうか。
AIサーバーにおいては、GPUやCPUが猛烈な勢いで演算処理を行います。この高速演算には安定した電力供給が不可欠であり、急激な電力変動を吸収・平滑化するためにMLCCが大量に使われます。1台のAIサーバーに搭載されるMLCCの数は従来のサーバーの何倍にも及び、AIサーバーの建設ラッシュが続く限り太陽誘電への需要は高い水準で推移するという見立てです。売上高の68%が電気を一時的にためる機能を持つMLCC関連で占められており、まさに「AIインフラを縁の下で支える企業」と言えます。
2026年1〜3月期の受注額が約5年ぶりに1,000億円を突破したというデータは、AIサーバー向けMLCC需要がいかに力強いかを示しています。受注の先行指標として機能する「受注額」がこれだけ増えているということは、今後数四半期にわたって太陽誘電の業績が下支えされることを意味します。同社のMLCCはAIサーバー市場の「まだ序盤」という表現も業界関係者から聞かれており、中長期的な成長余地は決して小さくはありません。
AIの学習・推論処理は膨大な電力を消費します。電力の安定供給と変動の吸収にMLCCは不可欠です。AIサーバー1台あたりのMLCC搭載数は従来サーバーの数倍とも言われており、「AIサーバーが増える=MLCC需要が激増する」という直接的な関係があります。太陽誘電はこの波をMLCC主力企業として正面から受け止めています。
純利益5.4倍の実績とPER40倍という高評価の矛盾
太陽誘電は2026年3月期の決算で純利益が前年度比5.4倍という驚異的な成長を記録しました。2026年度(2027年3月期)の営業利益は前年度比91.2%増という予想が出ており、増収増益の流れが続いています。2027年3月期の1Qでは営業利益が前年比53%増となり、株価もこれを受けて上昇しました。数字だけを見れば「これほど成長している企業の株を持っていない理由がない」と思えてきます。
しかし、ここで問題になるのが「PER(株価収益率)」です。PERとは「今の株価が1株あたりの利益の何倍か」を示す指標で、高ければ高いほど「将来の成長に対して高い期待がすでに株価に織り込まれている」ことを意味します。太陽誘電のPERは2026年10月時点で約47.7倍と、市場の平均と比べてかなり高い水準にあります。もふ氏が注目した「3年平均利益成長率ランキング」でも太陽誘電はランキング上位に入っていますが、もふ氏の評価はキオクシアとは「異なる見方を示す」というものでした。
具体的には、PERが40倍程度という水準について、「ここ数年の売上はほぼ横ばいだった」という過去の成長の遅さと比較すると、現在の高評価はAIブームという「一時的な追い風」を相当程度織り込んでいる可能性があります。もし今後のAI需要の拡大が市場の期待ほど急速でなかった場合、PERの「縮小(バリュエーション圧縮)」という形で株価が下落するリスクが出てきます。高成長でも「すでに株価に織り込み済み」であれば、追加の上昇幅は限られます。
| 指標 | 太陽誘電の状況 | 注目ポイント |
|---|---|---|
| 純利益成長(2026年3月期) | 前年比5.4倍 | AI需要の恩恵が鮮明 |
| 予想PER(2026年10月時点) | 約47.7倍 | 市場平均より大幅に高い |
| 受注額(2026年1〜3月期) | 約5年ぶりに1,000億円超 | 先行指標として強気 |
| 株価調整(高値比) | 一時5割安の局面 | 高値掴みのリスクに注意 |
| 営業利益予想(2027年3月期) | 前年比91.2%増予想 | 増益継続見込みだが要確認 |
成長の「天井」はどこか|もふ氏の見立て
もふ氏は太陽誘電について「PERが40倍程度で、ここ数年の売上はほぼ横ばいだった」という点を指摘し、現在の高評価がAI需要という外部要因に依存していることへの慎重な見方を示しています。もちろん、太陽誘電のMLCC技術は世界トップクラスであり、AIサーバー市場の拡大が続く限り受注の強さは維持されると考えられます。しかし、「まだ序盤」という強気の見方がある一方で、「株価はすでに相当先まで織り込んでいる」という慎重な見方も決して無視できません。
実際に太陽誘電の株価は高値から5割下落する局面があり、市場が「成長の速度と株価の水準のギャップ」を修正しようとする動きが見られました。こうした下落局面は長期投資家にとっては「買い場」になり得ますが、タイミングを誤れば大きな損失につながるリスクもあります。特に、高PER銘柄は業績の上方修正が続く限りは株価が堅調ですが、一度でも成長期待を裏切る決算が出ると急落しやすいという特徴があります。
もふ氏の見立てを踏まえると、太陽誘電への投資判断は「AIサーバー市場の成長がいつまで高速で続くか」という問いに自分なりの答えを出すことが出発点になります。楽観シナリオでは今後も受注が増加し続け利益率の改善も実現する展開ですが、慎重シナリオではAI投資の減速やMLCC市場への新規参入企業の増加によって競争が激化し、収益性が圧迫される可能性もあります。業界の外にいる個人投資家が太陽誘電を評価する際、もふ氏のような「内側を知る声」を参考にしながら複数のシナリオを描いてみることが、判断の精度を高める一番の近道です。
太陽誘電は「業績の実態(純利益5.4倍増)」という圧倒的な数字と「株価の水準(PER約47.7倍)」という高い期待値のバランスをどう見るかが評価の分かれ目です。もふ氏が「少し異なる見方を示す」と表現したのは、この「成長は本物だが、株価はすでに多くを織り込んでいる」という微妙な評価感を端的に示しています。
第4章:2銘柄を比較する|投資判断を分ける5つの視点
PER・利益成長率・周期性で見る違い
同じ「AI・半導体関連銘柄」として括られがちなキオクシアと太陽誘電ですが、株式投資の視点から見ると、その性質はかなり異なります。最も大きな違いの一つが「PER(株価収益率)」の水準です。キオクシアの予想PERは約7倍と非常に低く、太陽誘電は約47.7倍と高水準です。この差は何を意味するのでしょうか。
PERが低い場合、市場はその企業の利益が「安定的・継続的ではない」と見ている可能性があります。キオクシアは半導体サイクルという周期的な需要変動の影響を大きく受けるため、「今は儲かっているが、いつ下り坂になるか分からない」というリスクをPERが低い形で反映しているのです。過去の海運株や資源株と同様に「景気敏感株」として低PERで評価されやすい構造があります。
一方、太陽誘電は電子部品メーカーとしての事業の多様性があります。AIサーバー向けMLCCが急成長中である一方で、自動車向けや民生品向けの需要も手がけており、収益源が分散しています。ただしその分、「キオクシアほどの爆発的な利益成長」は見込みにくく、市場の期待を裏切ると株価調整のリスクが大きくなります。利益成長率そのものはキオクシアの方が圧倒的に高い一方で、PERが低いためバリュエーション面での魅力もキオクシアの方が高いという逆説的な状況があります。
| 比較項目 | キオクシア | 太陽誘電 |
|---|---|---|
| 主力製品 | NAND型フラッシュメモリ(専業) | MLCC(電子部品) |
| 予想PER | 約7倍(低水準) | 約47.7倍(高水準) |
| 最新期の利益成長 | 純利益31倍(四半期) | 純利益5.4倍(年度) |
| 半導体サイクルの影響 | 非常に大きい(NAND専業) | 中程度(製品多様性あり) |
| もふ氏の評価スタンス | 強い期待感・積極評価 | 慎重・やや保守的な評価 |
ポートフォリオにどう組み込むか
投資において最も重要な原則の一つが「分散」です。どんなに有望な銘柄でも、一つの銘柄に資産の全額を集中させることは大きなリスクを生みます。キオクシアと太陽誘電のどちらが「良い」かというゼロサム的な問いよりも、「自分のポートフォリオにおいてどちらがどのくらい合っているか」という問いの方が実践的です。
たとえば、「AI需要の爆発的成長への直接的な参加」を優先するならキオクシアは魅力的です。NANDの需要がAIとともに拡大し続ける限り、利益成長は継続します。ただし、半導体サイクルの下り坂では株価が急落するリスクも覚悟が必要です。逆に、「電子部品という多様な用途を持つ企業の安定した成長」を重視するなら太陽誘電も一定の魅力があります。ただし、PERが高いため「業績が期待通りに成長し続けること」が前提になります。
もふ氏のような億り人が実践しているのは、業界の深い知識をベースに「成長の確度と株価の水準のバランス」を常に意識した銘柄選びです。単純に「AI関連だから買う」という理由だけではなく、「その企業がAI成長のどの部分を担い、どれほど直接的な恩恵を受けるか」を具体的に評価することが重要です。この視点があれば、同じ「AI・半導体銘柄」でもキオクシアと太陽誘電の違いが鮮明に見えてきます。
キオクシアは「高成長・高リスク・低PER」のバリュー成長株的な性質、太陽誘電は「安定成長・低リスク・高PER」のグロース株的な性質と整理できます。リスク許容度が高い方はキオクシアの比率を高め、安定重視の方は太陽誘電を中心に組み合わせるという考え方が参考になります。ただし最終的な判断は必ず自己責任で行ってください。
元研究者の視点が生きる「業界の内側」から見た評価
もふ氏が他の投資インフルエンサーや一般のアナリストと大きく異なる点は、「業界の内側を実際に経験した」という圧倒的なアドバンテージにあります。2003年から研究開発の仕事を続け、ソニーや東芝で世界最先端の半導体研究開発に携わってきたもふ氏は、財務諸表や株価チャートだけでは見えない「技術的な難易度」「競合他社との実力差」「製造工程のコスト構造」といった情報を自分の経験から直接評価することができます。
キオクシアについて言えば、NAND型フラッシュの技術開発が如何に難しく、かつキオクシアが長年その最前線で戦ってきたかを肌感覚で知っているのがもふ氏です。3Dを積み重ねる構造(BiCS FLASH)で層数を増やしていく技術は、一朝一夕に追いつけるものではなく、キオクシアの技術的な堀(競争優位)は深いという見解を示しています。
太陽誘電については、MLCCの高性能化・小型化の難しさとその市場ポジションを理解したうえで「成長は本物だが、株価の水準に対して慎重」という評価を下しています。このような評価は、単なる財務分析だけでは到達できない深さを持っており、業界の内側を知る投資家の発信が個人投資家にとって非常に価値ある情報源である理由がよくわかります。投資判断の参考にする際は、こうした「1次情報に近い知見」を積極的に活用することをおすすめします。
第5章:AI・半導体株を長期で持つための知識|初心者が押さえるべきポイント
半導体サイクルを理解すれば怖くない
AI・半導体株への投資を考えるうえで、絶対に理解しておきたい概念が「半導体サイクル(シリコンサイクル)」です。半導体産業は需要が急増する時期と、供給過剰による価格下落が起きる時期を周期的に繰り返します。一般的に3年〜5年程度のサイクルがあると言われており、好況期には半導体メーカーの利益が急激に膨らみ、不況期には赤字転落するほどの利益急減が起きることもあります。
キオクシアはNAND専業企業であるため、このサイクルの影響を特に大きく受けます。現在はAI需要によってNANDの需要が供給を大きく上回る「超好況期」にあり、31倍という驚異的な利益成長が実現しています。しかし、歴史を振り返れば、NAND価格が暴落して各社が大赤字を計上した時期も少なくありません。長期投資家として半導体株を保有し続けるためには、「今が好況期の何番目か」「次の下落はいつ来そうか」というサイクル感覚を持ち続けることが不可欠です。
もふ氏が発信するような「業界の内側を知る声」は、このサイクルの現在位置を判断するうえで非常に参考になります。現在のAI需要はこれまでの需要拡大とは規模が異なり、「需要の底上げ」が起きているという見方もあります。それでも「永遠に右肩上がり」と思い込むのは危険で、業績好調なうちに利益確定をどこで行うか、あるいはサイクルの下落局面を覚悟のうえで保有を続けるかを事前に決めておくことが長期投資の基本姿勢です。
①「現在の利益が永続する」と思わないこと。好況期の利益はサイクルの恩恵であることを常に意識する。②株価が急落した局面こそ買いのチャンスになりうることを知り、暴落を「損失」ではなく「機会」と捉える視点を持つ。③自分のリスク許容度の範囲内でのみ投資し、生活費や緊急資金を投資に回さないという原則を守る。この3点を心がけるだけで、長期投資の継続率は大きく上がります。
アナリストコンセンサスを活用した銘柄評価の方法
今回の記事で紹介した「3年平均利益成長率ランキング」のベースとなったのは、アイフィスジャパンが提供する「IFISコンセンサス」という指標です。主要証券会社16社のアナリストによる業績予想を集計・平均したもので、個人投資家が「プロの目線」を参考にできる非常に有用なツールです。Yahoo!ファイナンスでも「IFIS株予報」という形で閲覧できるため、銘柄を評価する際の参考データとして活用することをおすすめします。
アナリストコンセンサスを活用する際のポイントは、「数字だけを見るのではなく、なぜその予想になっているかを理解する」ことです。たとえばキオクシアの3期先コンセンサス予想が高い成長率を示しているとしたら、それはAI需要の継続を前提にしているはずです。では、そのAI需要の前提が崩れた場合にどうなるかを自分で考えることが重要です。コンセンサス予想はあくまで「プロの集合知」ですが、未来を100%当てることはできません。あくまでも「現時点での最良の推測」として活用する姿勢が大切です。
また、コンセンサス予想を「上回る決算」が出た場合は株価が急騰し、「下回る決算」が出た場合は急落することが多いです。太陽誘電の2026年4〜6月期決算では純利益がコンセンサスを上回る結果となり株価が反応する場面もありました。この「コンセンサスとの乖離」を決算前に読めるかどうかが、投資リターンを大きく左右します。もふ氏のような業界経験者が強いのは、まさにこの「予想の精度の高さ」にあると言えるでしょう。
| 活用ツール | 提供情報 | 活用シーン |
|---|---|---|
| IFIS株予報(Yahoo!ファイナンス掲出) | 16社アナリスト平均の業績予想 | 銘柄の3期先コンセンサス確認 |
| 銘柄スカウター(マネックス証券) | PER・売上推移・利益率など | バリュエーション確認 |
| 企業IR資料(各社公式サイト) | 経営方針・設備投資計画など | 中長期の成長戦略確認 |
| もふもふ不動産YouTube | 元業界人の定性的分析 | 業界の内側からの視点 |
長期投資で勝つためのメンタルと銘柄選びの原則
最後に、長期投資で安定した成果を出すために欠かせない「メンタルの管理」と「銘柄選びの原則」についてお伝えします。もふ氏が株式投資で累積利益2億円を達成できたのは、単に銘柄を当てる力があったからではなく、「自分のルールを守り続けた継続性」にあると言われています。どれほど有望な銘柄でも、感情的な売買を繰り返していては資産は増えません。
キオクシアや太陽誘電のようなボラティリティ(価格変動)の大きい銘柄は、含み損が一時的に大きくなることがあります。たとえばキオクシアは2025年6月に高値をつけた後に急落する局面がありました。このような時に「損失が出ているから早く売ろう」という衝動に勝てるかどうかが、長期投資の成否を分けます。そのためにも「なぜこの銘柄を買ったか」「いつ売るかの基準は何か」を事前に言語化しておくことが非常に重要です。
銘柄選びの原則としては、もふ氏が実践するように「自分が深く理解できる分野・企業にだけ投資する」という姿勢がとても参考になります。業界の内側を知らなくても、企業のIR資料を読み込み、どの事業が利益を生んでいるかを理解するだけでも、投資判断の質は大幅に上がります。「よくわからないけど上がりそうだから買う」という衝動買いを避けることが、AI・半導体株で長期的な利益を出すための最大の防衛策です。
①自分が理解できる企業にしか投資しない。②売却基準を買う前に決めておく。③含み損になっても「投資理由が変わっていないか」で判断する。この3原則を守り続けることが、AI・半導体株という激しい値動きの銘柄を長期で保有するための土台になります。もふ氏が資産10億円超を築いた背景にも、こうした「基本の徹底」があります。
第5章のまとめとして、AI・半導体株への長期投資は「AIブームに乗っているから大丈夫」という楽観論ではなく、半導体サイクルの理解、アナリストコンセンサスの活用、そして感情に流されないメンタル管理の三本柱が必要です。キオクシアと太陽誘電はどちらも魅力的な銘柄ですが、それぞれのリスクと成長の質を理解したうえで、自分のポートフォリオに合った選択をすることが長期的な資産形成への近道です。
まとめ:キオクシアと太陽誘電、あなたはどちらを選ぶか
今回の記事では、元キオクシア研究開発者・億り人もふ氏の視点を軸に、株式分割が話題のキオクシアと太陽誘電の評価が分かれる理由をAI需要の観点から徹底的に読み解いてきました。改めて要点を整理しましょう。
キオクシアはNAND型フラッシュ専業という一見リスクに見える構造が、AI時代においては「AI需要を一点集中で受け止める最強の武器」へと転化しています。純利益31倍、予想PER約7倍という数字は「成長は圧倒的だが、市場はまだ懐疑的」という評価の二面性を示しており、長期目線でのアップサイドは大きいと言えます。一方、半導体サイクルという避けられないリスクと付き合い続ける覚悟も必要です。
太陽誘電は純利益5.4倍という力強い実績と、AIサーバー向けMLCC需要の継続成長という明るい見通しを持ちながら、PER約47.7倍という高い期待値が「現在の株価に多くが織り込み済み」という解釈を生んでいます。もふ氏がキオクシアと「異なる見方を示した」のはまさにこの点であり、「成長は本物でも、価格水準に対しては慎重」という姿勢が伝わります。
どちらの銘柄が「正解」かは、あなた自身の投資期間・リスク許容度・AI需要の持続性についてのシナリオによって変わります。大切なのは「AIブームに乗っているから」という漠然とした理由ではなく、「この企業がAI成長のどの部分を担い、なぜ利益を出せるのか」を自分の言葉で説明できるくらいまで理解を深めることです。その積み重ねが、もふ氏のように業界の知見を武器に資産を増やしていく投資家への第一歩になります。まずは今日から、1社のIR資料を読んでみることから始めてみましょう。
本記事は情報提供を目的としており、特定の銘柄への投資を推奨するものではありません。株式投資には元本割れのリスクがあります。投資判断はご自身の責任のもとで行ってください。

DIE WITH ZERO 人生が豊かになりすぎる究極のルール
📖 この本はまさに 私のバイブル です。
人生やお金の考え方が大きく変わりました。

貯金の正解よりも、“今の配分設計”が大事。 時間×お金×健康のピークを見極め、体験の配当を最大化する一冊。
コメント