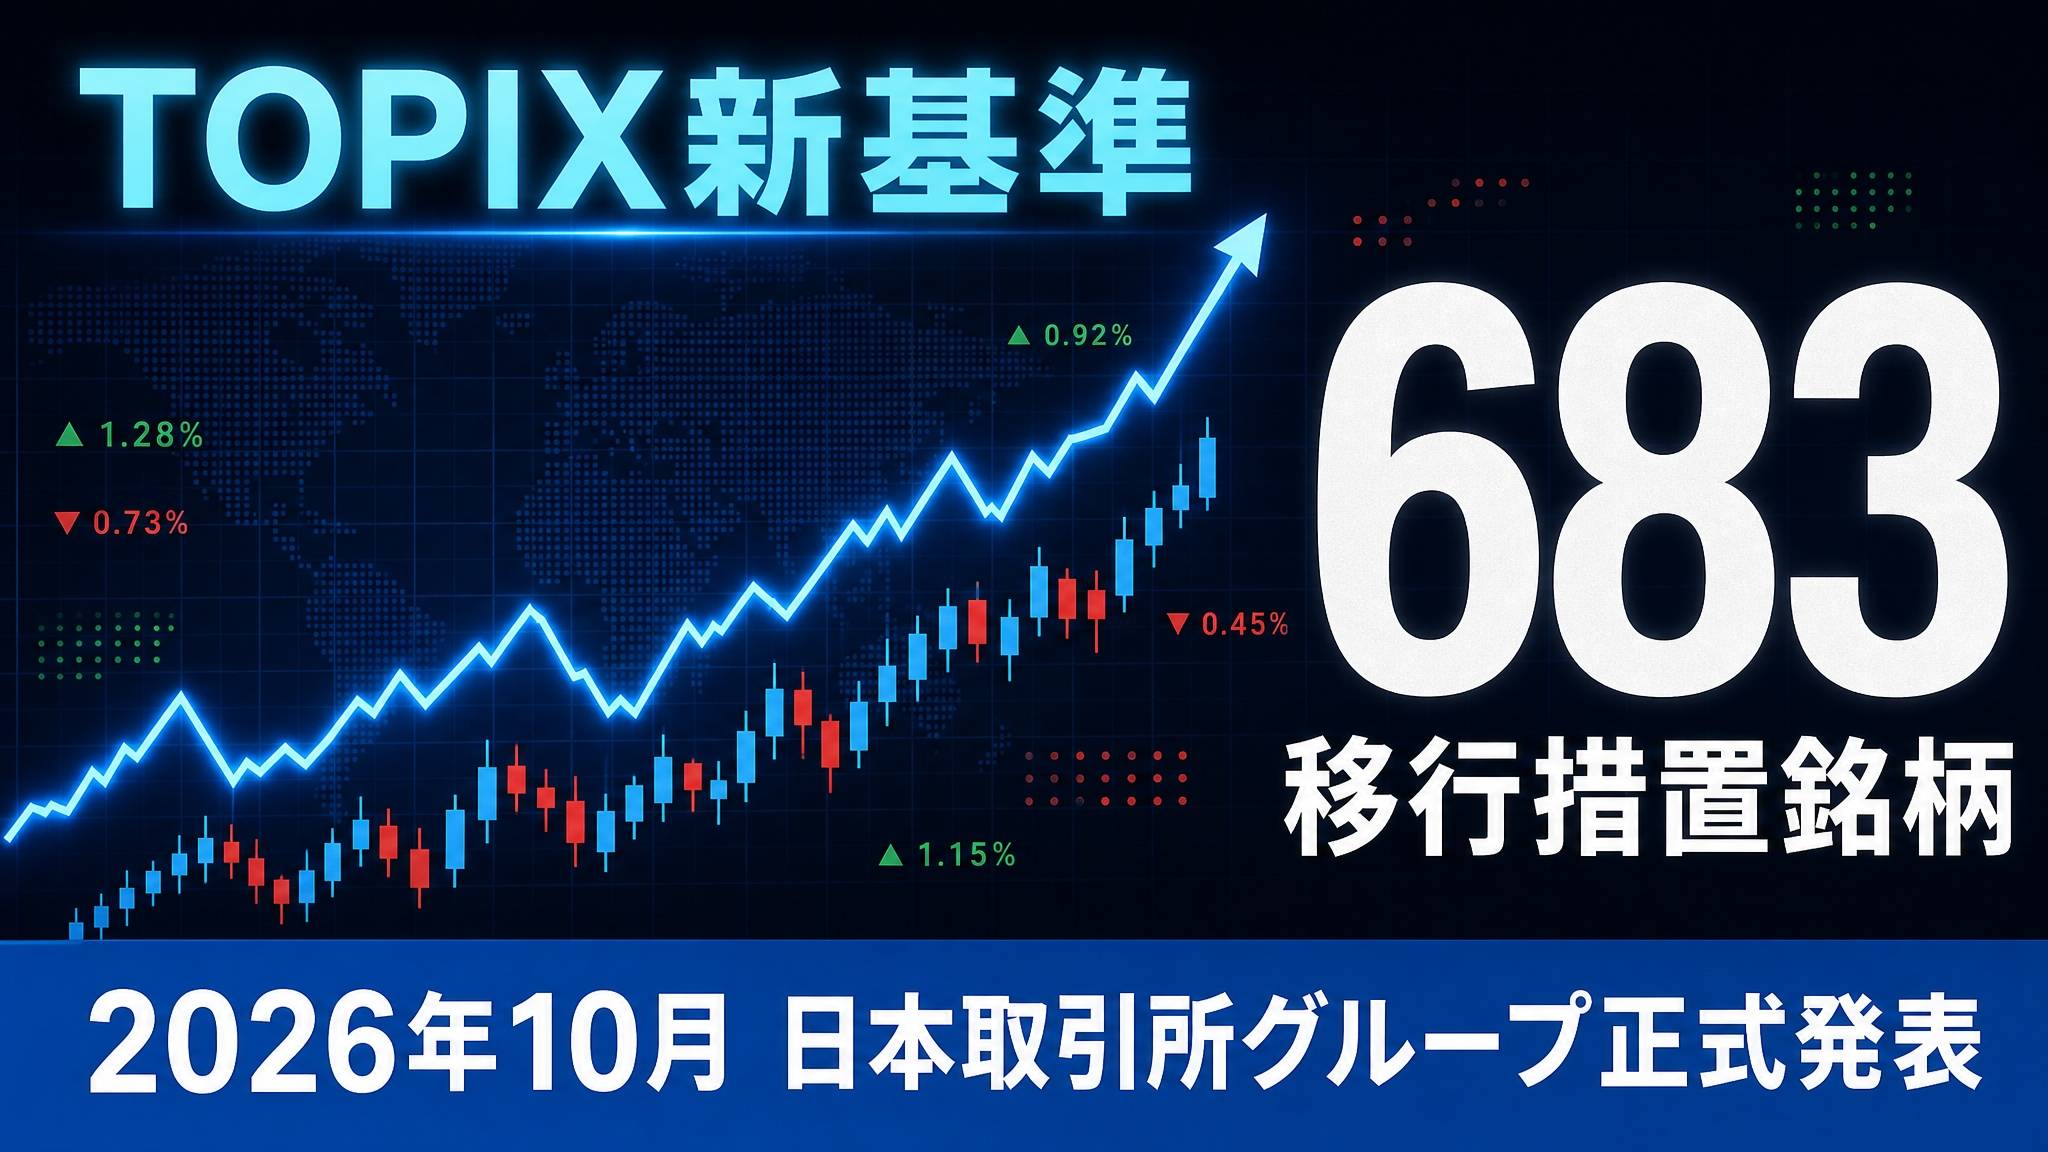
2026年10月7日、日本取引所グループ(JPX)は、新基準TOPIXにおける「移行措置銘柄」が683銘柄にのぼると正式に発表しました。東証プライム・スタンダード・グロース全3市場を対象に、厳しい流動性基準が適用された結果、現行TOPIXの構成銘柄数である約1,634銘柄から、次期TOPIX構成銘柄は986銘柄へと大幅に絞り込まれることになります。新たにスタンダード・グロース市場から35銘柄が追加採用される一方、683銘柄は段階的にウエイトを低減される「移行措置銘柄」に指定されました。TOPIXに連動する資産残高は160兆円超にのぼるとも言われており、この大改革が日本株市場全体に与える影響は計り知れません。新基準の仕組み、移行スケジュール、そして投資家としてとるべき行動を、この記事でわかりやすく整理します。
この記事でわかること
- 新基準TOPIXの2つの採用条件(年間売買代金回転率・浮動株時価総額)が何を意味するのか
- 683銘柄が「移行措置銘柄」に指定された背景と、2028年7月までの段階的除外スケジュール
- インデックスファンドや個人投資家のポートフォリオへの具体的な影響と注意点
- 新規採用35銘柄(セリア・日本マクドナルドHDなど)に生まれる買い圧力の仕組み
- TOPIX改革を味方につけるための、今すぐできる投資行動のポイント
- 第1章:TOPIX新基準とは何か|983銘柄から986銘柄へ絞り込まれる仕組み
- 第2章:TOPIX移行措置683銘柄の内訳と段階的ウエイト低減の仕組み
- 第3章:TOPIX新基準が日本株市場と個人投資家に与える影響
- 第4章:企業側の視点|TOPIX採用を維持するために何が求められるか
- 第5章:TOPIX改革を活かした投資戦略|今すぐできる行動と注意点
- まとめ:TOPIX新基準移行措置683銘柄|変化を知ることが最強の武器になる
第1章:TOPIX新基準とは何か|1,634銘柄から986銘柄へ絞り込まれる仕組み
出典:Unsplash(Ruqayyah Al-Amin)
TOPIXの歴史と今回の第2段階見直しの位置づけ
TOPIX(東証株価指数)は、東京証券取引所に上場するすべての国内普通株式を対象として1968年に算出が開始された、日本を代表する株価指数です。長年にわたって「日本株全体の動き」を映す鏡として機能し、年金基金や投資信託など、膨大な資産がこの指数に連動して運用されてきました。TOPIXに連動する運用資産残高は160兆円を超えるとも言われており、その動向は日本株市場全体に大きな影響を与えます。
しかし、これほど重要な指数であるにもかかわらず、長らく「上場さえしていれば自動的に採用される」という仕組みが続いてきました。この結果として、流動性が極めて低い、つまり実際の売買がほとんど行われていない銘柄まで大量に組み込まれるという問題が生じていたのです。機関投資家からは「実際には売買できない銘柄が含まれているため、指数として機能していない」という批判が上がっていました。こうした背景を受けて、日本取引所グループ(JPX)は2022年からTOPIXの大改革に着手しました。
改革は2段階で進められました。第1段階(2022年〜2025年1月完了)では、東証の市場区分を「プライム・スタンダード・グロース」に再編するとともに、浮動株比率による段階的なウエイト調整が実施されました。そして今回の第2段階(2026年10月〜)こそが、TOPIXを「選別型指数」へと根本的に変える大改革の本丸です。2026年10月7日に日本取引所グループが正式発表した内容によれば、新基準を満たした986銘柄が次期TOPIXを構成し、基準未達の683銘柄は「移行措置銘柄」として段階的にウエイトを低減されることになりました。この変化は、日本の株式市場の歴史において間違いなく「大転換点」と呼べる出来事です。
2つの採用基準「年間売買代金回転率」と「浮動株時価総額累積比率」
新基準TOPIXの銘柄選定は、主に2つの数値指標によって行われます。この2つの基準を理解することが、TOPIX改革の本質を理解するうえで非常に重要です。わかりやすく言えば、「その株は実際にどれだけ売買されているか(流動性)」と「その株の市場における存在感はどれほどか(時価総額規模)」を測る物差しです。
1つ目の指標は「年間売買代金回転率」です。これは「1年間の売買代金の合計が、浮動株時価総額の何倍に相当するか」を示す数値です。たとえば回転率が1.0であれば、その株は1年間で浮動株時価総額分がすべて1回売買されたことを意味します。新規採用には「0.20以上」、既存銘柄の継続には「0.14以上」が求められます。つまり、1年間でほとんど売買されていない「塩漬け銘柄」や、取引が閑散としている小型株は、この基準を満たせないことになります。
2つ目の指標は「浮動株時価総額の累積比率」です。これは、市場全体の浮動株時価総額(市場で実際に流通している株の時価総額)を大きい順に並べ、上位何パーセントに入っているかを示すものです。新規採用には上位96%以内、既存銘柄の継続には上位97%以内に入ることが必要です。端的に言うと、浮動株時価総額が小さすぎる銘柄はTOPIXから外れる、というシンプルなルールです。
この2つの基準が同時に適用されることで、「大きな企業でも取引が少なければ除外」「取引が多くても時価総額が小さすぎれば除外」という厳格なスクリーニングが機能します。かつてのTOPIXが「上場イコール採用」という「全入指数」であったのに対し、新基準TOPIXは流動性と市場規模の両面から銘柄の質を担保する「選別型指数」へと生まれ変わりました。この変化こそが、次期TOPIXを「機関投資家が安心して連動できる指数」にするための根幹です。
新規採用35銘柄と次期構成986銘柄の全体像
2026年10月7日の発表によると、今回の第2段階見直しでは、スタンダード市場から23銘柄、グロース市場から12銘柄、合計35銘柄が新たにTOPIXへ追加採用されることが決まりました。代表的な銘柄としては、100円ショップ「Seria(セリア)」を展開する株式会社セリア(2782)、日本マクドナルドホールディングス(2702)、タクシーアプリ「GO」を運営するGO株式会社(581A)、ヱスビー食品、東映アニメーション(4816)などが含まれています。これらはいずれも知名度が高く、年間売買代金回転率と浮動株時価総額の両基準をクリアした企業です。
一方、既存のTOPIX構成銘柄(主に東証プライム市場の約1,634銘柄)のうち、新基準を満たし継続採用が決まったのは951銘柄です。これに新規採用の35銘柄を加えた合計986銘柄が、2026年10月末以降の次期TOPIX構成銘柄となります。当初は1,200銘柄程度になるとも予想されていましたが、基準を満たせなかった企業が想定以上に多く、986銘柄という少ない数になりました。特に、東証プライムに上場していながらも流動性が低い中小型株が、多数この基準から脱落した形となっています。なお、次期TOPIXの浮動株時価総額は現行TOPIXとほぼ同水準(約684兆円)を維持しており、指数としての代表性は維持されています。
この結果から見えてくるのは、「銘柄数を減らしても、市場の時価総額の大部分を捕捉できる」という事実です。上位986銘柄だけで日本株市場の浮動株時価総額の97%程度をカバーできており、残りの数百銘柄は指数の代表性という観点からは影響が軽微であることが示されています。こうした「少数精鋭型」への転換が、今回の最大のポイントです。次章では、683銘柄が「移行措置銘柄」としてどう扱われるかを詳しく解説します。
ポイント
新基準TOPIX(986銘柄)は現行TOPIX(約1,634銘柄)から大幅に絞り込まれますが、浮動株時価総額ベースの捕捉率は現行の97%水準を維持しています。銘柄数は減っても「日本株の鏡」としての機能は損なわれないよう設計されています。
第2章:TOPIX移行措置683銘柄の内訳と段階的ウエイト低減の仕組み

出典:Unsplash(Markus Spiske)
移行措置銘柄とは何か|除外とは異なる段階的な扱い
今回の発表で大きな注目を集めているのが「移行措置銘柄」という概念です。これは、新基準TOPIXの採用基準を満たさなかった683銘柄に対して、即座にTOPIXから除外するのではなく、一定の猶予期間を設けながら段階的にウエイトを引き下げていく措置のことです。言い換えれば、「今日から明日にかけて急に除外される」のではなく、「2028年7月まで時間をかけてゆっくりと市場から退場していく」という仕組みです。
なぜこのような段階的措置が設けられているのでしょうか。それはTOPIXに連動する160兆円超の資産が、突然大量の売り注文を出すことを防ぐためです。もし683銘柄が一気に除外されれば、それらの銘柄を保有しているインデックスファンドや年金基金は一斉に売却を迫られます。こうした「インデックスの巨大な売り」は市場を混乱させ、特に流動性の低い中小型株の株価を急落させる恐れがあります。JPXは市場への配慮から、この段階的なウエイト低減という「ソフトランディング」方式を採用しました。
移行措置の対象となった683銘柄の多くは、東証プライム市場に上場していながら流動性が低い企業です。時価総額が数十億円から数百億円規模の小型株が中心で、年間売買代金回転率や浮動株時価総額の累積比率の基準を下回っていた企業が大部分を占めています。かつてのTOPIX採用銘柄という「お墨付き」が剥がれることで、これらの企業はインデックスマネーの恩恵を失い、中長期的に株価への下押し圧力を受ける可能性があります。
2026年10月から2028年7月までの8段階スケジュール
移行措置銘柄のウエイト低減は、2026年10月の最終営業日から2028年7月末までの約2年間にわたり、四半期ごとに8段階で実施されます。具体的には、1回のウエイト低減につき12.5%ずつ引き下げられ、合計8回の引き下げを経て最終的にウエイトが0%、すなわち完全除外となります。
このスケジュールを見ると、移行措置銘柄への売り圧力は「一時的な急落」ではなく「緩やかな継続的下押し」として現れることがわかります。四半期ごとにインデックスファンドが12.5%分のウエイト削減に対応した売りを実施するため、特に各段階の実施月末には売り圧力が集中しやすくなります。移行措置銘柄を保有している個人投資家にとっては、この売り圧力のタイミングを事前に把握しておくことが非常に重要です。
2027年10月の再評価で「復活」する可能性はあるか
移行措置銘柄にとって、重要なチャンスポイントが2027年10月に予定されている「再評価(第2回定期入替)」です。JPXは、移行措置銘柄に対して完全除外が確定するまでの間に、改善の機会を設けています。2027年10月の再評価時点で新基準の採用条件を満たした銘柄は、移行措置が解除されてTOPIXの正式構成銘柄に「復活」できる可能性があります。
復活のためには、2年後の再評価時点において「年間売買代金回転率0.20以上」かつ「浮動株時価総額の累積比率が上位96%以内」という新規採用基準を再度クリアする必要があります。これは簡単なことではありませんが、企業が積極的な株主還元策(増配、自己株式取得など)や情報開示の強化、IR活動の充実などを通じて投資家の関心を高め、売買が活発化すれば、基準を満たす可能性もゼロではありません。
投資家の観点からは、移行措置銘柄のなかでも「企業価値改善の努力が見られる銘柄」と「改善が見込まれず2028年7月に完全除外となる銘柄」を見極めることが重要になります。経営改革や流動性向上に向けた具体的なアクションを取っている企業は、再評価での復活という「反転上昇の芽」を持っています。逆に、何も手を打たない企業は中長期的な株価下落リスクを抱えることになるでしょう。企業のIR情報や開示内容を丁寧に追うことが、この局面での投資判断の鍵となります。
重要ポイント
移行措置銘柄の最終除外は2028年7月末です。2027年10月の第2回定期入替で基準を再クリアすれば「復活」の可能性もあります。企業の経営改善努力に注目することが、移行措置銘柄への投資判断における重要な視点です。
第3章:TOPIX新基準が日本株市場と個人投資家に与える影響
出典:Unsplash(Tezos)
160兆円超のインデックスマネーが動く|買い圧力と売り圧力
TOPIXに連動する資産の規模は160兆円を超えます。この巨大な資金がTOPIXの銘柄構成に連動して自動的に売買されるため、指数への採用・除外は株価に直接的かつ大きな影響を与えます。これはパッシブ運用(インデックス投資)の本質的な仕組みであり、TOPIXの銘柄入れ替えがいかに市場にとってインパクトの大きいイベントであるかを示しています。
今回の改革では、大きく2種類の資金の動きが発生します。まず新規採用35銘柄への「買い圧力」です。これらの銘柄は2026年10月末にTOPIXへ正式採用されるため、それに合わせてTOPIX連動型のインデックスファンドや年金基金が新たにこれらの株を購入する必要があります。160兆円規模の資産が構成比率に応じて新たな35銘柄を買い始めるため、発表後から入替実施日にかけて相応の買い需要が発生しやすくなります。
一方、683銘柄の移行措置銘柄には、四半期ごとに継続的な「売り圧力」が発生します。各四半期末にインデックスファンドが12.5%分のウエイト削減に対応した売りを行うため、2026年10月末から2028年7月末までの8回にわたり、定期的な売り需要が生まれます。これは単発のイベントではなく、2年間にわたる継続的な下押し圧力であるという点が重要です。特に流動性の低い中小型株については、たとえインデックスファンドの売りが小規模であっても、株価に対する影響が大きくなりやすいことに注意が必要です。
新規採用35銘柄への注目|セリア・マクドナルドHD・GOなど
今回新たにTOPIXへ採用される35銘柄(スタンダード23社、グロース12社)は、個人投資家にとっても注目度の高い銘柄が多く含まれています。代表的なものを取り上げると、まず100円ショップ「Seria」を全国展開する株式会社セリア(2782)は、スタンダード市場からの採用として最も話題性が高い企業の一つです。次に日本マクドナルドホールディングス(2702)は、知名度・業績ともに申し分なく、スタンダード市場上場企業ながらTOPIX採用基準を満たした形です。また、タクシーアプリ「GO」で急成長するGO株式会社(581A)や、人気のフードデリバリー関連、東映アニメーション(4816)なども含まれており、今後のインデックス買いへの期待から発表翌日以降の株価動向に注目が集まっています。
ただし、ここで重要な注意点があります。TOPIX採用による買い圧力はすでに「発表後の株価」にある程度織り込まれる傾向があります。発表前に先読みした機関投資家や一部の個人投資家がすでに買いを入れている場合、実際の入替実施日(10月最終営業日)前後に「材料出尽くし」による売りが来ることもあります。新規採用銘柄への投資は、このタイミングのリスクを十分に認識したうえで、企業の本質的な事業価値をきちんと評価してから判断することが大切です。
中小型株への影響と個人投資家が押さえるべきリスク
TOPIX改革が特に大きな影響を与えるのは、日本の上場企業の中でも「中小型株」と呼ばれる規模の銘柄群です。これまでTOPIXに採用されていることで、インデックスファンドからの一定の購入需要が常に存在していた中小型株は、移行措置銘柄に指定されることでその需要が2026年から2028年にかけて段階的に消失することになります。
個人投資家が特に注意すべきリスクとして、保有している銘柄が移行措置銘柄に該当している場合の対処法が挙げられます。まず確認すべきは「自分が保有する銘柄が683銘柄の移行措置リストに含まれているかどうか」です。JPXの公式サイトや各証券会社のニュースで確認できます。次に、その企業が2027年10月の再評価に向けて経営改善や流動性向上の取り組みを行っているかどうかを見極めることが重要です。IRレポートや決算説明会の内容を確認し、企業の姿勢を見定めましょう。
また、新基準TOPIXでは「大型株が急成長した場合、浮動株時価総額の累積比率の上位97%に入るハードルが上がり、中小型株が排除されやすくなる」という構造的問題も指摘されています。大型株の時価総額が膨らむほど、中小型株が「上位97%以内」という継続基準を満たし続けることが難しくなるため、日本の中小型株全体が長期的に不利な局面に立たされる可能性があります。この点は、日本株のポートフォリオを組む際に念頭に置いておくべき重要な視点です。
第4章:企業側の視点|TOPIX採用を維持するために何が求められるか

出典:Unsplash(Amy Hirschi)
TOPIX採用の経済的意義|資金流入と企業価値の関係
企業にとってTOPIXへの採用・継続採用は、単なる「ステータス」ではなく、実質的な経済的利益を意味します。TOPIXに連動する160兆円超の資産は、構成銘柄の時価総額に応じて自動的にその銘柄を購入し続けます。これは、TOPIX採用銘柄には常に一定の「インデックス買い需要」が存在することを意味しており、株価の安定的な下支えになります。逆に言えば、TOPIX除外が決まれば、この安定した買い需要が失われることになります。
さらに、TOPIX採用は機関投資家の投資ユニバース(投資対象とする銘柄リスト)に入るための「入場券」でもあります。多くの国内外の機関投資家は、投資できる銘柄をTOPIX構成銘柄に限定しているか、少なくともTOPIX採用銘柄を優先的に選んでいます。つまりTOPIXから除外されると、機関投資家の視野から外れてしまい、長期的な資金流入が大幅に減少するリスクがあります。
TOPIXに連動する資産が684兆円(浮動株時価総額ベース)規模であることを踏まえると、採用継続と除外の差は、数十億円から数百億円規模の資金流入・流出の差につながります。規模の小さな企業にとっては、この差が株価に与えるインパクトは特に大きいでしょう。TOPIX採用の維持は、まさに企業の「生命線」とも言える重要な経営課題になっています。
流動性改善のために企業がとれる具体的な施策
移行措置銘柄に指定された企業が、2027年10月の再評価でTOPIXへの復活を目指すためには、年間売買代金回転率の向上と浮動株時価総額の確保という2つの課題に取り組む必要があります。これらを改善するための具体的な施策はいくつか考えられます。
企業が取り組める流動性改善策
- IR活動の強化:決算説明会や個人投資家向け説明会の充実で、投資家の関心を高め売買を活発化させる
- 株主還元の強化:増配・自己株式取得の実施で投資家の注目を集め、売買代金を増加させる
- 浮動株比率の向上:大株主が保有比率を下げることで浮動株時価総額を高める(株式分割も有効)
- 英語開示の充実:外国人投資家の投資対象として認知されることで、海外からの売買需要を取り込む
- 事業成長の加速:業績改善・新規事業展開による本業での成長で株価・時価総額を引き上げる
特に「株式分割」は流動性向上に効果的な手段として注目されています。高い株価は小口投資家の参入障壁になるため、株式分割で1株あたりの価格を引き下げることで、より多くの投資家が取引に参加しやすくなります。これにより売買代金が増加し、年間売買代金回転率の改善につながる可能性があります。実際に、東証プライムへの上場継続要件が厳格化された際も、多くの企業が流動性改善を目的とした株式分割を実施した事例があります。
また、ROE(自己資本利益率)の向上も間接的に流動性改善に貢献します。ROEが高い企業は機関投資家から評価されやすく、結果として売買が活発化します。PBR1倍割れの解消や資本コストを意識した経営が求められるようになった昨今の市場環境において、こうした「稼ぐ力」の向上と株主還元の両立が、TOPIX採用継続を実現するための王道戦略と言えます。
2028年10月の第2回定期入替に向けた企業の戦略
JPXは2028年10月に第2回定期入替を予定しており、この時点で再度の銘柄見直しが実施されます。2027年10月の再評価で復活できなかった銘柄は、2028年7月末でTOPIXから完全除外されますが、この時点ですでに除外された銘柄が2028年10月に再び採用を目指すことも制度上は可能です。定期入替は毎年10月を基準として実施されることが予定されており、企業はこのサイクルを念頭に継続的な経営改革を推進していく必要があります。
投資家の立場からは、企業が「2028年10月の再採用」を視野に入れた経営改革に本気で取り組んでいるかどうかを見極めることが重要です。決算発表のタイミングや中期経営計画の発表内容、株主総会での経営陣の発言などから、企業のIR・経営改革への本気度を読み取ることができます。改革に積極的な企業は中長期的な株価上昇の可能性を秘めており、改革姿勢が弱い企業は反対に長期的な株価下落リスクを抱えることになります。
今回のTOPIX改革は、日本の上場企業全体に「質の高い経営」への転換を促す構造的な圧力となっています。TOPIX採用継続という目標が、企業にとって「稼ぐ力の向上」「投資家との対話充実」「資本効率の改善」という経営改革の具体的なインセンティブになることを、JPXおよび東証は意図しています。この点において、TOPIX改革は単なる「指数の組み替え」ではなく、日本の資本市場全体を底上げする「市場改革の核心」と位置づけることができます。
第5章:TOPIX改革を活かした投資戦略|今すぐできる行動と注意点

出典:Unsplash(Maxim Hopman)
新規採用銘柄への短期・中長期的なアプローチ
TOPIX新規採用35銘柄への投資アプローチは、短期と中長期で性格が異なります。短期的な視点では、「TOPIX採用による買い需要の先取り」が一つの戦略です。発表(2026年10月7日)から実際の入替実施日(10月最終営業日)までの期間、インデックス買いを見越した先回り買いが入りやすいため、発表直後に株価が上昇するパターンが多く見られます。ただし、この「発表後の上昇」はすでに発表前から期待で買われていることも多く、実際の入替日前後に「材料出尽くし」で株価が下がるリスクも存在します。
中長期的な観点では、新規採用銘柄の本質的な事業価値を評価したうえで投資判断を下すことが基本です。たとえば日本マクドナルドホールディングスのような消費者にも馴染み深い企業は、TOPIX採用による知名度向上に加え、業績の安定性という観点からも魅力的に映るでしょう。セリアやGOのような成長企業であれば、TOPIX採用で機関投資家の購入対象に加わることで、今後の株価上昇の追い風になる可能性があります。いずれの場合も、TOPIX採用はあくまで「プラスα」のカタリストであり、投資の主軸は企業の本業の成長性・収益性・財務健全性の評価に置くことが重要です。
また、TOPIX採用銘柄への投資手法として、TOPIXに連動するインデックスファンドやETFへの積み立て投資という選択肢も見逃せません。個別株のリスクを取ることなく、TOPIX全体の成長に乗れるこの方法は、特に投資初心者や「個別株選びに自信がない」という方に向いています。新TOPIXは流動性の高い986銘柄に絞り込まれているため、指数の質が向上し、より投資しやすい指数に生まれ変わったとも言えます。
移行措置銘柄を保有している場合の対処法
自分が保有している銘柄が今回の683銘柄の移行措置リストに含まれていると知った投資家は、まず冷静に状況を整理することが大切です。移行措置銘柄だからといって、即座に売却が正解とは限りません。なぜなら、売り圧力はあくまで「段階的」であり、また企業そのものの事業価値が変わったわけではないからです。
移行措置銘柄を保有している場合のチェックリスト
- その銘柄の事業は今後も成長が見込めるか(本業の競争力の確認)
- 企業はTOPIX再採用に向けた経営改革(増配・IR強化・株式分割など)を示しているか
- 自分の投資目的(短期キャピタルゲインか長期配当受取か)と保有継続の整合性はあるか
- 2027年10月の再評価で基準回復の可能性はどれほどあるか
- 移行措置による売り圧力の各タイミング(四半期末)を把握したうえで保有を続けるか判断する
具体的な判断フローとして、まず「企業の事業価値を自分なりに評価する」ことが第一歩です。PERやPBR、配当利回りなどの指標から割安感があるか確認し、業績トレンドや中期経営計画の内容を読み込みましょう。次に「企業が流動性改善に本気で取り組んでいるか」をIR情報や株主総会の質疑応答から読み解きます。本気の改革姿勢が見られる企業は、2027年10月の再評価で復活する可能性があり、その場合は株価反発も期待できます。一方、改善策が見えない銘柄については、今後も段階的な売り圧力を受け続けるリスクが高く、早めに見直しを検討することも選択肢の一つです。
重要なのは、「TOPIX除外」という事実だけで感情的に売却を急がないことです。長期的な事業価値が評価されれば、TOPIX除外後も株価は維持・上昇するケースがあります。実際、第1段階の見直しで影響を受けた企業の中にも、その後業績回復とともに株価が大きく上昇したケースが存在します。あくまでも「なぜその株を買ったか」という投資判断の原点に立ち返り、冷静に保有継続の是非を判断してください。
TOPIX連動インデックス投資家が確認すべき3つのポイント
NISAやiDeCoを通じてTOPIX連動型インデックスファンドに積み立て投資をしている方にとって、今回のTOPIX改革は「特別に何かアクションが必要」というわけではありません。インデックスファンドは指数の構成銘柄変更に自動的に対応するため、保有しているファンドが自動的に新基準の986銘柄ベースへと移行します。基本的にはそのまま積み立てを継続して構いません。
ただし、TOPIX連動型インデックス投資家が確認しておくべき3つのポイントがあります。第1に「ファンドのベンチマーク変更に関するお知らせを確認すること」です。一部のファンドでは、銘柄入れ替えに伴い目論見書や運用報告書が更新されますので、確認しておくと安心です。第2に「銘柄入れ替え時の一時的なコスト(売買コスト)がファンドのパフォーマンスに与える影響」を意識することです。入替時の売買コストはごく小さなものですが、長期投資においても認識しておくべき要素です。第3に「TOPIX全体の指数としての質向上を好意的に評価すること」です。流動性の低い銘柄が排除されることでTOPIXの実質的な投資対象としての使い勝手は向上します。これはTOPIX連動型インデックス投資の長期的な魅力度の向上を意味します。
最終的に、TOPIX改革は「日本株全体の底上げ」と「投資家にとっての指数の質向上」を目指した歴史的な転換点です。長期投資の観点では、こうした改革が正の変化をもたらすと前向きに捉え、引き続き規律ある積み立て投資を続けることが最善の選択といえます。市場のノイズに惑わされず、長期的な視野で資産形成を続けることが、個人投資家にとって最も確実な道です。
まとめ:TOPIX新基準移行措置683銘柄|変化を知ることが最強の武器になる
2026年10月7日のJPX発表によって、日本の株式市場は大きな転換期を迎えました。TOPIXは「全入型の指数」から「流動性・規模基準をクリアした986銘柄による選別型指数」へと生まれ変わります。基準未達の683銘柄は2026年10月末から2028年7月にかけて四半期ごとに8段階でウエイトを低減される「移行措置銘柄」に指定されました。一方、スタンダード・グロース市場から新たに35銘柄が採用され、日本マクドナルドHD・セリア・GOなど知名度の高い企業が次期TOPIXの仲間入りを果たします。
この記事の要点まとめ
- 新基準TOPIXの採用条件は「年間売買代金回転率0.20以上」かつ「浮動株時価総額累積比率が上位96%以内」の2つ
- 移行措置銘柄683社は四半期ごと12.5%ずつ、8段階でウエイト低減され2028年7月に完全除外
- 2027年10月の再評価で基準を再クリアすれば「復活」の可能性がある
- 新規採用35銘柄には買い圧力、移行措置銘柄には継続的な売り圧力が発生する
- TOPIX連動型インデックス投資家は基本的に積み立て継続でOK。指数の質は向上する
変化は怖くありません。変化の内容を理解した人だけが、その変化を「チャンス」に変えられます。保有銘柄が移行措置銘柄に含まれていても、企業の本質的な価値を見極めれば正しい判断ができます。TOPIX改革を起点に、自分の投資ポートフォリオを改めて見直し、「質の高い銘柄」「成長する企業」を選ぶ目を磨いていきましょう。今日の一歩が、将来の資産形成を大きく変える起点になります。変化を恐れず、知識を力に変えて、前向きな一歩を踏み出してください。

DIE WITH ZERO 人生が豊かになりすぎる究極のルール
📖 この本はまさに 私のバイブル です。
人生やお金の考え方が大きく変わりました。

貯金の正解よりも、“今の配分設計”が大事。 時間×お金×健康のピークを見極め、体験の配当を最大化する一冊。
コメント