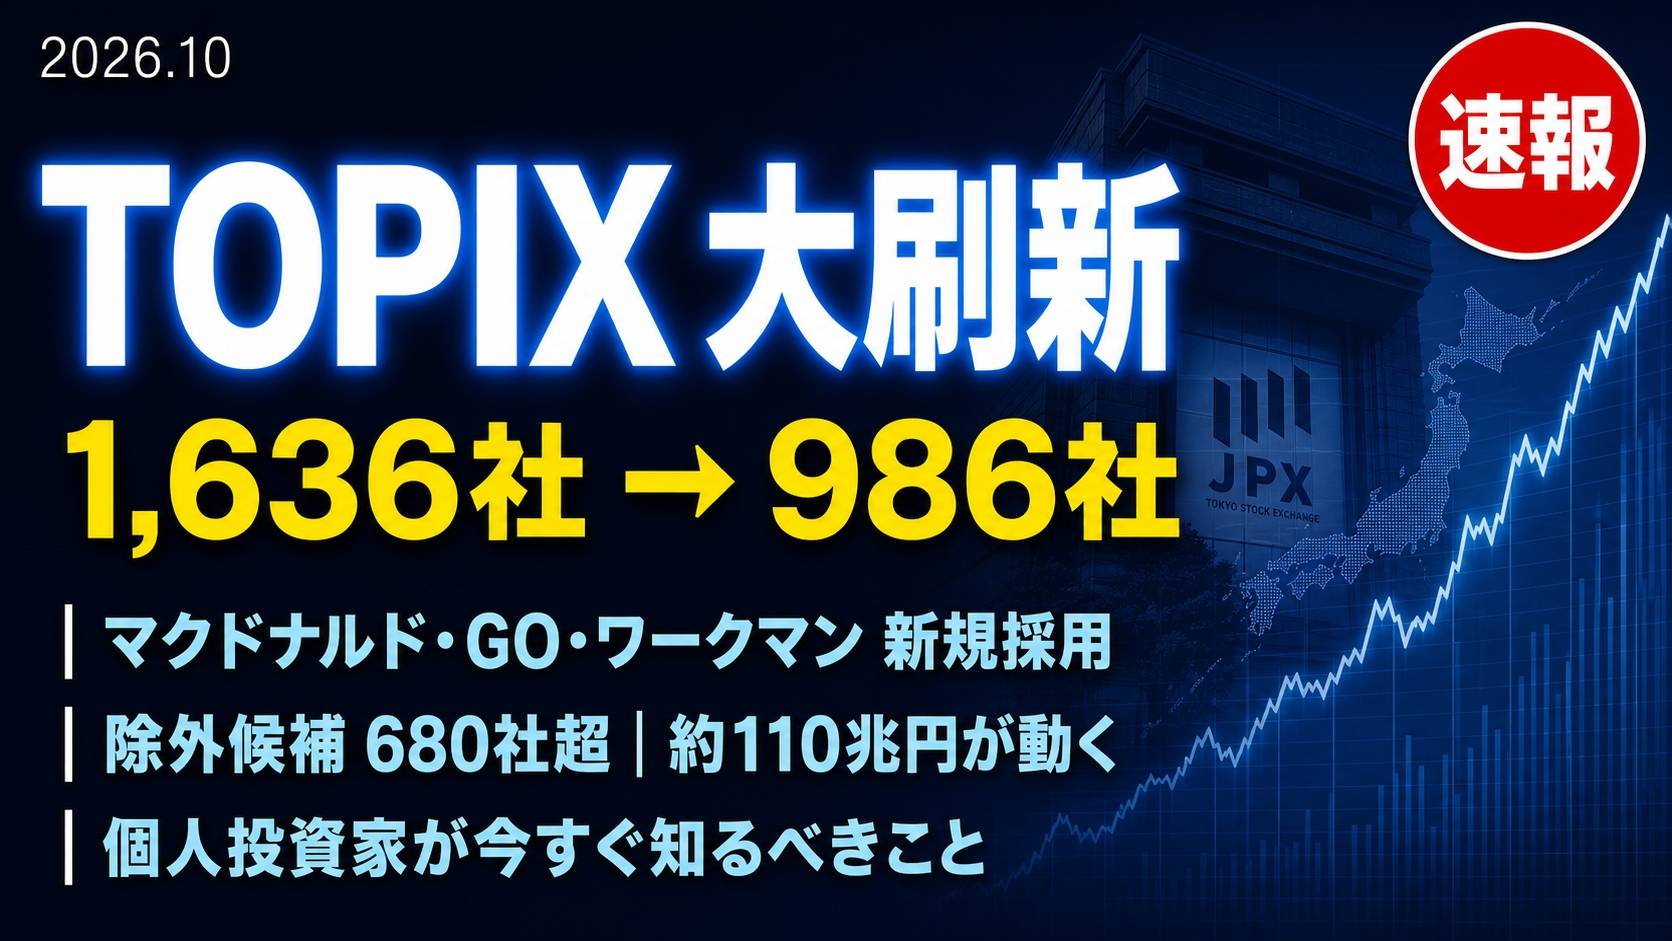
2026年10月7日、日本取引所グループ(JPX)が歴史的な発表を行いました。東証株価指数(TOPIX)の構成銘柄が、これまでの1,636社から一気に986社へと大幅に絞り込まれることが正式に決まったのです。日本マクドナルドホールディングスやタクシーアプリで知られるGO(ゴー)、アウトドア衣料のワークマンなど、名前を聞けば誰もが知るような企業が新たにTOPIXへ加わる一方で、600社を超える銘柄が段階的に外れていきます。TOPIXはインデックスファンドや年金、ETFなど約110兆円もの資産が連動している、日本株を代表する指数です。つまりこの大改革は、私たちの投資や資産運用にも深く関わる「一大イベント」。この記事では、TOPIX刷新の背景から仕組み、注目銘柄、そして個人投資家がどう動くべきかまで、わかりやすく丁寧に解説します。
この記事でわかること
- TOPIXが1,636社から986社へ絞り込まれた本当の理由と改革の全体像
- 新しい採用基準(年間売買代金回転率・浮動株時価総額)の具体的な仕組み
- マクドナルドやGO、ワークマンなど注目銘柄の追加・除外の背景にある法則
- 約110兆円が連動するTOPIX改革が株価やETFに与えるリアルな影響
- 個人投資家がこのタイミングにどう備え、どう行動すべきかの具体的ヒント
目次
- 第1章|TOPIX刷新とは何か? 改革の背景と全体像
- 第2章|TOPIX新採用基準の仕組みを徹底解説
- 第3章|注目銘柄を深掘り、TOPIX刷新の勝者と敗者
- 第4章|110兆円が動く、TOPIX改革が市場に与える影響
- 第5章|個人投資家はどう動く?TOPIX刷新を活かす戦略
- まとめ|TOPIX刷新があなたの投資を変えるチャンス
第1章|TOPIX刷新とは何か? 改革の背景と全体像

TOPIXが「刷新」を迫られた根本的な理由
TOPIX(東証株価指数)とは、東京証券取引所に上場しているすべての国内普通株式を対象に、時価総額をベースに算出する株価指数です。日本の株式市場全体を映す「鏡」のような存在として、1969年から長く使われてきました。しかし近年、この指数に対して「本当に日本株式市場の実力を正確に表しているのか?」という疑問が、国内外の機関投資家から次々と上がるようになりました。
問題の核心は、指数の中にほとんど売買されない「流動性の低い銘柄」が大量に含まれていた点にあります。かつてTOPIXは東証一部上場であれば自動的に採用される仕組みだったため、実質的にほとんど取引されないような小型・低流動性銘柄が1,600社以上ひしめき合っていました。パッシブ運用(指数に連動させる運用)を行うファンドや年金は、TOPIXに連動させるためにこうした銘柄も機械的に買い続けなければなりませんでした。これは運用コストを押し上げるだけでなく、指数そのものの「投資対象としての機能性」を著しく低下させていたのです。
2022年4月に東証が市場区分をプライム・スタンダード・グロースに再編したことを契機に、JPX(日本取引所グループ)はTOPIXの本格的な見直しに着手しました。単に「数を減らす」のではなく、流動性が高く、実際に投資家に使いやすい指数に生まれ変わらせることが改革の本質です。投資家が「この指数に連動したい」と思える魅力的な指数に変えることで、日本の株式市場全体の活性化につなげるという大きな目標があります。
約110兆円もの資産がTOPIXに連動していると言われています(2024年3月末時点)。これはETF(上場投資信託)、インデックスファンド、年金信託などを合算した数字であり、これだけの規模の資金が動く指数の「体質改善」は、日本の株式市場全体に大きな変化をもたらします。今回の刷新はまさに、その出発点となる歴史的な出来事です。
TOPIXは「日本株全体の鏡」でしたが、ほとんど売買されない低流動性銘柄が多数含まれることで、海外機関投資家からの信頼が低下していました。改革の本質は「質の向上」にあります。
第一段階から第二段階へ、改革の歩み
TOPIXの改革は一夜にして行われたわけではありません。段階を踏んで慎重に進められてきました。まず「第一段階の見直し」として、流通株式時価総額が100億円未満の銘柄を段階的に排除する措置が2022年から始まり、2025年1月末をもって完了しました。これによって指数の質はある程度改善されましたが、まだ十分ではないという評価が続いていました。
第一段階では「時価総額の絶対的な大きさ」を基準としていましたが、第二段階では「実際にどれだけ売買されているか」という流動性の視点が加わりました。これが今回の「TOPIX刷新」の核心部分です。新たに導入された「年間売買代金回転率」という指標によって、時価総額が大きくても実際に取引されていない銘柄は対象外となり、逆に時価総額が比較的小さくても活発に取引される銘柄が採用されるケースが生まれました。
第二段階の改革スケジュールは明確に設定されており、初回の定期入れ替えが2026年10月、2回目が2028年10月、以降は毎年10月に定期的に見直しが行われます。継続採用されなかった銘柄(移行措置銘柄)は、いきなり除外されるわけではなく、四半期ごとに8段階で段階的にウエイトが低減されていくため、市場への急激なショックを抑える配慮がなされています。
この改革スケジュールで重要なのは、2026年8月末のデータが採用・除外の評価基準日となっている点です。売買代金回転率と浮動株時価総額が、この時点のデータをもとに判定されました。企業はこの基準日に向けて自社株買いや流動性向上策を講じるなど、積極的な対応を迫られた側面もあります。
1,636社から986社へ、何が変わるのか
2026年10月7日にJPXが正式に発表した内容によると、10月末に刷新されるTOPIXの組み入れ銘柄数は現在の1,636社から986社へと約4割削減されます。新規に追加される銘柄は日本マクドナルドホールディングスやGO(タクシーアプリ運営)、ワークマンなど35社程度であり、一方で継続採用されない移行措置銘柄は684社超にのぼります。
銘柄数が大幅に減るということは、TOPIXが「広く薄く」から「厳選された高流動性銘柄の集合体」へと性格を変えるということです。これにより、TOPIXに連動するETFやインデックスファンドは、より少ない銘柄で運用できるようになり、運用コストの低下や、指数の値動きがより実態経済を反映しやすくなるという効果が期待されます。
| 項目 | 改革前(2026年10月まで) | 改革後(2026年10月末から) |
|---|---|---|
| 構成銘柄数 | 1,636社 | 986社(約4割減) |
| 採用基準 | 流通株式時価総額100億円以上 | 売買代金回転率+浮動株時価総額の2軸 |
| 定期入れ替え | なし(非定期) | 毎年10月(年1回定期実施) |
| 除外銘柄の扱い | 段階的ウエイト低減(第一段階) | 四半期8段階でウエイト低減後、2028年7月に完全除外 |
このように、TOPIXは「上場すれば基本的に含まれる」という旧来の考え方を完全に脱却し、「流動性と市場代表性で選ばれる」指数へと生まれ変わります。日本の株式市場が国際競争力を取り戻すための重要な一歩であり、個人投資家にとっても無視できない変化です。次章では、新しい採用基準の具体的な仕組みをさらに深く掘り下げて解説します。
第2章|TOPIX新採用基準の仕組みを徹底解説

2つの採用基準とはどんな条件か
新しいTOPIXの採用基準は、シンプルに言えば「本当に取引されている銘柄かどうか」を2つの指標で測るものです。第一の基準が「年間売買代金回転率」、第二の基準が「浮動株時価総額の累積比率」です。この2つの条件を同時に満たした銘柄だけがTOPIXに組み入れられます。
年間売買代金回転率とは、ある銘柄が1年間にどれくらい売買されたかを、その銘柄の時価総額と比較した指標です。たとえば時価総額100億円の銘柄が1年間に20億円分売買されていれば、回転率は0.2となります。新規採用には0.2以上が必要であり、継続採用(すでに組み入れられている銘柄が引き続き採用されるための基準)は0.14以上と、やや緩めに設定されています。これは銘柄入れ替えの頻繁な発生を抑え、指数の安定性を保つための工夫です。
浮動株時価総額の累積比率とは、全対象銘柄を浮動株時価総額の大きい順に並べて積み上げていったとき、その銘柄が全体のどの位置にあるかを示すものです。新規採用には上位96%以内、継続採用には上位97%以内という基準が設けられています。これにより、極端に小さな銘柄は売買代金回転率を満たしていても除外され、指数全体としての市場代表性が確保されます。
この2軸の基準は、単に「大きい会社を集める」のでも「よく知られた会社を集める」のでもなく、「実際に投資家が積極的に売買している市場流動性の高い銘柄」を客観的に選ぶための仕組みです。知名度や業種に関係なく、数字で判断されるフェアな基準と言えます。中学生でもイメージしやすいよう例えると、学校の図書館で「よく読まれている本」だけを棚に残すようなイメージです。ほとんど誰も読まない本は倉庫に移し、代わりに人気の本をしっかり揃える、というわけです。
継続基準と追加基準の違い
採用基準には「すでにTOPIXに入っている銘柄が引き続き採用されるための継続基準」と「これまでTOPIXに入っていなかった銘柄が新たに採用されるための追加基準(新規採用基準)」の2種類があります。この違いを理解することは、市場の動きを予測するうえでとても重要です。
継続基準が追加基準よりも少し緩いのには合理的な理由があります。もし全く同じ基準で判定すると、毎年多数の銘柄が頻繁に出入りを繰り返すことになり、指数に連動する運用コストが激増してしまいます。また、銘柄入れ替え時の売買による市場への影響も大きくなります。継続基準を緩めに設定することで、一度採用された銘柄はある程度安定して組み入れられ続け、指数自体の連続性と安定性が保たれます。
年間売買代金回転率:新規採用 0.2以上|継続採用 0.14以上
浮動株時価総額の累積比率:新規採用 上位96%以内|継続採用 上位97%以内
※評価基準日は各年8月末のデータを使用。結果は翌10月初旬に発表、10月末に反映。
新規採用基準をより厳しく設定することの意味は、「本当に活発に取引されている銘柄だけを新たにTOPIXに加える」という質へのこだわりです。既存銘柄に対する基準をやや緩めに設定することで安定性と流動性向上のバランスを取りつつ、新しく入る銘柄には高いハードルを課すという設計になっています。この二重構造こそが、新TOPIXの「厳選された高品質指数」としての信頼性を担保する仕掛けです。
また、指数の対象はプライム市場だけでなく、スタンダード市場やグロース市場の銘柄も含まれます。以前のように「プライム上場 = TOPIX採用」という単純な図式はなくなり、市場区分に関わらず流動性基準を満たしている銘柄のみが選ばれます。これはグロース市場の成長企業にとっても、実績を積めばTOPIXに採用されるチャンスが生まれるという意味で、健全な競争環境の醸成につながります。
移行措置銘柄の段階的ウエイト低減の仕組み
今回の入れ替えで継続採用されなかった銘柄(移行措置銘柄)は、いきなりTOPIXから消えるわけではありません。市場への急激な売り圧力や価格の激変を防ぐために、四半期ごとに8段階で段階的にウエイトが低減されていく仕組みが採用されています。具体的には、毎回12.5%ずつウエイトが削減され、2028年7月に完全に除外される予定です。
この移行措置は、TOPIX連動の大規模ファンドや年金が保有する当該銘柄を少しずつ売却できるよう設計されています。仮に一度にすべての銘柄を除外した場合、連動ファンドが一斉に売却を迫られ、該当銘柄の株価が急落するリスクがあります。段階的な除外により、この「需給ショック」を分散・緩和することが狙いです。
| 時期 | 段階 | ウエイト残存比率 |
|---|---|---|
| 2026年10月末(初回) | 第1段階 | 87.5% |
| 2027年1月末 | 第2段階 | 75.0% |
| 2027年4月末 | 第3段階 | 62.5% |
| 2027年7月末 | 第4段階 | 50.0% |
| 2028年7月末(最終) | 第8段階 | 0%(完全除外) |
この「じっくりと時間をかけて除外する」アプローチは、市場参加者全員に対して準備の時間を与えるという点で非常に合理的です。個人投資家の観点からも、移行措置銘柄の株価が徐々に売り圧力を受けやすい状況になることを理解しておくことが、リスク管理の基本となります。次の章では、この基準を通過した銘柄・落ちた銘柄の具体的な内容を見ていきましょう。
第3章|注目銘柄を深掘り、TOPIX刷新の勝者と敗者

新規採用銘柄:マクドナルド・GO・ワークマンが加わる意味
今回のTOPIX刷新で最も注目されたのが、新規採用銘柄の顔ぶれです。2026年10月7日のJPX発表および各証券会社の事前試算によれば、日本マクドナルドホールディングス、GO(株式会社GO、タクシーアプリ運営会社)、ワークマン(作業服・アウトドア衣料の小売大手)などが新たにTOPIXへ組み入れられることになりました。全体では35社程度の新規採用が見込まれています。
これらの銘柄に共通するのは、「知名度が高く、かつ投資家による取引が非常に活発」という点です。日本マクドナルドホールディングスは長年プライム市場に上場しながら、流通株式比率の低さなどを理由にTOPIXから外れていましたが、今回は売買代金回転率の基準を満たして採用されることになりました。GOはタクシーアプリ「GO」の運営企業として急成長しており、市場での注目度と流動性がともに高まっています。ワークマンはコロナ禍後もアウトドアブームを背景に業績を拡大し、個人投資家にも人気の銘柄です。
こうした銘柄がTOPIXに採用されることの意味は非常に大きいです。約110兆円が連動するTOPIX連動ファンドや年金は、これらの銘柄を機械的に買い入れる必要が生じます。つまり、採用が決まった時点から一定の「買い需要」が発生するため、株価に上昇圧力がかかりやすくなります。これが「TOPIX採用=株価にプラスのイベント」として市場で認識される理由です。
また、今回の新規採用にはグロース市場からの銘柄も含まれており、市場区分に関わらず流動性の高い成長企業がTOPIXに加われることが実証されました。これは「グロース市場は投資対象として二流」というイメージを覆すものであり、若い成長企業にとっても大きな励みとなります。
マクドナルド・GO・ワークマンなど約35社が新たにTOPIX入り。採用決定後に約110兆円規模のパッシブ資金による機械的な買い需要が発生することが、株価上昇の背景となります。
除外候補680社超の業種別傾向
一方で、今回のTOPIX刷新で移行措置銘柄(事実上の除外候補)となる銘柄は684社超にのぼります。ロイター通信の報道によると、業種別ではサービス業、情報・通信業、小売業などの銘柄数が多い業種からの除外が目立ちます。これらの業種は上場銘柄数が多い分、基準を満たさない小型・低流動性銘柄も多く含まれていたと考えられます。
除外される銘柄の特徴を整理すると、主に以下のような企業が多い傾向があります。年間売買代金回転率が0.14を下回る、取引の薄い中小型株。実質的なオーナー一族や大株主が株式の大半を保有し、市場での流通量が少ない銘柄。業績は安定していても投資家の注目度が低く、売買高が継続的に低水準な銘柄。こうした銘柄は「上場しているけれど実質的に市場機能を果たしていない」という批判を受けやすく、今回の改革の主たるターゲットとなりました。
除外される銘柄の投資家にとっては厳しい現実ですが、長期的には市場全体の効率性向上につながります。かつては「TOPIX採用で自動的に一定の買い需要がある」という恩恵を受けていた銘柄も、今後は純粋に事業の実力と投資家の評価によって株価が決まる、よりフェアな環境に置かれることになります。
また、除外候補銘柄の中には「2027年10月の再評価」を目指して、自社株買いの拡大や株式分割、投資家向け広報(IR)の強化を図る企業も出てくることが予想されます。2027年の再評価で継続採用基準を満たせば、移行措置中でも改めてTOPIX構成銘柄に返り咲く可能性があります。こうしたダイナミズムが、日本の上場企業全体のガバナンス意識を高める副次的な効果をもたらすことも期待されています。
キオクシアHDなど特別注目銘柄の動向
今回のTOPIX刷新の文脈で、特に市場の注目を集めているのがキオクシアホールディングスです。楽天証券の分析によると、キオクシアHDは「2026年最大のモメンタム銘柄」と評されており、半導体・記憶装置(NAND型フラッシュメモリ)大手として市場での存在感は際立っています。TOPIX入れ替えとは別の文脈でも、AI関連需要の拡大を背景に10月から11月にかけての注目度は非常に高い状況です。
また、タイミー(スキマバイトアプリ運営)なども新規採用候補として挙がっており、デジタル経済の台頭を反映した指数構成の変化が見て取れます。従来のTOPIXが製造業や金融業の大手企業中心だったのに対し、新TOPIXはITサービス、フードサービス、アウトドア消費といった現代の消費トレンドを反映した銘柄群が加わることで、より「いまの日本経済の実態」を反映した指数になります。
| 銘柄名 | 業種 | 注目ポイント |
|---|---|---|
| 日本マクドナルドHD | 小売・飲食 | 知名度・生活密着型で個人投資家にも人気 |
| GO(株式会社GO) | 情報・通信 | タクシーアプリで急成長、流動性高い |
| ワークマン | 小売 | アウトドアブームで業績・知名度拡大 |
| キオクシアHD | 半導体・電子部品 | AI需要背景に「2026年最大のモメンタム銘柄」と評価 |
| タイミー | 情報・通信 | スキマバイト市場をリード、成長期待大 |
これらの注目銘柄を見ていると、今回のTOPIX刷新が単なる「整理作業」ではなく、日本経済の新しい主役たちを指数に迎え入れる「世代交代」としての意味も持つことがわかります。次の章では、この大規模な入れ替えが株式市場全体にどのような影響を与えるのか、より大きな視点から解説します。
第4章|110兆円が動く、TOPIX改革が市場に与える影響
パッシブ運用・ETFへの具体的な影響
TOPIXに連動する運用資産が約110兆円に達することは、すでに触れました。この巨大な資金が今回の銘柄入れ替えにどう反応するのかを理解することは、個人投資家にとっても非常に重要です。パッシブ運用とは、指数の構成銘柄と同じ比率で株式を保有することで、指数の値動きに連動した収益を目指す運用方法です。インデックスファンドやETFの多くがこの方式を採用しています。
今回のTOPIX刷新では、新規採用銘柄に対してパッシブ資金による買い需要が生じます。TOPIXに連動する110兆円規模のファンドは、新たに採用された銘柄を指数の時価総額に占める比率に応じて買い入れる必要があるからです。このため、採用が決定した2026年10月7日から実際に反映される10月末にかけて、採用銘柄への「需給面での追い風」が吹きやすい状況が続きます。
逆に、移行措置銘柄(除外候補)に対しては段階的な売り需要が発生します。ファンドは四半期ごとのウエイト低減に合わせて、保有比率を下げるための売却を行います。この継続的な売り圧力が、移行措置銘柄の株価に下落バイアスをかける要因となります。ただし8段階に分散されているため、急激な暴落ではなく、じわじわと価格が調整されていくイメージです。
TOPIX連動ETFを保有している個人投資家にとっては、このリバランスのコストが間接的に影響します。採用・除外に伴う売買コストはファンドが負担するため、ファンドの実質コストがわずかに増える可能性があります。しかし長期的には、流動性の高い銘柄だけで構成される指数のほうが運用効率は高まると考えられており、この一時的なコスト増は将来的な改善への投資とも言えます。
TOPIX連動ETFを長期保有している場合、今回の刷新による直接的なデメリットはほぼありません。むしろ長期的には指数の質が向上し、連動コストの低下や価格発見機能の改善につながる可能性があります。
指数イベントとして生まれる売買チャンス
今回の刷新以降、TOPIXの定期入れ替えは毎年10月に実施されることになります。日経新聞の解説記事(DGXZQOUB1086K0Q6A910C2000000)によれば、今後は毎年10月前後に「銘柄入れ替えを見据えた思惑売り、思惑買いに乗る指数イベントとしての売買チャンスが広がる」と指摘されています。これは日本版「指数イベント投資」とも呼べる新しい投資機会の誕生を意味します。
具体的な流れとしては、毎年8月末に評価基準日を迎え、その後10月初旬に入れ替え結果が発表され、10月末から実際のリバランスが始まるというサイクルになります。投資家は8月末の評価基準日をにらみながら、採用・除外が予想される銘柄を事前にポジションすることで、指数リバランスによる価格変動の恩恵を受ける戦略を取ることができます。
ただし、この「イベント投資」はリスクも伴います。試算や予測が外れた場合のロス、需給インパクトが想定より小さかった場合の収益機会の逸失、また大手機関投資家も同様の戦略を取るため競争が激しいという現実があります。個人投資家が単純にマネするだけでは必ずしも利益になるわけではなく、十分なリサーチと冷静な判断が不可欠です。
長期投資家の視点で見ると、こうした年次イベントは「短期の価格変動ノイズ」として捉え、基本的に無視するのが賢明な場合も多いです。しかし投資の仕組みを理解するうえで、TOPIXの指数イベントを知っておくことは、自分のポートフォリオがなぜある時期に動くのかを理解する助けになります。
企業ガバナンス改革への波及効果
TOPIXの刷新は、株式市場の指数の問題だけにとどまらず、上場企業のガバナンス(企業統治)や資本政策にも大きな影響を与えます。今回の入れ替え基準となった「年間売買代金回転率」と「浮動株時価総額」という2つの指標は、企業が投資家からどれだけ注目・評価されているかを客観的に示すものです。
移行措置銘柄となった企業は、2027年10月の再評価でTOPIXに返り咲くために、様々な改善策を講じる動機を持ちます。たとえば、自社株買いの実施で流通株式数を増やし売買代金回転率を高めること、株式分割で単価を下げて個人投資家が参加しやすくすること、決算説明会やIR活動を充実させて機関投資家・個人投資家の関心を引くことなどが考えられます。このように、TOPIX基準への適合が、上場企業の自律的なガバナンス改革を促す「外圧」として機能するという副次的な効果があります。
日本政府や金融庁が推進してきた「コーポレートガバナンス改革」「PBR1倍割れ問題への対応」といった政策方針とも方向性は一致しており、TOPIXの刷新はこうした改革を「市場メカニズム」を通じて加速させる役割を果たすとも言えます。企業が株主を意識した経営を行わなければ、指数から外れて機関投資家の自動的な買いがなくなる、というシンプルなメッセージが市場全体に届くからです。
第5章|個人投資家はどう動く?TOPIX刷新を活かす戦略

TOPIXインデックスファンド保有者が確認すべきこと
NISAやiDeCoでTOPIX連動のインデックスファンドを保有している方にとって、今回の刷新は「何もしなくていいのか」という疑問が浮かぶかもしれません。結論から言えば、長期投資を前提にTOPIX連動ファンドを保有している場合は、原則としてそのまま継続保有で問題ありません。ファンドのリバランス(銘柄の入れ替えに伴う売買)はファンド運用会社が自動的に行うため、個人投資家が自分で何か操作する必要はないからです。
ただし、この機会に自分が保有するファンドの内容を再確認することは非常に有益です。確認すべきポイントとしては、信託報酬(年間コスト)が他の類似ファンドと比べて競争力があるか、ファンドの純資産総額が十分に大きく流動性に問題がないか、トラッキングエラー(指数との乖離率)が低く抑えられているかといった点が挙げられます。今回のTOPIX刷新でファンドの内容が変わることを機に、より良いファンドへの乗り換えを検討するタイミングとしても使えます。
また、TOPIXとS&P500(米国株指数)の違いも改めて意識するきっかけになります。S&P500は500社に絞り込まれた高流動性指数として長年高い評価を受けてきましたが、今回の刷新でTOPIXも986社という「厳選された指数」になります。日本株への投資を検討する際、新しいTOPIXは以前より信頼性が高まった指数として捉え直すことができます。
もう一つ重要なのは、TOPIXと日経平均株価(日経225)の違いです。日経225は225社のみを対象にした指数であり、今後は986社を対象とする新TOPIXとの構成の差がより明確になります。日本株全体に広く分散投資したい場合は新TOPIX、より少数の有名大企業に集中したい場合は日経225というイメージで使い分けることができます。
新規採用銘柄への投資タイミングの考え方
TOPIX新規採用銘柄(マクドナルドやGO、ワークマンなど)への個別投資を検討している方へ、タイミングについての考え方をお伝えします。まず理解しておくべきことは、「採用が発表された後は、すでに市場が反応済みである可能性が高い」という点です。
一般的に、指数採用の情報は正式発表前に市場で織り込まれていく傾向があります。証券会社や機関投資家が事前にシミュレーションを行い、採用予想銘柄を先回りして買うため、発表前後にすでに価格が上昇していることが多いのです。2026年10月7日の正式発表後に購入する場合は、「採用されることがわかった後だから安心」という気持ちと同時に、「すでに多くの投資家が同じ判断をしている」というリスクも理解しておく必要があります。
TOPIX採用というニュースだけで投資判断するのは危険です。企業の業績、財務状況、競合環境、バリュエーション(PER、PBRなど)を総合的に判断することが長期的な資産形成の基本です。「採用銘柄だから必ず上がる」という思い込みは禁物です。
もし個別銘柄ではなくインデックスファンドを通じてTOPIX全体に投資する場合は、タイミングを図ることよりも「定期的・継続的な積み立て投資」を選ぶほうが、長期的な資産形成には向いています。これはドルコスト平均法と呼ばれる手法で、価格の上下に関わらず毎月一定額を買い続けることで、平均取得単価を平準化できるメリットがあります。指数の大きな入れ替えがある年も、淡々と積み立てを続けることが、長期投資家にとって最も再現性の高い戦略です。
毎年10月の「指数イベント」を長期戦略に組み込む方法
2026年以降、TOPIXの定期入れ替えは毎年10月に行われる「年次イベント」として定着します。これを長期投資戦略にどう組み込めばよいか、実践的な考え方を整理します。まず基本的な姿勢として、短期の価格変動イベントに振り回されず、自分の長期投資方針を軸に据えることが最重要です。
具体的な活用方法として考えられるのは、毎年7月から8月にかけて採用・除外予測の情報が市場に出回る時期に、自分のポートフォリオを点検する習慣をつけることです。自分が保有する銘柄が移行措置銘柄になりそうかどうか、逆に新規採用候補として注目されているかどうかを確認することで、保有銘柄の位置づけと市場での評価を再認識できます。
また、毎年10月のリバランスの時期は、採用銘柄が過度に買われて割高になったり、除外銘柄が過度に売られて割安になったりする現象が起きやすい時期でもあります。冷静に企業の本質的な価値(ファンダメンタルズ)を見極め、一時的な需給変動に流されない判断をすることで、他の投資家が感情的に動く場面を逆に活用できる可能性があります。
最終的に、TOPIX刷新が個人投資家にとって持つ最大の意義は、「日本株市場がより透明で公正な場所になっていく」という確信を持てるようになることです。流動性と実態に基づいた指数が日本株の標準となることで、海外からの投資資金も引き寄せやすくなり、日本株式市場全体の底上げが期待されます。長期投資家にとって、これほど心強い変化はそう多くありません。
| 投資スタイル | TOPIX刷新への対応方法 | 注意点 |
|---|---|---|
| インデックス積み立て長期投資 | 基本的に継続。ファンドのコストを年1回確認 | 刷新に動じず積み立てを継続する精神的耐性を持つ |
| 個別株中長期投資 | 保有銘柄のTOPIX採用状況を年1回確認する | TOPIX採用だけで投資判断せず、業績・財務を重視 |
| 指数イベント活用(短中期) | 8月末基準日前後の採用・除外予測情報を活用 | 予測外れのリスクと機関投資家との競争を認識する |
TOPIX刷新は、日本株投資の「ルール」が変わる歴史的な瞬間です。このルール変更を正しく理解し、自分の投資スタイルに合わせて活用することが、賢い個人投資家としての第一歩となります。
まとめ|TOPIX刷新があなたの投資を変えるチャンス
2026年10月末、TOPIXは1,636社から986社へと大きく生まれ変わります。今回の改革のポイントを振り返ると、改革の本質は「流動性の高い指数への体質改善」であり、年間売買代金回転率と浮動株時価総額という2つの客観基準によって銘柄が厳選されるようになりました。日本マクドナルドやGO、ワークマンなどの新規採用銘柄は、日本経済の新しい顔として指数に加わり、684社超の移行措置銘柄は2028年7月にかけて段階的に除外されていきます。
約110兆円が連動する指数の刷新は、ETFやインデックスファンドの運用効率向上、毎年10月の「指数イベント投資」という新しい機会の誕生、そして上場企業のガバナンス改革促進という多面的な効果をもたらします。個人投資家にとっての最善の行動は、長期積み立て投資を継続しながら、この構造変化を「日本株市場が良くなっていくプロセス」として前向きに受け止めることです。
市場の変化を恐れるのではなく、変化の仕組みを理解してこそ、投資の判断力は磨かれます。今回のTOPIX刷新を機に、日本株市場の仕組みをもう一段深く理解し、自分だけの長期投資戦略をしっかりと育てていきましょう。市場は変わり続けますが、「正しく知ること」と「継続すること」の価値は変わりません。

DIE WITH ZERO 人生が豊かになりすぎる究極のルール
📖 この本はまさに 私のバイブル です。
人生やお金の考え方が大きく変わりました。

貯金の正解よりも、“今の配分設計”が大事。 時間×お金×健康のピークを見極め、体験の配当を最大化する一冊。
コメント