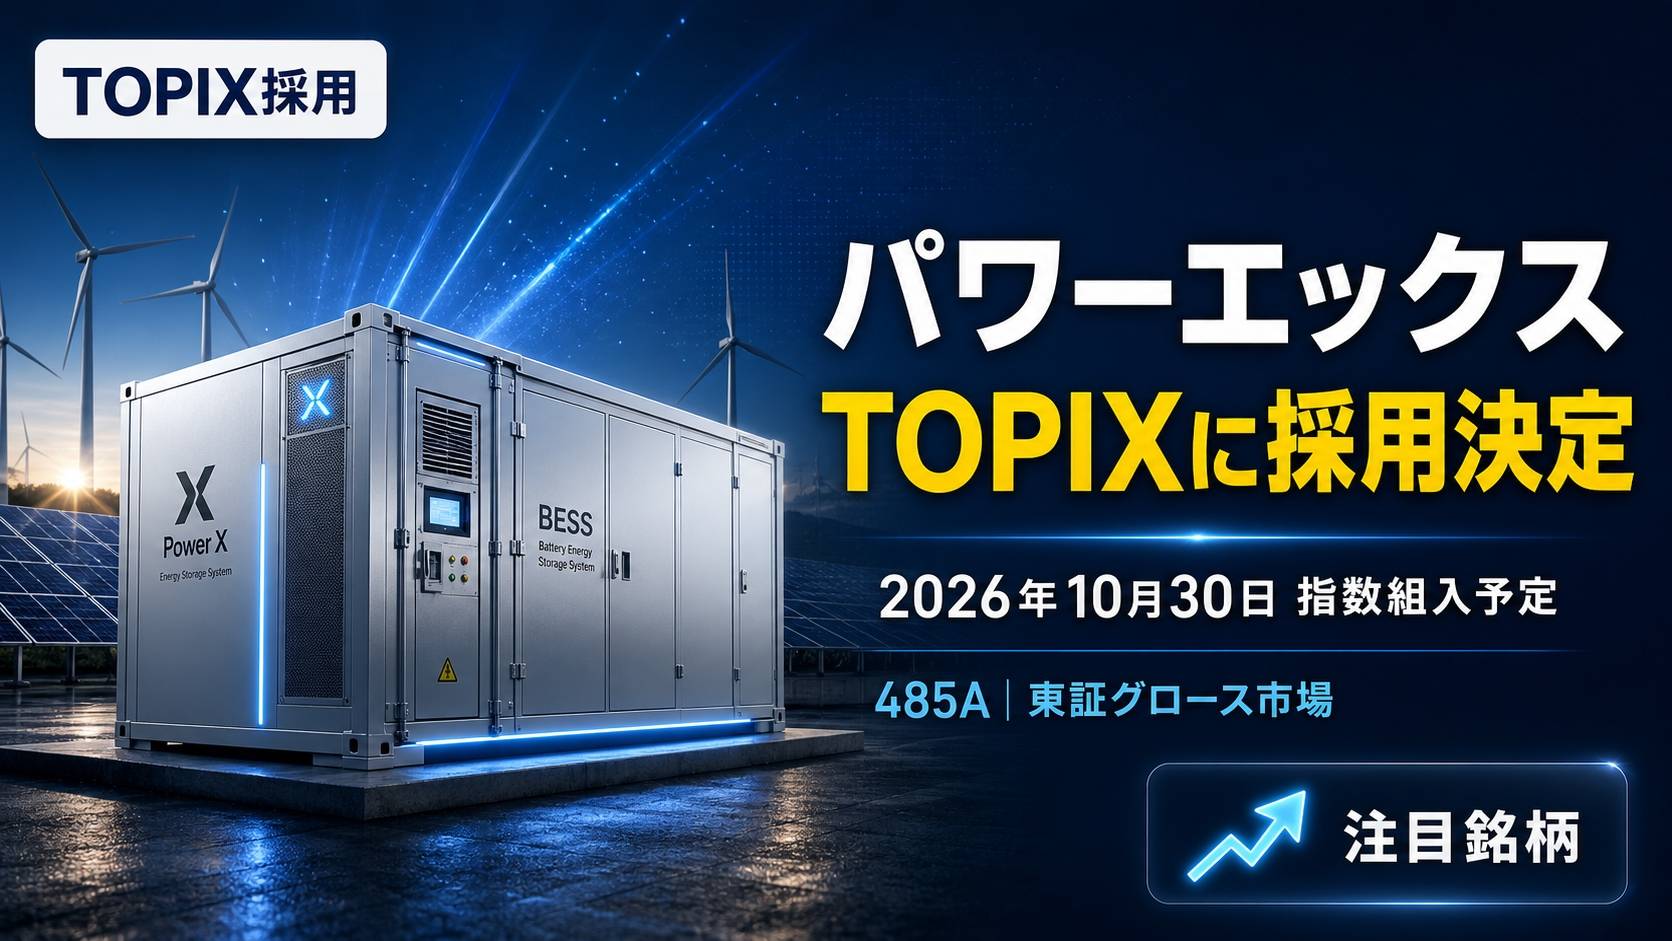
2026年10月8日、株式会社パワーエックス(証券コード:485A)は、東証株価指数(TOPIX)の構成銘柄として新たに採用されることが正式に発表されました。指数への組入日は2026年10月30日の予定です。TOPIXは日本を代表する株価指数であり、国内外の機関投資家が運用の基準として広く活用しています。その構成銘柄に選ばれるということは、企業としての信頼性・流動性・時価総額が一定の基準を満たしたことを意味します。パワーエックスは2021年に創業し、わずか数年で東証グロース市場に上場。大型蓄電システム「Mega Power」を軸に、日本のエネルギー自給率向上を目指してきたスタートアップです。今回のTOPIX採用は、同社が単なる成長企業から日本の産業を支えるインフラ企業へと飛躍する重要な節目となります。この記事では、パワーエックスとはどんな会社か、なぜTOPIXに採用されたのか、そして投資家や社会にとって何を意味するのかを、わかりやすく丁寧に解説します。
この記事でわかること
- パワーエックスがどんな事業を手がける会社かが理解できる
- 「新TOPIX」改革の仕組みと採用基準の変化が把握できる
- TOPIX採用が株価・投資家・企業価値に与える実際の影響がわかる
- パワーエックスの強みとリスク、今後の成長ストーリーが見えてくる
- エネルギー業界における蓄電システムの社会的意義が実感できる
- 第1章:パワーエックスとは何か|TOPIX採用企業の正体に迫る
- 第2章:新TOPIX改革とは何か|パワーエックス採用を生んだ仕組みを知る
- 第3章:TOPIX採用がパワーエックスの株価・企業価値に与える影響
- 第4章:パワーエックスの強みとリスク|投資判断に必要な両面の視点
- 第5章:パワーエックスの未来戦略|エネルギー自給国・日本を目指して
- まとめ:TOPIXへの採用はパワーエックスにとって何を意味するのか
第1章:パワーエックスとは何か|TOPIX採用企業の正体に迫る
創業の背景と伊藤正裕CEOのビジョン
パワーエックスは、2021年に伊藤正裕氏によって設立されたエネルギーテック系のスタートアップ企業です。伊藤氏は17歳という若さで3D系ソフトウェア会社「ヤッパ」を創業し、2014年にZOZO(旧スタートトゥデイ)に同社を売却した後、約7年間にわたりZOZOテクノロジーズのCEOを務めました。大型ECサービスを裏側から支えるシステム開発の現場を経験した伊藤氏が、次に目を向けたのは「エネルギー」という分野でした。
日本はエネルギーの自給率が非常に低く、石油や天然ガスの大部分を海外からの輸入に依存しています。太陽光や風力といった再生可能エネルギーの導入は進みつつあるものの、電力を「ためる」技術、すなわち大型の蓄電システムが国内で十分に整備されていないことが大きな課題でした。伊藤氏はこの課題こそが、日本のエネルギー自給率を根本から変えられるビジネスチャンスだと確信し、「大規模蓄電システムを国内で製造する」という明確なビジョンを掲げてパワーエックスを立ち上げました。
創業当初から「ハードとソフトの統合」を核心戦略に据え、単なる製品販売にとどまらず、自社開発の制御ソフトウェア「Power OS」を組み込んだトータルソリューションを提供する方向性を打ち出しました。シリコンバレーでも注目を集め、多様な国籍のエンジニア(外国籍比率51.5%)を集結させた少数精鋭の開発チームで、スピード感のある製品開発を続けています。
伊藤氏が特に強調するのは「日本をエネルギー自給国にする」という大きな目標です。これは単なるキャッチフレーズではなく、実際の事業設計の根幹にあります。再生可能エネルギーは発電量が天候に左右されるため、電力系統を安定させるためには大容量の蓄電システムが不可欠です。パワーエックスはその要となるBESS(Battery Energy Storage System、蓄電システム)を国産で供給することで、日本のエネルギー安全保障に直接貢献しようとしています。
ポイント:伊藤正裕CEOはZOZO出身の連続起業家であり、「日本のエネルギー自給率向上」という社会課題に真正面から取り組むため、2021年にパワーエックスを設立。テクノロジーと製造業を融合した独自のモデルが同社の最大の個性です。
主力製品「Mega Power」とBESS事業の全貌
パワーエックスの収益の中核を担うのは、大型蓄電システム「PowerX Mega Power」シリーズです。Mega Powerはコンテナ型の設計を採用しており、20フィートのコンテナ1基に最大2,742 kWhという膨大な電力量を蓄えることができます(Mega Power 2700Aの場合)。液冷式の冷却システムを搭載することで安全性と耐久性を高めており、最長20年の容量保証がついている点も顧客から高い評価を受けています。
主な顧客は電力系統事業者、再生可能エネルギー発電所事業者、自治体、商業施設などのB2B(企業間取引)です。太陽光発電所や風力発電所に隣接して設置することで、発電量が余った昼間に電力を蓄え、日照のない夜間や曇りの日に放出するという運用が基本となります。このしくみにより、再エネ由来の電力を無駄なく活用し、系統への負荷を安定させることができます。
BESS事業の業績は急拡大しています。FY2025(2025年3月期)の連結売上高は193億円で前期比3倍超、BESS事業単体では売上171億円・セグメント利益39億円を計上しました。受注残高は370億円超(前期比+605%)に積み上がっており、2026年以降の売上を相当程度先読みできる状態になっています。岡山県玉野市に構える本社工場「Power Base」に加え、岡山第2工場(三井E&S玉野事業所内)も2026年9月から「Mega Power 2500」の生産を開始しており、生産体制の強化が着実に進んでいます。将来的には新工場を加えた3拠点体制で年間6.8GWhの生産能力を目指すとされています。
また、自社開発の制御OS「Power OS」はAI連携による充放電の最適化機能を持ち、電力市場の価格変動に応じて蓄電・放電のタイミングを自動で調整します。このソフトウェア面での付加価値が競合他社との差別化につながっており、単なる「箱もの」ではなく、インテリジェントなエネルギーマネジメントシステムとして提供されている点が大きな強みです。
| 製品名 | 容量 | 特徴 |
|---|---|---|
| Mega Power 2700A | 2,742 kWh | 20フィートコンテナ型、リン酸鉄リチウムイオン電池、20年容量保証 |
| Mega Power 2500 | 2,507 kWh | 10フィートコンテナ型、液冷式、高密度設計 |
| Power OS | ソフトウェア | AI連携の充放電制御、電力市場運用最適化 |
EV充電・電力事業が描く三本柱の成長モデル
パワーエックスはBESS事業だけでなく、EV充電事業(EVCS事業)と電力事業という三本柱の事業構造を持っています。EVCS事業では、蓄電池を内蔵した超急速EV充電器「PowerX Hypercharger」を展開しています。一般的な急速充電器と異なり、蓄電池を内部に搭載しているため電力系統への影響を最小限に抑えながら大電力での充電が可能です。さらに「Hypercharger for Fleet」という商用EV向けの製品も用意されており、スマート制御やフリート最適充電機能に対応しています。
ただし、EVCS事業はFY2025時点で売上11億円・損失4億円と苦戦しています。国内のEVシフトの遅れが主な要因であり、投資の先送りが続いている状況です。一方で、電力事業はFY2025に黒字転換を果たしており、再エネ由来電力の販売や電力市場でのアグリゲーションサービスによって安定した収益基盤の一角を担い始めています。
また、2026年には量産型コンテナデータセンター「Mega Power DC」を商品化しました。建屋を必要としないコンテナ型の設計により、工期とコストを大幅に削減でき、柔軟なスケール拡張にも対応しています。さらに蓄電システムを一体化することで、電力の安定供給と停電対策を同時に実現するという付加価値をデータセンター市場にも提供しています。
これら三本柱のビジネスモデルが目指すのは、エネルギーを「つくる」「ためる」「つかう」という流れを一社で完結させる垂直統合型のプラットフォームです。将来的にはBESSの販売だけでなく、Power OSを通じたメンテナンス・運用サービスというストック型収益を積み上げることで、ハードウェア販売だけに依存しない安定した収益構造を構築することを目指しています。
注目ポイント:BESS・EVCS・電力の三事業を組み合わせることで、再エネ発電から蓄電、消費、充電、電力市場運用まで一貫してサポートできる体制を整えています。単なるハードウェアメーカーを超えたエネルギー総合プラットフォームへの進化が、パワーエックスの長期的な競争優位となる見込みです。
第2章:新TOPIX改革とは何か|パワーエックス採用を生んだ仕組みを知る
旧TOPIXの課題と2026年改革の方向性
TOPIXは長年にわたって東京証券取引所に上場するすべての企業を対象とした、いわば「日本株全体の平均点」を示す指数として機能してきました。しかし、この仕組みには大きな問題がありました。流動性が極めて低く、ほとんど売買されていない銘柄でも東証に上場しているというだけで指数に組み込まれてしまう点です。こうした「ゾンビ銘柄」が多数含まれることで、TOPIXは投資対象としての魅力が薄れ、海外の機関投資家からは「指数の質が低い」と指摘されることもありました。
この課題を解決するために、JPX総研(株式会社JPX市場イノベーション&リサーチ)は大規模なTOPIX改革を実施しました。改革は段階的に進められており、2026年10月からの「第2段階」では、市場区分(プライム、スタンダード、グロース)に縛られず、全市場銘柄を横断したうえで定量的な基準を満たした企業のみが構成銘柄として選ばれる仕組みへと移行しました。
この改革の意図は明確で、「市場の機能性向上」と「指数の投資対象としての魅力向上」の2点に集約されます。曖昧な基準でとにかく多くの銘柄を含めるのではなく、本当に流動性が高く、投資家が安心して売買できる優良企業だけで構成される指数を作ろうという方針転換です。こうした改革の結果、TOPIXの構成銘柄数は改革以前の2,000銘柄超から約987銘柄前後(岡三証券の試算)まで大幅に絞られる見通しとなっています。
この改革はグロース市場に上場しているような成長型の企業にとっても、基準を満たせばTOPIXに採用される可能性を開いたという意味で、大きなチャンスとなっています。これまではプライム市場への上場がTOPIX採用の事実上の条件でしたが、新制度では市場区分を問わず「実力」で評価されるルールになったことが、パワーエックスのような新興企業にとっての追い風となりました。
改革の背景:旧TOPIXは「上場=採用」という仕組みで流動性の低い銘柄が多数含まれていました。新TOPIXでは「流動性」と「浮動株時価総額」という2つの定量基準を中心に厳選することで、指数としての信頼性と投資効率を高めることを狙っています。
採用基準の変化|流動性と浮動株時価総額が鍵
新TOPIXの採用基準として中心的な役割を果たすのは、大きく分けて2つの指標です。1つ目は「年間売買代金回転率」、2つ目は「浮動株時価総額の累積比率」です。
年間売買代金回転率とは、「上場株式の時価総額に対して、1年間にどれだけ売買が行われたか」を示す数値です。この数値が高いほど、株式が市場で活発に取引されていることを意味し、投資家が買いたいときに買え、売りたいときに売れる「流動性」が高いと評価されます。新TOPIXでは、この回転率が0.14以上であることが採用の条件の一つとなっています。
浮動株時価総額とは、実際に市場で流通している株式(親会社保有分や創業家保有分などを除いたもの)の時価総額のことです。新TOPIXでは、全上場銘柄を浮動株時価総額の大きい順に並べたとき、上位97%以内に入ることが採用基準の一つとなっています。つまり、市場で実際に売買できる株式の価値が一定以上なければ採用されないということです。
この2つの基準は、どちらも「実際に投資家が使える株式かどうか」を測るものです。いくら事業内容が素晴らしくても、株式が市場でほとんど売買されていなければ機関投資家は運用に組み込めません。逆に、これらの基準をクリアした企業は、世界中の投資家から「信頼して資金を預けられる銘柄」として認められたことを意味します。
パワーエックスのプレスリリースにも「流動性や浮動株時価総額等に関する定量的な基準を満たしたことから、TOPIXの構成銘柄として新たに採用されました」と明記されています。東証グロース市場への上場後わずか1年弱でこれらの基準をクリアしたことは、同社の株式への市場の関心の高さと事業成長に対する期待感の表れといえるでしょう。
| 基準項目 | 内容 | 意味するもの |
|---|---|---|
| 年間売買代金回転率 | 0.14以上 | 市場での取引が活発な流動性の高い株式であること |
| 浮動株時価総額の累積比率 | 上位97%以内 | 市場流通株の時価総額が全上場企業の上位97%以内であること |
新規採用35銘柄とパワーエックスが選ばれた意味
2026年10月7日に発表された新TOPIX構成銘柄の見直しでは、新たに約35銘柄が採用されました。日本マクドナルドホールディングスやセリアなど、知名度の高い企業も含まれていましたが、その中にパワーエックスも名を連ねました。グロース市場に上場する成長段階の企業が新TOPIXに採用されるという出来事は、改革の方向性を象徴する一例として業界関係者からも注目されています。
パワーエックスが採用された背景には、上場後の株式の流動性が高水準だったことが挙げられます。エネルギー安全保障や再生可能エネルギーへの関心が高まる中、同社株への市場の関心は上場直後から非常に高く、売買が活発に行われていました。このことが年間売買代金回転率の基準クリアにつながったと見られます。また、上場時に約64億円を調達し、大株主である今治造船や伊藤忠商事、日本瓦斯といった国内大手企業が株主に名を連ねていることも、浮動株時価総額の水準を支える要因となっています。
新TOPIXへの採用は同社にとって単なる「お墨付き」ではありません。TOPIXをベンチマーク(運用の目標値)として採用している投資信託や年金ファンドなどは、TOPIX構成銘柄を機械的に保有する必要があります。つまり、採用が決まれば自動的に買い需要が発生するという構造があります。このニューマネーの流入が、採用銘柄の株価を押し上げる要因になりやすいことは、新TOPIX改革に関連した多くの市場分析でも指摘されています。
重要な視点:今回の新TOPIX採用は「市場区分に関係なく実力で選ばれる」という新制度の象徴的な事例です。グロース市場の新興企業であっても流動性と浮動株時価総額の基準を満たせば採用されるという事実は、パワーエックスの株式市場での存在感と注目度の高さを雄弁に物語っています。
第3章:TOPIX採用がパワーエックスの株価・企業価値に与える影響
インデックスファンドの自動買いと需給変化
TOPIX構成銘柄に採用されることで最初に起きる変化は、インデックスファンドによる自動的な買い需要の発生です。TOPIXをベンチマークとして運用する投資信託、ETF(上場投資信託)、年金基金などは、TOPIX構成銘柄をほぼ同じ比率で保有することが運用の原則とされています。つまり、新たにTOPIXへ採用された銘柄は、これらのファンドに「組み入れ義務」が生じ、2026年10月30日の組入日に向けて大量の買い注文が集中しやすい状況が生まれます。
この現象は「インデックス効果」と呼ばれ、採用が発表されてから組入日までの間に株価が上昇する傾向があることが、過去のデータからも確認されています。もちろん、市場全体の動向や個別企業の業績によって効果の大きさは異なりますが、需給面での追い風が発生することは確かで、短期的な株価の下支えになることが多いとされています。
特にパワーエックスのようなグロース市場銘柄の場合、これまでは機関投資家の多くが「TOPIXに入っていないから」という理由で保有を見送るケースがありました。TOPIX採用によってその制約がなくなり、より多くの機関投資家が同社株を正式なポートフォリオ(保有銘柄の組み合わせ)の一部として組み込めるようになります。これは中長期的な株主構成の安定化にもつながる重要な変化です。
ただし、インデックス効果はあくまで「短期的な需給変化」であり、その後の株価は企業の業績や成長性によって決まります。採用発表時に株価が上昇しても、その後の業績が市場の期待に応えられなければ株価は下落する可能性があります。投資判断にあたっては、短期的なインデックス効果だけでなく、企業の中長期的な成長ストーリーを評価することが重要です。
インデックス効果とは:株価指数への採用が発表されると、その指数に連動するファンドが組入日に向けて対象株を買い増す必要が生じるため、需給面での買い圧力が高まりやすくなる現象です。組入日前後の株価動向に影響することが多く、市場参加者が注目するイベントの一つです。
機関投資家からの注目度アップと流動性改善
TOPIX採用のもう一つの重要な効果は、機関投資家からの注目度が大幅に上がることです。年金基金、保険会社、投資信託、ヘッジファンドなど、大量の資金を運用するプロの投資家たちは、TOPIX構成銘柄を一つの重要なスクリーニング(銘柄選別)の基準として使っています。採用される前は「調査対象外」とされていた企業が、採用後はアナリストのカバレッジ(調査・分析対象)に入るケースも増えます。
実際に証券会社のアナリストがレポートを発行するようになれば、企業の詳細な分析情報が市場に広まり、投資家の理解度が深まります。これは株式の適正な価格発見を促すとともに、投資家層の厚みを増すことにもつながります。機関投資家の参入が増えることで、1日あたりの売買高(出来高)が増え、株式の流動性がさらに高まるという好循環も期待できます。
海外の機関投資家にとっても、TOPIX採用は「日本の株式市場のスタンダードに認められた企業」というシグナルとなります。特に日本のエネルギー産業や蓄電システム市場に関心を持つ海外の環境・社会・ガバナンス(ESG)投資家にとって、パワーエックスはクリーンエネルギーへの移行を支える国産メーカーという点で非常に魅力的なストーリーを持っています。
さらに、企業の信用度という観点からも、TOPIX採用は取引先や金融機関への強いアピール材料になります。銀行からの融資条件の改善や、大手企業との取引拡大など、資金調達・ビジネス開発の両面でポジティブな副次効果が期待されます。スタートアップから脱し、日本の産業を支える企業として認知されるための重要な転換点となり得るでしょう。
今期業績への直接影響はゼロ|でも中長期では大きな意味がある
パワーエックス自身のプレスリリースには、「本件は当社の当期業績に直接的な影響を与えるものではありません」と明記されています。これは非常に重要な注記です。TOPIXへの採用はあくまで「市場上の地位の変化」であり、蓄電システムが売れる量が増えるわけでも、コストが下がるわけでもありません。短期的な業績には直接関係しないということを正直に開示していることは、透明性という観点から評価できる点です。
しかし中長期的に見ると、その意味合いは決して小さくありません。前述のとおり、株主構成の安定化、機関投資家カバレッジの拡大、資金調達コストの低下、企業ブランドの向上など、事業成長を間接的に支える要因が複合的に働き始めます。また、TOPIXに採用されているという事実は、採用基準である「流動性」と「浮動株時価総額」を継続的に維持するインセンティブをも会社に与えます。これは株主価値の継続的な向上を経営陣が意識し続けるという、コーポレートガバナンス(企業統治)の強化にもつながります。
パワーエックス自身も「中長期的に持続的な成長と企業価値の向上に努めてまいります」「資本効率や株式流動性を意識した経営を推進してまいります」と表明しており、TOPIX採用をきっかけとした経営姿勢の変化を示唆しています。単なる成長スタートアップから、資本市場に向けて責任ある経営を実践する企業へのステップアップが求められる局面に入ったといえます。
| 影響の種類 | 短期 | 中長期 |
|---|---|---|
| 業績への影響 | なし | 間接的にポジティブ(資金調達力向上など) |
| 株価への影響 | インデックス買いで上昇圧力 | 業績次第(ファンダメンタルズ主導) |
| 投資家構成 | インデックス型機関投資家が参入 | 株主の多様化・安定化が進む |
| 企業ブランド | 認知度アップ・信用力向上 | 取引先・採用・融資面での好影響 |
第4章:パワーエックスの強みとリスク|投資判断に必要な両面の視点
国産BESSメーカーとしての経済安保優位と受注急増
パワーエックスが持つ最大の強みの一つは、国産のBESS(大型蓄電システム)メーカーとして経済安全保障の観点から政府や顧客に高く評価されている点です。近年、日本政府は重要物資の国内サプライチェーン確保を政策の柱の一つに掲げており、エネルギーインフラを支える蓄電システムもその対象に含まれています。海外製品に依存するリスクを減らしたい電力事業者や自治体にとって、日本国内で製造・品質管理されたパワーエックスの製品は、安心感と政策適合性の両面で大きな訴求力を持ちます。
実際に、パワーエックスの受注は急増しています。FY2025(2025年3月期)の定置用蓄電池受注高は485億円(前期比+497%)、受注残高は369億円(前期比+623%)と過去最高を更新しました。この受注残高は、2026年度以降に確実に売上として計上できる「先食い分」であり、今後数年間の業績を相当程度裏付けるものといえます。売上高も3年間で3億円(FY2023)→62億円(FY2024)→193億円(FY2025)と急拡大しており、成長のスピード感は際立っています。
また、エンジニア組織の外国籍比率が51.5%に及ぶ多国籍なチームが技術開発を支えており、シリコンバレー的なスピード感で製品改良とソフトウェア開発が進められている点も競合との差別化要因です。さらに、伊藤忠商事・今治造船・日本瓦斯といった大手企業が主要株主として名を連ねており、事業面での連携や信頼性向上においても強い後ろ盾となっています。
加えて、自社開発の「Power OS」というソフトウェアプラットフォームがハードウェアと一体化して提供される点も大きな優位性です。このAI制御システムは電力市場の価格変動をリアルタイムで把握し、蓄電・放電のタイミングを自動最適化します。単に「箱(ハードウェア)を売る」のではなく、運用データを積み上げながら継続的にサービスを提供する「ソフトウェア+ハードウェア統合モデル」は、競合が模倣しにくい参入障壁を形成しています。
強みの核心:パワーエックスの競争優位は「国産製造」「AI制御ソフトウェア統合」「急増する受注残」「大手企業との連携」の4点が複合的に機能している点にあります。特に経済安全保障の観点での政府・顧客からの信頼は、今後の政策環境が強い追い風となる可能性が高い点で重要です。
電池調達リスクと継続赤字が残す課題
一方、パワーエックスが抱えるリスクも正直に見ておく必要があります。最も深刻なリスクの一つが、電池モジュールの調達先集中です。主要部品であるリン酸鉄リチウムイオン電池のモジュールを中国の1社から全量輸入しているという構造は、地政学リスクや取引関係の悪化によって一夜にして供給が止まる可能性を孕んでいます。日中関係の悪化や輸出規制の強化など、同社がコントロールできない外部要因によって事業継続が困難になるリスクは、投資家が常に意識しておくべき重要な課題です。
また、売上高が急増しているにもかかわらず、最終的な純損益はFY2025時点でマイナス16.5億円と、依然として赤字が継続しています。ROE(自己資本利益率)はマイナス43%、自己資本比率は25.3%と財務体質はまだ盤石とはいえません。営業損失は前期の49.4億円から6.8億円へと大幅に改善されていますが、本格的な黒字転換はまだ先の課題です。高い成長性を持つ一方で、今後も資金調達が必要な局面が続く可能性があり、追加の株式発行による希薄化リスクも存在します。
さらに、顧客需要の多くが政府や自治体の補助金に依存している点も見過ごせません。補助金政策は政権の方針や予算の状況によって変更・縮小される可能性があり、補助金ありきのビジネスモデルは政策リスクを常に抱えることになります。特に大型蓄電システムの初期導入コストは非常に高額であるため、補助金がなくなれば顧客が導入を見送るケースも増えかねません。
EVCS事業については、前述のとおりFY2025時点で売上29%減と低迷しており、国内EV普及の遅れが大きな足かせとなっています。充電インフラの整備は「卵が先か鶏が先か」という構造的な問題を抱えており、EVが普及しなければ充電器の需要は増えず、充電インフラが整わなければEVの普及も進まないというジレンマがあります。この分野の事業回復には、EV市場全体の成長を待つ必要があり、当面は厳しい状況が続くと見られています。
第7次エネルギー基本計画と再エネ政策の追い風
リスクと課題がある一方で、マクロ環境の観点からはパワーエックスにとって極めて強い追い風が吹いています。日本政府が策定した第7次エネルギー基本計画では、2040年までに電力に占める再生可能エネルギーの比率を4割から5割に引き上げるという野心的な目標が示されています。この目標を達成するためには、太陽光や風力などの不安定な再エネの出力変動を吸収するための大容量蓄電システムが不可欠であり、パワーエックスの主力製品であるBESSはまさにその中心的な役割を担います。
政策が後押しする市場への参入は、補助金という短期的な恩恵だけでなく、長期にわたる構造的な需要増加をもたらします。現在の受注急増(FY2025の定置用受注高485億円)は、まさにこの政策効果が現実の需要として顕在化しつつあることを示しています。電力系統の安定化に欠かせないBESSメーカーとして国内唯一に近い地位を固めれば、競争の激化が起きる前に市場シェアを確保できる可能性があります。
また、2025年8月に発表された「海外市場向け大型蓄電システムの初受注」という情報も注目に値します。国内市場での成長を基盤としながら、海外への展開を視野に入れた動きが始まっており、グローバルなエネルギー転換の波をビジネスチャンスとして捉え始めていることがわかります。世界的にも再エネ+蓄電システムの需要は急拡大しており、日本発のBESSメーカーとして国際市場での競争力を高めることができれば、成長の天井は一気に広がります。
政策の追い風:第7次エネルギー基本計画による再エネ比率4〜5割という2040年目標は、大型蓄電システムの長期的な需要増加を約束するに等しいものです。パワーエックスは「政策が後押しする市場」「国産優位」「ソフトウェア統合」という3つの要素が重なる、希少な投資機会である可能性があります。
第5章:パワーエックスの未来戦略|エネルギー自給国・日本を目指して
生産能力の急拡大と岡山工場の戦略的役割
パワーエックスの未来戦略を理解するうえで、まず押さえておくべきなのが生産能力の拡大計画です。現在、同社は岡山県玉野市に本社工場「Power Base」を構えており、これが主要な製造拠点となっています。2026年9月からは岡山第2工場(三井E&S玉野事業所内)でも「Mega Power 2500」の生産を開始し、2交代制の導入によりさらなる生産体制の強化が進められています。
さらに将来的には新工場を加えた3拠点体制へと移行する計画が進んでいます。2026年12月に着手予定、2028年7月完了予定とされているこの新工場が稼働した場合、年間生産能力は6.8GWhに達するとされています。これは現在と比較して大幅な規模の拡大であり、急増する受注残高に対応しながら売上を確実に積み上げるためのインフラ整備として非常に重要な意味を持ちます。
生産能力の拡大は同時に、製造コストの低減にもつながります。大量生産によるスケールメリットを活かすことで、1ユニットあたりのコストを下げ、販売価格を維持しながら利益率を改善することが期待されます。現在のBESS事業のセグメント利益率(売上171億円に対して利益39億円)はすでに高水準ですが、生産効率の向上によってさらなる改善余地があると見られています。
岡山を核とした国内製造体制の強化は、「Made in Japan」としての品質保証と経済安全保障の両面から大きな価値を持ちます。輸入品に依存しない国内製造というコンセプトは、政府の経済安全保障政策とも完全に合致しており、補助金適格製品としての地位を長期にわたって維持できる可能性が高いといえます。また、地域雇用の創出という観点から地方自治体とのパートナーシップ強化にも貢献しており、地域社会との共存共栄という視点でも評価されています。
製造の戦略的意義:岡山の自社工場群は単なる製造拠点ではなく、「国産BESS」というブランドの根拠地です。2028年に3拠点・年間6.8GWhの生産体制が完成すれば、国内市場シェアの確保と海外輸出の基盤が整い、成長ステージが大きく変わる可能性があります。
海外展開と調達先多様化で地政学リスクに備える
パワーエックスの長期戦略において、海外展開と電池調達の多様化は車の両輪のような重要テーマです。前章でも触れたとおり、現在は電池モジュールを中国の1社から全量輸入するという集中リスクが最大の弱点の一つとなっています。この課題に対し、同社は東アジアおよび東南アジアへの調達先多様化を進めることで、地政学リスクの軽減と仕入コストの最適化を図る方針を明確にしています。
電池モジュールの調達先を複数の国・企業に分散させることができれば、一か所での問題が全体の生産を止めるリスクは大幅に低下します。ただし、これには新たなサプライヤーの品質認証や価格交渉、物流体制の整備など、多くのコストと時間が必要です。また、現在の中国1社集中調達によるコスト優位性が失われる可能性もあるため、コストと安全性のバランスをどうとるかが経営の腕の見せどころとなります。
海外市場への展開においては、2026年8月に「海外市場向け大型蓄電システムの初受注」が発表されたことが大きなマイルストーンです。具体的な受注先の詳細は公開情報から確認できませんが、国内での実績と製品品質を武器に国際市場での足がかりを築き始めていることは間違いありません。世界的に見ても、再生可能エネルギー+大型蓄電というセグメントは急成長しており、米国、欧州、東南アジアなど多くの地域で需要が爆発的に拡大しています。
日本発のBESSメーカーとしての信頼性、AI制御ソフトウェアの付加価値、そして20年容量保証という長期的な品質コミットメントは、海外の顧客に対しても強い訴求力を持ちます。特にアジア太平洋地域においては、中国製品への依存を嫌う国や企業が増えており、日本の技術力と品質基準を背景にしたBESSへの需要が高まっています。この機会を確実に捉えることができれば、国内市場とは比較にならないほどの成長余地があります。
ストック収益モデルへの転換と長期成長の青写真
パワーエックスが描く長期的な成長の青写真の中で、特に注目すべきなのが「ストック収益モデルへの転換」です。現在の収益は製品販売(フロー収益)が中心ですが、同社が目指すのは販売後のメンテナンス・運用サポートを通じた継続的な収益(ストック収益)の積み上げです。
具体的には、最長20年の容量保証に紐づくメンテナンス契約と、「Power OS」の継続的な運用サービスという2つがストック収益の柱となります。一度製品を納入して保守契約を結べば、20年間にわたって毎年安定した収益が入り続ける構造です。累積販売台数が増えるにつれてこのストック収益も積み上がり、ある時点を超えると「製品を1台も売らなくても事業が維持できる」という安定した収益基盤が形成されます。
また、電力事業においても再エネ由来電力の販売やアグリゲーションサービスを拡充することで、ストック型の収益源を多様化する方針です。FY2025で黒字転換を果たした電力事業セグメントをさらに育てることで、BESS販売に依存しない収益構造を構築していく計画が描かれています。
さらに、量産型コンテナデータセンター「Mega Power DC」の展開も長期成長の重要な柱となる可能性があります。AI・クラウドサービスの急拡大に伴いデータセンター需要は世界的に爆発的に増加していますが、建設コストや電力確保が大きなボトルネックになっています。コンテナ型で蓄電システムを内蔵した「Mega Power DC」は、この課題に対するユニークなソリューションであり、新たな大きな市場機会の扉を開く可能性を秘めています。
| 戦略テーマ | 具体的な取り組み | 期待される効果 |
|---|---|---|
| 生産能力拡大 | 3拠点体制・年間6.8GWh目標 | 受注残の確実な出荷・コスト低減 |
| 調達多様化 | 東アジア・東南アジアへの調達先分散 | 地政学リスク低減・安定供給 |
| 海外展開 | 海外市場への初受注・展開加速 | 市場規模の大幅拡大 |
| ストック収益化 | 20年保証・Power OS運用サービス | 安定収益基盤の構築・黒字化加速 |
| 新市場開拓 | Mega Power DC(コンテナ型データセンター) | 急拡大するAI・クラウド需要を取り込む |
長期ビジョン:パワーエックスが目指すのは、BESSを販売するだけの「製造業」ではなく、エネルギーの蓄積・制御・販売を一貫して担う「エネルギーインフラ企業」です。ストック収益の積み上げと海外展開が軌道に乗れば、今後5〜10年で事業規模と収益性が大きく変わる可能性があります。TOPIX採用はその長い旅の重要な通過点といえるでしょう。
まとめ:TOPIXへの採用はパワーエックスにとって何を意味するのか
2026年10月8日に発表されたパワーエックスのTOPIX採用は、同社にとって単なる「指数への組み入れ」以上の意味を持っています。2021年の創業から、わずか5年足らずで東証グロース市場への上場を果たし、さらにそこから約1年でTOPIXの構成銘柄に選ばれるというスピード感は、会社の成長力と市場からの期待値の高さを雄弁に示しています。
本記事を通じてわかるように、パワーエックスは大型蓄電システム「Mega Power」を中核に、EV充電・電力事業・コンテナデータセンターという多角的な事業ポートフォリオを持つエネルギーテック企業です。FY2025の売上高193億円・受注残369億円という数字は、日本のエネルギー転換という大きな波に乗り始めていることの証拠です。そして、新TOPIX改革によって「流動性」と「浮動株時価総額」という実力基準で選ばれたことは、市場からの本質的な評価といえます。
もちろん、電池調達の集中リスク・継続赤字・補助金依存という課題は引き続き注意が必要です。しかし第7次エネルギー基本計画による強力な政策の追い風、急増する受注残高、そして国産製造という経済安全保障上の優位性を総合的に見れば、パワーエックスは今後の日本のエネルギーインフラを支える重要な企業として成長し続ける可能性が十分にあります。TOPIX組入日は2026年10月30日。この日を一つの節目として、同社の長期的な歩みをぜひ注目してみてください。

DIE WITH ZERO 人生が豊かになりすぎる究極のルール
📖 この本はまさに 私のバイブル です。
人生やお金の考え方が大きく変わりました。

貯金の正解よりも、“今の配分設計”が大事。 時間×お金×健康のピークを見極め、体験の配当を最大化する一冊。
コメント