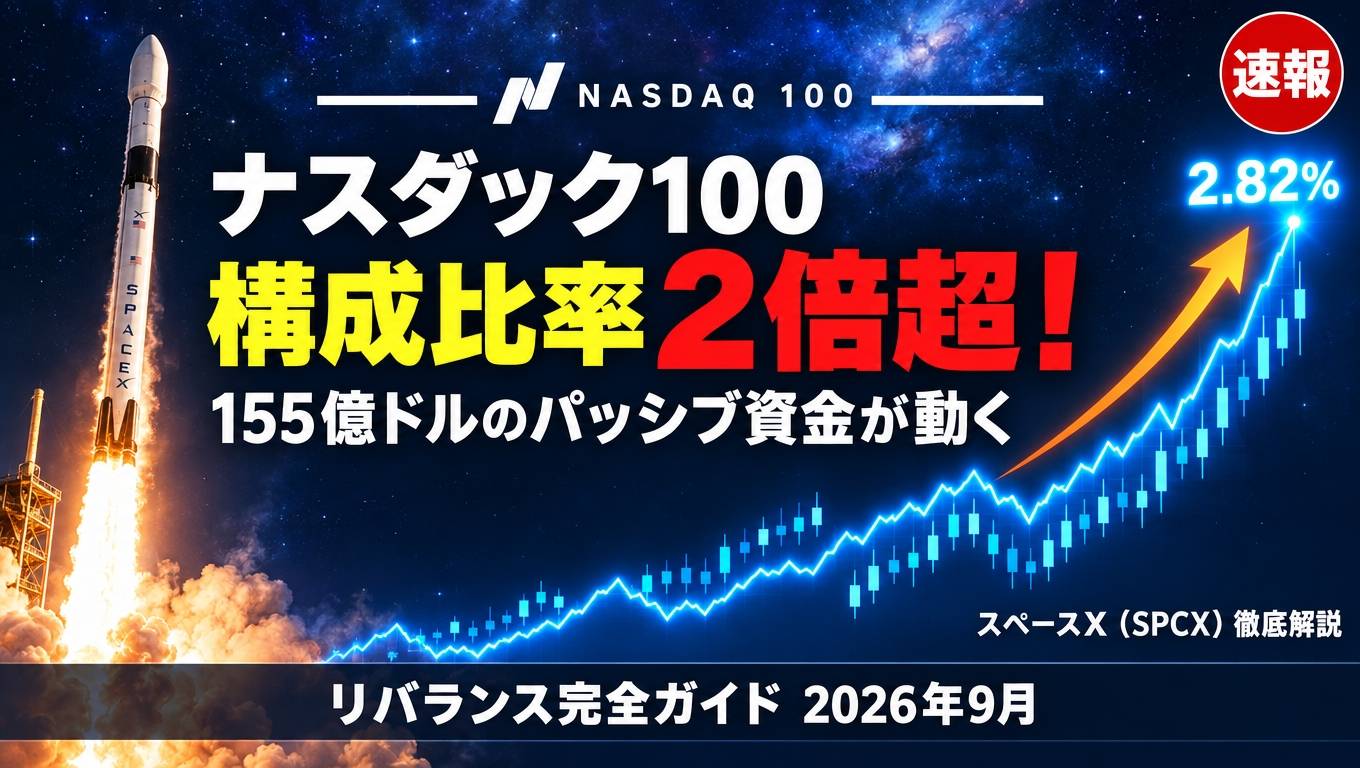
2026年9月21日、スペースX(ティッカー:SPCX)はナスダック100指数における構成比率が約1.28%から2.82%へ、わずか一度の四半期リバランスで倍以上に引き上げられました。時価総額は2兆ドル超、ナスダック100の中では堂々の第7位という巨大企業が、なぜこれほど急激に比率を上げることになったのでしょうか?その背景には、浮動株の少なさという特殊な事情と、155億ドルから最大220億ドル(約2.4兆円〜約3.4兆円)規模のパッシブ資金が機械的に流入するという、投資市場を揺るがす大きなイベントがあります。「パッシブ投資」「指数リバランス」「浮動株」。これらは難しそうに聞こえますが、この記事では中学生でもわかるようにひとつひとつ丁寧に解説します。スペースXというまったく新しいタイプの企業が、世界の投資マネーをどう動かしているのかを一緒に学んでいきましょう。
📘 この記事でわかること
- ナスダック100の「リバランス」とは何か、なぜ巨額資金が動くのかの仕組み
- スペースXの構成比率が異例の低さに抑えられていた本当の理由
- パッシブ投資ファンドが「機械的に買わざるを得ない」メカニズムの怖さと面白さ
- 時価総額2兆ドル企業がETF・投資信託保有者にもたらす実際の影響
- 個人投資家がこのニュースから学べる「指数投資の盲点」と賢い向き合い方
- 第1章:スペースXとナスダック100リバランスの基本を理解しよう
- 第2章:なぜスペースXのナスダック100比率はこれほど低かったのか
- 第3章:スペースXリバランスで動く155億ドルのパッシブ資金の正体
- 第4章:指数リバランスが株価と市場に与える影響を読み解く
- 第5章:個人投資家がスペースXとナスダック100から学べること
- まとめ:スペースXリバランスが教えてくれる投資の本質
第1章:スペースXとナスダック100リバランスの基本を理解しよう
ナスダック100指数とは何か
ナスダック100(Nasdaq-100)とは、米国のナスダック証券取引所に上場する企業のうち、金融業を除いた時価総額上位100銘柄で構成される株価指数です。アップル(Apple)、マイクロソフト(Microsoft)、エヌビディア(NVIDIA)、アルファベット(Google)など、世界を代表するテクノロジー企業が名を連ねており、いわば「世界最強のテック企業ランキング」ともいえる存在です。
この指数は単なるランキングではなく、世界中の投資家が「基準」として使う重要な指標です。日本でも人気の高い「ナスダック100連動型ETF」や「全世界株式ファンド」の多くが、この指数の動きに連動するように設計されています。つまり、ナスダック100に採用された銘柄や、その構成比率が変わると、自動的にそれらのファンドも動かなければならないのです。これが後で詳しく解説する「パッシブ資金の機械的な買い」につながる大切なポイントです。
2026年6月、宇宙開発企業スペースXがナスダックに上場(ティッカーシンボル:SPCX)し、上場からわずか約1か月でナスダック100指数への採用が決まりました。初採用時の構成比率は約1.28%〜1.34%程度でしたが、これは時価総額からみて明らかに低すぎる水準でした。その理由と、今回の劇的な比率引き上げの経緯を、順を追って理解していきましょう。
四半期リバランスの仕組みと発動タイミング
ナスダック100指数は毎年3月・6月・9月・12月の年4回、定期的に「リバランス(構成比率の見直し)」を実施します。このリバランスでは、各銘柄の時価総額や浮動株(市場で実際に売買されている株数)を再計算し、指数の中での占有率を調整します。今回は2026年9月21日(月曜日)の取引開始前にリバランスが発効し、スペースXの構成比率が約1.28%から2.82%へと大幅に引き上げられました。
リバランスのプロセスはとても機械的です。まず指数の算出元であるナスダック社が新しい構成比率を計算・公表し、その後、発効日の前営業日(ここでは9月19日の引け)に向けて、指数連動ファンドが一斉に保有比率を調整します。このタイミングに合わせて膨大な売買が集中するため、市場に大きなインパクトをもたらします。今回、ナスダック社が発表した最終的な比率は、ブルームバーグがこれまで入手・報道してきた暫定値と完全に一致していました。
⚠️ リバランス発効のスケジュール(2026年9月)
・9月11日(木)引け後:新しい構成比率の暫定値をナスダックが公表
・9月19日(金)引け:指数連動ファンドが一斉にポジションを調整(大量売買が集中)
・9月21日(月)取引開始前:新しい比率(2.82%)が正式に発効
スペースXの構成比率が1.28%から2.82%になった背景
スペースXは2026年6月にIPO(新規株式公開)を行い、公開価格135ドルでナスダックに上場しました。その後、株価は上昇し時価総額は2兆ドルを超え、ナスダック100の中では堂々の第7位の規模に達しました。ところが、初採用時の構成比率はわずか約1.28%。時価総額7位の規模を誇る企業としては、明らかに不釣り合いな低さです。
この乖離の最大の原因は、IPO直後の浮動株の少なさにありました。上場時に市場に出回った株数は全体の一部に過ぎず、創業者のイーロン・マスク氏をはじめとする大株主の持ち分や、従業員持ち株(ロックアップ株)の多くはまだ市場で売買できない状態でした。ナスダック100の構成比率計算には「浮動株調整時価総額」が使われるため、浮動株が少ないほど比率は低くなります。
その後、上場後約90日でロックアップ(株式売却制限)が一部解除され、市場で売買できる浮動株が大幅に増加しました。これを受けて今回の四半期リバランスで構成比率が2.82%へと大幅に引き上げられ、時価総額に見合った水準へと是正されることになったのです。ブルームバーグが入手したデータによれば、この比率は18日終値をもとに最終算出されており、市場の事前予測と完全に一致する結果となりました。
| 項目 | リバランス前 | リバランス後 |
|---|---|---|
| ナスダック100構成比率 | 約1.28% | 約2.82% |
| 時価総額規模(指数内順位) | 第7位 | 第7位(変わらず) |
| 見込まれるパッシブ買い | — | 155億〜220億ドル規模 |
| 発効日 | — | 2026年9月21日(月) |
第1章では、ナスダック100という指数の基本とリバランスの仕組み、そしてスペースXがなぜこれほど注目を集める比率変更を迎えたのかを整理しました。次の第2章では、「浮動株」というキーワードをさらに深掘りして、スペースXの比率が低く抑えられてきた本当の理由を解き明かします。
第2章:なぜスペースXのナスダック100比率はこれほど低かったのか
浮動株とは何か、なぜ重要なのか
「浮動株(フロート株)」とは、ある企業が発行している全株式のうち、実際に市場で自由に売買できる株式の数のことです。大株主(創業者・経営陣・大手機関投資家)や従業員が長期保有している株、あるいは上場直後のロックアップ期間中で売却が制限されている株は、浮動株には含まれません。
なぜ浮動株がそれほど重要なのでしょうか。ナスダック100のような主要な指数は、構成銘柄の比率を計算する際に「浮動株調整時価総額(Float-adjusted Market Cap)」を使用しています。これは簡単に言うと、「市場で実際に買えるものだけを対象にした時価総額」です。全体の時価総額がどれだけ大きくても、浮動株が少なければ指数内の比率は低くなってしまいます。
スペースXの場合、イーロン・マスク氏をはじめとする創業チームや初期投資家、そして数千人規模の社員が持つ株式の多くが、上場直後のロックアップ期間中は市場で売れない状態にありました。そのため、時価総額が2兆ドルという巨大な規模を持ちながらも、ナスダック100内での構成比率は約1.28%という、本来の規模からかけ離れた低さになっていたのです。
💡 浮動株の考え方|わかりやすい例え
たとえばクラスに100枚のカード(株式)があるとします。そのうち60枚は先生(大株主)が持っていて当分渡さないとします。残り40枚だけがみんなで交換できる「浮動株」です。「このクラスのカードの価値」を計算するとき、指数は交換できる40枚だけを基準にします。だからカード全体の量(時価総額)が大きくても、交換可能な枚数(浮動株)が少ないと、指数での比率は低くなるのです。
ロックアップ解除と浮動株増加の関係
IPO(新規株式公開)の際には、通常「ロックアップ期間」と呼ばれる株式売却制限期間が設けられます。これは上場直後に大株主や従業員が一斉に株を売って株価が急落することを防ぐためのルールで、一般的にIPOから90日〜180日程度の期間が設定されます。スペースXも例外ではなく、2026年6月の上場直後はこのロックアップが適用されていました。
ロックアップ期間が終了すると、それまで市場に出回れなかった株式が「解放」され、浮動株の数が大幅に増加します。スペースXにおいては、2026年9月にかけてロックアップの一部解除が進み、市場で売買可能な株数が増えました。この浮動株の増加が、今回の四半期リバランスでナスダック100の構成比率を2.82%へと引き上げる直接的な原因となっています。
重要なのは、ロックアップ解除は「株が売られるリスク」をもたらすと同時に、「指数内比率の正常化」という恩恵ももたらすという点です。モーニングスターなどの分析機関は、ロックアップ解除によって浮動株が増えれば増えるほど、指数ファンドが機械的に追加購入を迫られるという逆説的な状況を指摘しています。インサイダーが売る傍らで、パッシブファンドが買い増しを余儀なくされるという、市場の複雑な構造がここに現れています。
時価総額第7位なのに比率が低かった「乖離」の実態
ロイターなどの報道によれば、スペースXがナスダック100に初採用された2026年7月初旬時点での構成比率は約1.34%でした。一方でナスダック100内の時価総額ランキングでは第7位。これは第7位の企業が全体の1.34%しか占めていないという、著しい乖離(かいり)を意味します。
比較のためにご説明すると、時価総額規模が近い他の企業はナスダック100内で4%〜7%程度の比率を占めることが一般的です。スペースXが同じ7位規模でありながら1.34%にとどまっていたのは、やはり浮動株が極端に少なかったためで、これがブルームバーグも報じた「異例の乖離」の正体です。
| 企業名(例) | 時価総額規模 | 浮動株の状況 | 指数内構成比率 |
|---|---|---|---|
| スペースX(初採用時) | 第7位(2兆ドル超) | ロックアップ中で極少 | 約1.28〜1.34% |
| スペースX(9月リバランス後) | 第7位(変わらず) | ロックアップ一部解除で増加 | 約2.82%(正常化へ) |
| 一般的な時価総額7位規模の企業 | 同規模 | 成熟企業で浮動株が多い | 4〜7%程度 |
今回の2.82%という水準も、まだ時価総額規模から見れば「完全に正常化した」とは言いがたい部分があります。今後もロックアップ解除が続くにつれて、さらなる浮動株の増加と、それに伴うリバランスでの比率上昇が続く可能性が高く、市場関係者も注目しています。第3章では、この比率変更が実際にどれほどの資金を動かすのかを、具体的な数字とともに見ていきます。
第3章:スペースXリバランスで動く155億ドルのパッシブ資金の正体

パッシブ運用ファンドが「機械的に買う」理由
「パッシブ運用」とは、自分で銘柄を選んで投資する「アクティブ運用」とは異なり、特定の指数(インデックス)に連動することを目的として運用する投資スタイルです。日本でも有名な「eMAXIS Slim 全世界株式」「QQQ(ナスダック100連動ETF)」などがその代表例です。パッシブファンドの運用ルールは明確です。指数の構成銘柄と同じ比率で株を保有し続けること。それだけです。
だからこそ、リバランスによってスペースXの構成比率が1.28%から2.82%に引き上げられると、ナスダック100連動ファンドはすべて、スペースX株の保有比率を新しい基準に合わせて増やさなければなりません。ファンドマネージャーの判断も、スペースXへの評価も、一切関係ありません。「指数の比率が変わったから買う」という、純粋に機械的な買いが発生するのです。
この「機械的な買い」の規模を決めるのが、ナスダック100指数に連動するファンド全体の運用総額です。investing.comなどの試算によれば、現在ナスダック100には約1.7兆ドル(約270兆円)規模のパッシブ資金がベンチマーク(目標基準)として設定されています。この巨大な資金プールに対して構成比率が変化するわけですから、わずか1%の変動でも数百億ドル規模の売買が発生することになります。
📊 パッシブ資金の「機械的な買い」の計算式(概念)
ナスダック100連動ファンドの運用総額(約1.7兆ドル)
× 構成比率の変化分(約1.28% → 2.82% = 約1.54%の増加)
= 約262億ドル(単純計算上の必要購入額)
※ 実際には各ファンドのベンチマーク比率、既存の保有残高、市場の流動性などを考慮して算出されるため、試算機関によって155億〜220億ドルと幅があります。
155億ドルから最大220億ドルの試算根拠
複数の金融機関やリサーチ機関がこの資金流入規模を試算しています。investing.comの分析では「155億ドルから220億ドル」という範囲を示しており、JPモルガンの試算ではより保守的な数字が出ていた一方、TDセキュリティーズはスペースXのウェートが2.82%まで引き上げられることを前提に大規模な流入を予測していました。
試算に幅がある理由のひとつは、ナスダック100に連動するファンドがETF(上場投資信託)・投資信託・年金基金・機関投資家のポートフォリオなど多岐にわたり、それぞれが異なるタイミング・方法でリバランスを行うためです。また、すでに一部のアクティブファンドが先行してスペースXを購入していた場合、その分の純増購入量は減少します。
いずれにしても155億ドルという数字は、日本円にして約2.4兆円という途方もない規模です。これは東京証券取引所の1日の平均売買代金(3〜4兆円)に匹敵するほどの金額が、一つの企業の株に集中的に流れ込む可能性を意味しています。過去にS&P500やナスダック100へ採用された企業の事例を見ても、これほど大規模のパッシブ買いが発生したケースは稀であり、スペースXの上場と指数採用がいかに前例のない規模のイベントであるかがわかります。
ETFや投資信託を保有する人への直接的な影響
「私はスペースX株を直接持っていないから関係ない」と思う方もいるかもしれません。しかし、ナスダック100に連動するETFや投資信託を1円でも保有している人は、すでにスペースXに間接投資しています。そして今回のリバランス後は、そのスペースXへの投資割合が自動的に2倍以上になっているということです。
日本で人気の「eMAXIS Slim 先進国株式インデックス」や「楽天・全米株式インデックス・ファンド」、あるいはiDeCo・つみたてNISAで選んでいる外国株インデックスファンドの多くは、ナスダック100や米国株全体の指数に連動しています。これらのファンドを保有しているということは、ポートフォリオの中にスペースXが組み込まれており、その比率が変動するということを意味します。
| ファンドの種類 | スペースXへの影響 | 投資家が取るべき行動 |
|---|---|---|
| ナスダック100連動ETF(例:QQQ) | スペースX比率が自動的に約2.82%に変更される | 特別な操作不要(自動的に反映される) |
| 全米株式・全世界株式ファンド | スペースXが含まれる割合は小さいが存在する | リスク分散されているため影響は限定的 |
| スペースX株(SPCX)直接保有 | パッシブ買いによる株価上昇の恩恵を直接受ける可能性 | リバランス後の値動きに注意しながら保有判断 |
インデックス投資は「ほったらかしで安全」というイメージがありますが、指数の構成内容は常に変化しています。スペースXのケースは、指数採用と浮動株の変化が重なった場合に、いかに大きな資金移動が起こりうるかを鮮明に見せてくれる好事例です。第4章では、こうしたリバランスが株価や市場全体にどのような影響を与えてきたかを、過去の事例も交えながら解説します。
第4章:指数リバランスが株価と市場に与える影響を読み解く

リバランス前後で株価はどう動いてきたか
指数リバランスが株価に与える影響は、歴史的に「リバランス直前に株価が上昇し、発効直後に下落する」というパターンが見られることが多いです。これはなぜかというと、リバランスの内容が事前に公表されるため、アクティブ投資家やヘッジファンドが先読みして先に株を買い、リバランス発効後に売り抜けるという戦略が生まれるからです。「リバランスプレミアム」と呼ばれるこの現象は、金融研究の世界でも広く知られています。
スペースXのケースを見ると、2026年7月のナスダック100初採用時には、採用前の上昇期待から株価が高値をつけた後、採用初日に前日比で下落するという動きが見られました。finance.biggo.jpなどの報道によれば、ナスダック100採用後の2日間でスペースX株は7.6%下落し、上場後の高値からは26%超の下落となる局面もありました。これは「ハネムーン期間の終焉」とも表現され、期待による買いが一巡した後に現実の株価評価に戻る典型的なパターンです。
今回9月のリバランスでも同様のパターンが起こりうることを、多くのアナリストが指摘しています。しかし一方で、今回のリバランスは初採用時よりもはるかに規模が大きく(155億〜220億ドル)、パッシブ買いのインパクトが株価の下押し圧力を上回る可能性もあるとして、強気な見方も根強く存在します。
📈 過去のナスダック100大型採用事例(参考)
・採用発表後〜発効前:期待買いで株価が上昇傾向
・採用発効日:大量の売買が集中し、ボラティリティ(価格変動)が急上昇
・発効後1〜2週間:アクティブ投資家の利益確定売りで株価が調整する傾向
・中長期(3〜6ヶ月後):ファンダメンタルズ(業績)に基づいた本来の株価評価に回帰
※ これはあくまで過去の傾向であり、スペースXが同じ動きをするとは限りません。
インサイダーの売りとパッシブの買いが交錯する局面
市場に複雑さをもたらすもうひとつの要因が「インサイダー(会社の内部関係者)の売り」です。ロックアップが解除されると、大株主や従業員は初めて自分が持つ株を売ることができるようになります。morningstar.comの分析が指摘したように、ロックアップ解除による浮動株の増加はパッシブファンドの買いを呼び込む一方で、インサイダーによる大量売却の窓口も開くという二面性があります。
「インサイダーが売る=会社の先行きに不安がある」と単純に解釈すべきではありません。多くの場合、インサイダーの売りは税金の支払い、多様な資産形成、あるいは単純な流動性確保が目的です。ただし、売り圧力が市場に出てくることは確かであり、特にロックアップ解除直後の時期は株価が不安定になりやすいという傾向があります。
今回のスペースXの場合、9月のリバランス発効と前後する時期にインサイダーの売りと巨額のパッシブ買いが同時に発生するという、極めて稀な状況が生まれています。155億〜220億ドルのパッシブ買いが、インサイダー売りの吸収役となるのか、それとも売りに押されてパッシブ効果が薄れるのか、これが市場参加者の最大の関心事となっています。
他の構成銘柄への影響と市場全体の連鎖反応
見落とされがちですが、スペースXの構成比率が上がるということは、他の銘柄の構成比率が相対的に下がることを意味します。ナスダック100の全体は100%であるため、スペースXが2.82%を占めれば、残り99銘柄で97.18%を分け合うことになります。今回のリバランスでは、比率の下がる銘柄に対してパッシブファンドが売りを出すことになり、それらの銘柄には売り圧力がかかる可能性があります。
特に影響が大きいのは、元々比率が高く、今回の調整で比率が下がる大型株です。具体的にどの銘柄がどれだけ影響を受けるかは、リバランスの詳細計算に依存しますが、アップルやマイクロソフトのような超大型株は変動の絶対値が大きくなる可能性があります。逆に小型の構成銘柄は相対的な影響が小さく、大きな変動にはならないと考えられます。
市場全体としては、リバランス発効前日(9月19日)の引け近くに大量の売買が集中することで、相場全体のボラティリティ(価格の変動幅)が高まりやすくなります。特に機関投資家やアルゴリズム取引が集中する米国東部時間の市場引け前30分〜1時間は、過去のリバランス時にも急激な動きが出やすかった時間帯です。このような「リバランス効果」は、指数投資を行う長期投資家にとっては直接意識する必要はありませんが、市場の仕組みとして知っておく価値があります。
| リバランスの局面 | スペースX株への影響 | 他の銘柄への影響 |
|---|---|---|
| リバランス発表後〜発効前 | 先行買いで上昇傾向 | 比率低下銘柄は先行売りで軟調 |
| リバランス発効直前(引け前) | パッシブ買いが集中・出来高急増 | パッシブ売りが集中・出来高急増 |
| リバランス発効後 | 先行買いの利確売りで調整も | 売り圧力が和らぎ落ち着きへ |
第5章:個人投資家がスペースXとナスダック100から学べること
指数投資の「盲点」をリバランスで体感する
「インデックス投資(指数連動型投資)は安全でシンプル」というのは、多くの投資入門書に書かれていることです。確かにその通りなのですが、今回のスペースXリバランスのケースは、指数投資にも「盲点」があることを教えてくれます。その盲点のひとつが「集中リスク」です。
ナスダック100は100銘柄で構成されているように見えますが、実際には上位10銘柄だけで指数全体の5割以上を占めることが多い「集中型の指数」です。スペースXが2.82%の比率を持つということは、ナスダック100連動ファンドに100万円を投資した場合、そのうち約2.8万円(2,820円)は自動的にスペースXに投資されていることになります。スペースXの株価が大きく動けば、ファンドのパフォーマンスにも影響が出ます。
また、指数投資は「市場全体に広く投資する分散投資」のはずが、特定の時期や特定の銘柄に対して意図せず大きなエクスポージャー(さらされるリスク)を持つことがある、という点も重要です。今回のように、新しく上場した企業が急速に指数内の比率を拡大した場合、指数投資家はその企業のリスクを否応なく引き受けることになります。「指数を買う=すべての銘柄リスクを受け入れる」という認識が大切です。
💡 指数投資の盲点チェックリスト
- 自分が持つファンドがどの指数に連動しているかを把握しているか?
- その指数の上位10銘柄が何で、合計何%を占めているかを知っているか?
- スペースXのような新しい銘柄がいつの間にか組み込まれていることを認識しているか?
- リバランス時の大きな値動きにパニックせず、長期視点を保てるか?
- ナスダック100と全世界株式など複数の指数を組み合わせて分散しているか?
スペースXへの投資リスクと宇宙経済の将来性
スペースXは単なるロケット会社ではありません。スターリンク(Starlink)という衛星インターネット事業、スターシップという次世代超大型ロケットの開発、さらには火星移住計画まで、人類の未来を変えうるプロジェクトを複数同時進行させている、前例のない企業です。CMEグループの分析によれば、スペースXのIPOは時価総額1兆7,500億〜2兆ドル規模という、歴史的に最大級の規模で実施されました。
宇宙経済(スペースエコノミー)は今後数十年で急速に拡大するとの予測が多く、モルガン・スタンレーなどの大手金融機関も「2040年には1兆ドル産業になる」と試算しています。スペースXはその中心にいる企業として、長期的な成長ポテンシャルは極めて高いといえます。
一方でリスクも無視できません。スペースXはまだ上場から数ヶ月の若い上場企業です。ロックアップ解除による売り圧力、ロケット開発の技術的な失敗リスク、規制環境の変化、そして創業者イーロン・マスク氏に依存した経営体制など、不確実要素は多数あります。nomura.co.jpの分析でも「大型IPO後のハネムーン終焉」や「需給懸念」が指摘されており、短期的な株価変動リスクは大きいと理解しておく必要があります。
次のメガIPOに備えて知っておくべき投資戦略
スペースXの事例は、今後起こりうる「次のメガIPO」への備えとしても非常に参考になります。近年、テクノロジー分野では大型企業の上場が続いており、それらが指数に採用されるたびに同様のパッシブ買い・比率変動が繰り返されます。投資家として、このメカニズムを理解していれば、過剰反応することなく冷静に判断できるようになります。
具体的な対策として考えられるのは以下の3点です。第一に定期的に自分のポートフォリオの中身を確認する習慣をつけること。特にNISAやiDeCoで積み立てているインデックスファンドの構成銘柄を、年に1〜2回チェックするだけで、自分のリスクの所在を把握できます。第二に、ナスダック100のような集中型の指数だけでなく、全世界株式や債券など複数の資産クラスにも分散すること。単一の指数への集中は、その指数特有のリスクを丸ごと引き受けることになります。
第三に、リバランスや大型採用に伴う短期的な株価変動に惑わされず、長期投資の基本姿勢を保つこと。スペースXのような企業が指数に採用され、比率が急拡大するというニュースは、短期トレーダーには大きなチャンスや脅威に映りますが、長期インデックス投資家にとっては「指数が時代に合わせて進化している」という一つの事実に過ぎません。
| 投資スタイル | スペースXリバランスへの対応方針 | 注意ポイント |
|---|---|---|
| 長期インデックス積み立て | 特段の対応不要。積み立てを継続する | ナスダック100比率が高い場合は集中リスクを認識する |
| スペースX株(SPCX)直接投資 | リバランス発効前後の値動きを観察しつつ判断 | 短期的なボラティリティが高く、損失リスクも大きい |
| 宇宙関連テーマ投資 | スペースXを含む宇宙経済全体の成長に分散投資 | テーマ型ETFはコストが高い傾向があるため費用に注意 |
スペースXのナスダック100リバランスは、単なる「一企業の指数内比率変更」ではなく、現代の投資市場がいかにパッシブ資金によって動かされているかを如実に示す教科書的な事例です。宇宙経済という新しいフロンティアと、巨大なパッシブ投資の波が交差するこの歴史的な瞬間から、私たち個人投資家も多くを学ぶことができます。
まとめ:スペースXリバランスが教えてくれる投資の本質
今回の記事を通じて、スペースX(SPCX)のナスダック100構成比率が1.28%から2.82%へと引き上げられた背景と、それに伴う155億〜220億ドル規模のパッシブ資金流入の仕組みを丁寧に解説してきました。ここで要点を整理しておきましょう。
📌 この記事の要点まとめ
- ナスダック100は年4回リバランスを行い、構成比率が定期的に見直される
- スペースXは時価総額第7位でありながら、浮動株の少なさから初採用時の比率は約1.28%と低かった
- ロックアップ解除による浮動株の増加が、今回の2.82%への引き上げを実現した
- 155億〜220億ドルのパッシブ資金が機械的に流入するのは、ナスダック100連動ファンドが比率に合わせて保有を増やすため
- ナスダック100連動のETFや投資信託を持っている人は、すでに間接的にスペースXに投資している
- リバランスは市場に短期的なボラティリティをもたらすが、長期投資家は継続投資が基本
投資とは、未来の可能性にお金を委ねる行為です。スペースXという企業は、宇宙というまだ誰も完全には描ききれていないフロンティアに挑んでいます。その挑戦が成功するかどうかは誰にもわかりません。しかし、今この瞬間、世界中の何億人もの投資家が保有するインデックスファンドを通じて、スペースXの夢に少しずつ参加しているという事実は、現代の投資の面白さを物語っています。
インデックス投資はシンプルで強力な手法ですが、「何となく持っている」から「仕組みを理解して持っている」に変わるだけで、相場の乱高下にも動じない心の強さが生まれます。今回のスペースXリバランスのニュースを、ぜひ自分の投資の理解を深めるきっかけにしてみてください。知識こそが、最大のリスク管理です。
あなたが今保有しているファンドの中に、スペースXが入っているかどうか、一度調べてみませんか?それだけで、投資との向き合い方がきっと変わるはずです。

DIE WITH ZERO 人生が豊かになりすぎる究極のルール
📖 この本はまさに 私のバイブル です。
人生やお金の考え方が大きく変わりました。

貯金の正解よりも、“今の配分設計”が大事。 時間×お金×健康のピークを見極め、体験の配当を最大化する一冊。
コメント