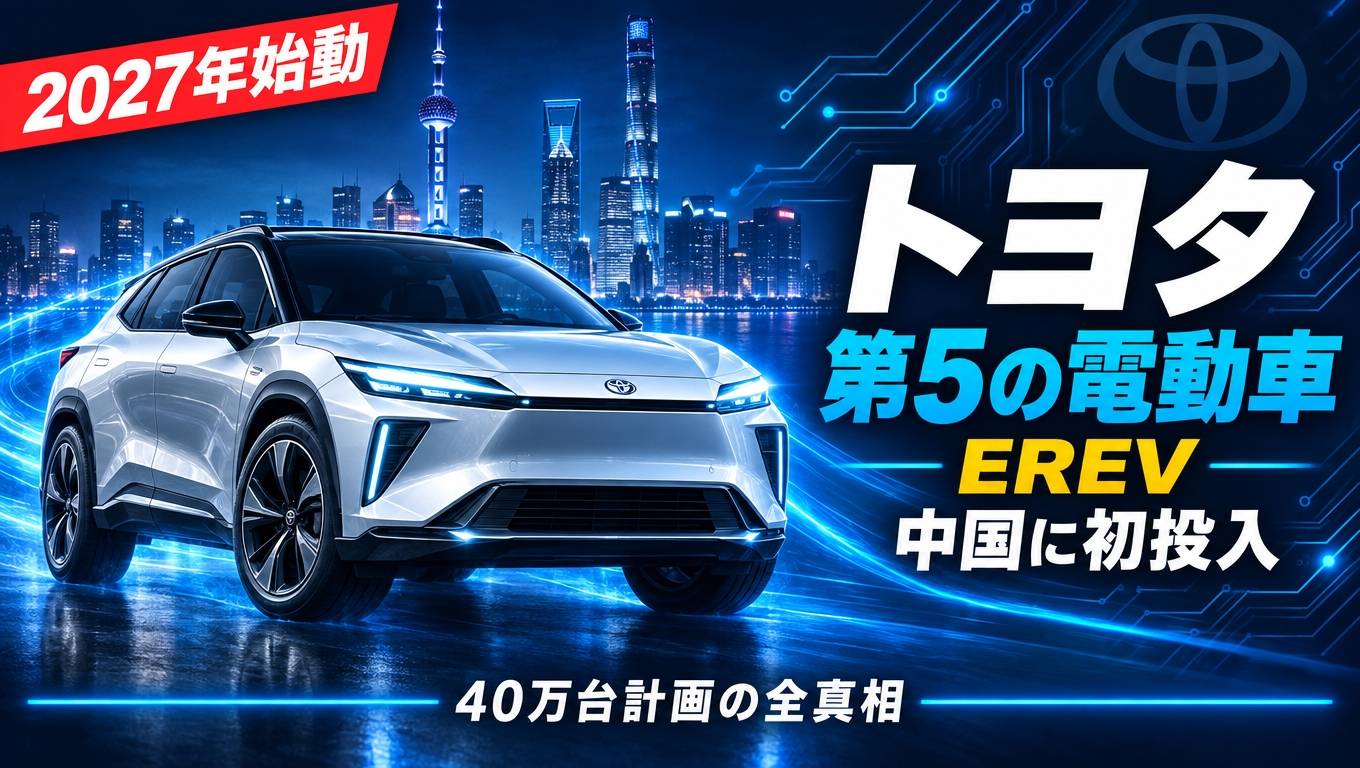
「EVは充電が不安で踏み切れない」「でもガソリン車のままでいいのか不安……」そんなもどかしい気持ち、あなただけではありません。世界中の消費者が同じ悩みを抱えるなか、トヨタがついに決断を下しました。その答えがEREV(レンジエクステンダーEV)、「第5の電動車」です。エンジンは発電専用、走るのは100%モーター。BEVのなめらかな乗り心地を保ちながら、ガソリンで航続距離を大幅に延ばせる画期的な仕組みです。トヨタは2027年春に中国でこのEREVの生産を開始し、2028年には年間40万台という超大型計画を掲げています。中国は世界最大のEV市場であり、すでに理想汽車(Li Auto)などがEREVで先行しています。この戦場にトヨタが本気で乗り込む意味は何か。BEV・HV・PHVとどう違うのか。投資家はどう読むべきか。この記事では最新情報をもとに、EREVの仕組みから市場動向、トヨタの戦略まで、中学生にもわかるやさしい言葉で徹底解説します。
この記事でわかること
- EREVが「第5の電動車」と呼ばれる理由と他の電動車との根本的な違い
- エンジンが発電専用になることで航続距離・静粛性がどう変わるか
- トヨタが中国市場でEREVに賭けなければならなかった背景と本音
- 理想汽車(Li Auto)の成功と苦戦から学べる中国EREV市場の本質
- 40万台計画を投資家目線でどう評価し、何をウォッチすべきか
目次
- 第1章:EREVとは何か|「第5の電動車」がトヨタの切り札になった理由
- 第2章:EREVの技術を深掘りする|BEV・HV・PHVとここが違う
- 第3章:トヨタのEREV戦略|マルチパスウェイで中国に挑む全体像
- 第4章:中国EREV市場の最前線|理想汽車の栄光と競争激化の実態
- 第5章:投資家目線で読むトヨタEREV|40万台計画の可能性とリスク
- まとめ:トヨタのEREVは電動化時代の「現実解」になれるか
第1章:EREVとは何か|「第5の電動車」がトヨタの切り札になった理由

Photo by Unsplash
自動車の電動化と聞くと、多くの人が「EV=電気自動車」と思い浮かべます。でも実は、電動車には大きく分けて5つの種類があります。その5つ目として登場したのが、今回の主役「EREV(イーレフ)」です。正式名称はExtended Range Electric Vehicle(エクステンデッド・レンジ・エレクトリック・ビークル)。日本語では「航続距離延長型電気自動車」や「レンジエクステンダーEV」とも呼ばれます。トヨタはこのEREVを2027年春から中国で生産開始し、2027年通年で年間約20万台、2028年には年間40万台という大型計画を発表しました(日本経済新聞報道)。なぜトヨタが今、EREVなのか。まず電動車全体の種類と位置づけを整理することから始めましょう。
電動車5種類をまるごと整理する
電動車には現在、大きく5つの種類があります。まずBEV(Battery Electric Vehicle)は、バッテリーだけで走る純粋な電気自動車です。充電が必要ですが、走行中に排気ガスを出しません。次にHV(Hybrid Vehicle)は、エンジンとモーターを組み合わせて走り、外部充電は不要です。トヨタのプリウスが代表例です。PHV(Plug-in Hybrid Vehicle)はHVにプラグイン充電機能を加えたもので、短距離はEVとして、長距離はエンジンも使って走れます。FCV(Fuel Cell Vehicle)は水素から電気を作ってモーターで走る燃料電池車です。そして5つ目がEREVです。バッテリーとモーターで走りながら、バッテリー残量が減ると小型エンジンが発電機として動き出し、電力を補給します。エンジンはあくまで発電専用で、タイヤを直接回すことはありません。
| 種類 | 主な動力源 | 外部充電 | 航続距離の目安 |
|---|---|---|---|
| BEV | バッテリー+モーター | 必須 | 400〜700km程度 |
| HV | エンジン+モーター | 不要 | ガソリン次第 |
| PHV | エンジン+モーター | 可能 | EV走行50〜100km+エンジン |
| EREV | モーター(エンジンは発電専用) | 可能 | EV走行100km前後+発電で1,000km超も |
| FCV | 水素燃料電池+モーター | 水素補充 | 600〜800km程度 |
EREVの仕組みをひとことで理解する
EREVをひとことで言うなら「発電所を積んだEV」です。普段は大容量バッテリーの電力でモーターを動かし、BEVとほぼ同じ感覚で走ります。アクセルを踏んだ瞬間の滑らかな加速、静粛性の高さ、エンジン音のなさ、これらはすべてBEVそのものです。バッテリー残量が一定以下になると、車内の小型エンジンが発電機を回し始めます。この電力がモーターに供給されるか、バッテリーに充電されます。エンジンはタイヤと直結していないため、エンジン回転数を効率のよい一定域に保つことができ、燃費も安定しやすいです。また、外部充電が可能なので、自宅のコンセントや充電スタンドで毎晩充電しておけば、日常の短距離走行はほぼガソリンを消費しません。長距離ドライブのときだけガソリンが活躍する、そういう使い方がEREVの理想的なスタイルです。
💡 e-POWERとEREVはどう違う?
日産のe-POWERも「エンジン発電+モーター駆動」という点はEREVと似ています。しかし決定的な違いがあります。e-POWERは外部から充電できません。EREVはプラグイン充電が可能で、バッテリー容量も大きめです。日常走行をほぼEVとしてこなせるかどうか、ここが大きな差になります。
なぜいま中国でEREVが必要なのか
中国はEV大国ですが、充電インフラは都市部と地方で大きな格差があります。上海や深センなど大都市では高速充電スタンドが充実していますが、地方や高速道路の一部ではまだまだ不十分な地域も残っています。また、中国のドライバーは春節(旧正月)や国慶節などの大型連休に長距離移動をする文化があり、「一度の給油(充電)で遠くまで行ける」ことへの需要が特に高いです。BEVだけでは「充電が不安」という層を取り込めません。そこでEREVが理にかなった選択として浮上します。BEVの快適さを保ちながら、ガソリン給油でいつでも航続距離を回復できる。トヨタがEREVの初投入先として中国を選んだのは、この市場ニーズとの一致があったからこそです。さらに日本経済新聞によれば、中国ではEREV市場が拡大を続けており、2026年上半期においても日系ブランドが販売台数で苦戦するなかで、EREVカテゴリは成長を続けています。トヨタにとってEREVへの参入は、苦境が続く中国事業を立て直すための現実的かつ有力な一手です。
第2章:EREVの技術を深掘りする|BEV・HV・PHVとここが違う
Photo by Unsplash
EREVという言葉を知っていても、「PHVやHVとどう違うの?」「本当にBEVよりいいの?」という疑問は自然です。この章では、EREVの技術的な仕組みをBEV・HV・PHVと徹底比較しながら解説します。電動車選びの判断軸がわかると、トヨタがEREVに注力する理由も自然と見えてきます。
エンジン発電+モーター駆動のメカニズム
EREVの動力システムは大きく2つのレイヤーで構成されています。第1レイヤーが「走行系」で、バッテリーとモーターが担います。第2レイヤーが「補給系」で、エンジンと発電機が担います。この2つは機能的に分離されています。走行系は常にモーターだけがタイヤを駆動し、エンジンは一切関与しません。補給系はバッテリー残量が設定値を下回ったときにだけ稼働し、エンジンで発電機を回して電力を作り出します。この電力はモーターに直送されるか、バッテリーに蓄えられます。
この構造が生み出す最大のメリットは、エンジンを最も効率のよい回転域で一定運転できることです。通常のガソリン車やHVはアクセルの踏み込み量に応じてエンジンの回転数が激しく上下します。しかしEREVのエンジンは発電だけに専念するため、燃費が最適になる回転数を維持できます。これにより発電効率が高まり、少ないガソリンで多くの電力を生産できます。バッテリー容量は一般的なEREVで40〜80kWh程度(機種により異なります)、EV走行航続距離は100〜150km前後を確保するモデルが多く、通勤・買い物程度であれば毎日の充電だけでほぼガソリン不要で走れます。
航続距離・静粛性・コストを4車種で比べる
実際に4種類の電動車を比較してみます。比較軸は「EV航続距離」「総航続距離(ガソリン補充込み)」「静粛性」「充電インフラへの依存度」「製造コスト」の5つです。
| 比較項目 | BEV | HV | PHV | EREV |
|---|---|---|---|---|
| EV航続距離 | 400〜700km | 数km程度 | 50〜100km | 100〜150km |
| 総航続距離 | 充電次第 | ガソリン次第 | 600〜900km | 1,000km超も可能 |
| 静粛性 | 最高 | 普通 | やや高い | BEVに近い(発電中は微かにエンジン音あり) |
| 充電インフラ依存 | 高い | 不要 | 中程度 | 低い(ガソリン補給も可) |
| 製造コスト | 高め | 標準 | やや高め | 高め(2系統搭載のため) |
この表を見るとEREVの強みがはっきりわかります。EV走行の快適さを保ちながら、総航続距離はBEVを上回る可能性があり、充電インフラへの依存度も最も低いです。まさに「良いとこどり」の電動車と言えます。一方でコストは高くなる傾向があるため、価格設定が競争力のカギになります。
EREVのメリットとデメリットを正直に語る
EREVのメリットは大きく3点にまとめられます。①EVとしての走行フィーリングはほぼBEVと同等で、加速は滑らかで静粛性が高く、エンジンノイズが走行中に入り込むことはほぼありません。②長距離移動への対応力は群を抜いており、ガソリンを給油すれば発電を続けて走り続けられます。中国市場で人気のEREVモデルが総航続距離1,000km以上を実現しているのはこの仕組みのおかげです。③充電インフラがなくても安心という点は、地方や旅行先でのストレスを大幅に減らします。BEVで最も多い不満「充電できる場所が見つからない」という悩みをEREVは根本から解消します。
一方でデメリットも正直に伝えます。エンジンとバッテリーの2系統を搭載するため車重が増え、製造コストが上がります。価格競争が激しい中国市場では、これが大きなハードルになることがあります。また、エンジンが稼働している際にはわずかにエンジン音が聞こえる場合があります。さらに構造が複雑なため、メンテナンスのポイントが増えるという面もあります。それでも「BEVには踏み切れないが、HVより電動感を楽しみたい」というユーザー層にとってEREVは現時点で最もバランスのよい選択肢です。トヨタが長年のHV・PHV開発で培ったモーター制御技術とエンジン効率化技術は、EREVのデメリットを最小化するうえで大きなアドバンテージになります。
⚡ EREVが「電動化移行期の現実解」と言われる理由
充電インフラが完全に整うまでには時間がかかります。その過渡期において、EREVは「EV走行の快適さ」と「ガソリン車の安心感」を両立できる唯一の選択肢です。技術的な完成度が高まるほど、そのバランスはさらに良くなっていきます。
第3章:トヨタのEREV戦略|マルチパスウェイで中国に挑む全体像
Photo by Unsplash
トヨタが中国でEREVを投入することは、単なる新モデル追加ではありません。苦境に立つ中国事業の巻き返しを懸けた、本格的な戦略の転換点です。この章では、2024〜2026年のトヨタ中国販売の現実から出発し、EREVがマルチパスウェイ戦略のなかでどんな役割を担うのかを解説します。
2024〜2026年、中国でのトヨタ販売の現実
トヨタの中国販売台数はピーク時の2021年(約194万台)をさかいに下落基調に入り、2024年は177万台と3年連続の前年割れとなりました。2025年にはわずか0.2%増ながら4年ぶりのプラスに転じましたが、根本的な回復とは言えない数字です。さらに2026年上半期には、トヨタ・ホンダ・日産の日系3社がいずれも中国での販売台数が前年同期比で大幅に落ち込んだことが報じられています。中国の電動化・知能化(スマート化)の波に日系ブランドが乗り遅れ、地場メーカーと新興EVブランドに顧客を奪われている構図が鮮明です。
特に厳しいのがBEV分野です。トヨタのBEV「bZ4X」の中国販売は2024年の累計で5,318台にとどまり、前年比で大幅に落ち込みました。一方、同年の中国市場では地場メーカーのBEVが飛ぶように売れており、価格・機能・IT連携の面で日系ブランドとの差が開いていました。しかし2026年3月にはGAC(広州汽車)との合弁で開発されたToyota bZ7が中国専用電気セダンとして販売開始(147,800元〜)されるなど、反攻の布石も打ち始めています。そしてEREVの2027年春参入がその流れを加速させる柱となります。
bZ7・レクサスEV・EREVの役割分担
トヨタは中国で複数の電動車モデルを同時並行で展開し、ユーザー層を幅広くカバーしようとしています。役割分担を整理すると、次のようになります。まずbZ7は都市部の若い富裕層向けBEVで、ファーウェイの最新コックピット技術(鴻蒙コックピット5.0)を搭載し、中国のスマートEV文化に正面から挑むモデルです。価格帯は約15〜20万元(約300〜400万円)程度で、BYDの高級ラインと競合します。次にレクサスの次世代EV(SUV)は、2027年秋から上海の完全子会社工場で先行生産が始まります。ギガキャスト技術を採用し、初年度は月1,000台程度から始め2028年以降に年間数万台規模へ引き上げる計画です。高級セグメントでのブランド価値向上が狙いです。そしてEREVは充電インフラが整っていない地域や長距離移動層にアプローチする役割を担います。BEVへの不安感がある実用派ユーザーや、地方在住者に対して強く訴求できます。
📋 トヨタ中国電動車ラインアップ(2026〜2028年)
- bZ7(BEV):GAC合弁製・中国専用セダン・2026年販売開始
- レクサス次世代EV(BEV):上海工場製・2027年秋生産開始
- EREV(新投入):2027年春生産開始・2028年40万台計画
- HV・PHVモデル群:引き続き主力として継続展開
マルチパスウェイ戦略にEREVが加わる意義
トヨタの「マルチパスウェイ戦略」とは、HV・PHV・BEV・FCV・EREVといった複数の電動化技術を地域のニーズに合わせて使い分ける考え方です。「世界の道路事情・充電インフラ・ユーザーニーズは地域によってまったく違う。だから一つの答えに絞るべきではない」という哲学です。EREVの追加はこの戦略の幅をさらに広げるものです。BEVへの不安が強い地域にはEREVを、充電インフラが整った都市にはBEVを、コスト重視の層にはHVを、というきめ細かな対応が可能になります。また、EREVに搭載されるエンジン発電システムはHV・PHV開発で積み上げたトヨタの技術資産を活用できる部分が大きく、開発・製造コストを抑えながら競争力のある製品を作れる可能性があります。EREVはマルチパスウェイ戦略の「最後のピース」であり、トヨタの中国反攻作戦の核心と位置づけることができます。中国での実績をもとに、将来的に日本や東南アジア、中東などへの展開も視野に入れているとみられます。
第4章:中国EREV市場の最前線|理想汽車の栄光と競争激化の実態
Photo by Unsplash
トヨタがEREVで参入しようとしている中国市場は、すでに熾烈な競争が繰り広げられています。先行した理想汽車(Li Auto)は一時は「EREV市場の女王」と呼ばれるほどの成功を収めましたが、近年は競合の急増によって苦境に立たされています。この章では中国EREV市場の成長の背景と、競争激化の実態をリアルに解説します。
中国EREVはなぜこんなに伸びたのか
中国のEREV市場が急成長した背景には、消費者ニーズ、政策、そして地場メーカーの先見性という3つの要素が重なっています。まず消費者ニーズの観点では、中国のドライバーは「長距離を一度で走り切れる車」を強く求めています。春節・国慶節などの大型連休には数百〜千キロ以上の長距離移動が当たり前で、航続距離への不安がBEV購入の大きな障壁でした。EREVはこの不安を完全に解消します。次に政策面では、中国政府のNEV(新エネルギー車)政策がEREVを補助金対象に含めており、購入コストを大きく下げることができました。そして地場メーカーの先見性として、理想汽車が2019年からEREVに特化したSUVを投入し、「EREVとはこういうものだ」という市場を教育しました。
世界全体のEREV関連市場(レンジエクステンダー)は2025年時点で十数億〜二十数億ドル規模(調査会社により異なります)とされ、年平均成長率10〜15%程度で拡大が続いています。中国はこの市場の最大の牽引役であり続けており、BEVの普及率が上がっても、EREVはその補完的な役割として市場内に確固たるポジションを築いています。2026年現在でも、中国の新エネルギー車市場でEREVセグメントは安定した成長を維持しています。
理想汽車の成功と赤字転落から読み解く市場の本質
理想汽車(Li Auto)はEREV市場の先駆者として輝かしい成功を収めました。Li L9、L8、L7などのEREV SUVは中国の家族向けプレミアムSUV市場を席巻し、月間4万台超を売り上げた時期もありました。しかし2025年後半から2026年にかけて、状況は一変します。2026年第1四半期にLi Autoは約23億人民元(約550億円)の純損失を計上し、粗利率も7.9%に急落しました。月間販売台数も大幅減の時期が続きました。
この苦戦の原因はEREV需要の消滅ではなく、競合メーカーが続々と参入したことによるシェア分散と価格競争の激化です。ファーウェイとSERESが共同開発する「問界(AITO)」シリーズ、奇瑞(Chery)、Leapmotor(零跑汽車)など多くのブランドがEREVモデルを投入し、消費者の選択肢が広がりました。さらにAI・自動運転機能の競争も激しくなり、「EREVであること」だけでは差別化が難しくなっています。この状況はトヨタにとって重要な教訓です。EREVというカテゴリへの参入だけでは不十分で、価格競争力・ブランド力・AI機能の三拍子が揃って初めて中国市場で戦えます。
⚠️ 中国EREV市場の「勝者の条件」とは
- 競争力ある価格設定(現地調達率の向上がカギ)
- 中国のスマートカー文化に対応したIT・AI機能の搭載
- 航続距離1,000km超など、スペック面での訴求力
- ブランドの信頼性と充実したアフターサービス網
現代自ほか各メーカーの参入で何が変わるか
EREVへの参入はトヨタだけではありません。韓国の現代自動車(Hyundai)も2027年に北米と中国でEREVの量産を開始すると発表しており、総航続距離600マイル(約960km)以上を目指すとしています。大型SUVや中型SUVを中心に展開する計画で、グローバルでのEREV普及を後押しします。また、米国ではかつてステランティスがEREVの展開を進めており、欧州でも関心が高まっています。この流れはEREVが一時的なトレンドではなく、電動化移行期の「現実解」として世界的に定着しつつあることを示しています。中国市場においても、2027〜2028年にかけてトヨタ・現代自・各中国ブランドが一斉にEREVを強化することで、価格競争がさらに激しくなる可能性があります。消費者にとっては選択肢が増える一方で、メーカーにとっては収益確保が難しくなる局面も想定されます。トヨタがこの競争のなかで生き残り、かつ40万台という大きな目標を達成するには、技術力だけでなく現地パートナーとの協力体制と、中国ユーザーのニーズへの深い理解が不可欠です。
第5章:投資家目線で読むトヨタEREV|40万台計画の可能性とリスク

Photo by Unsplash
トヨタの株主や投資家にとって、EREVの中国投入は非常に重要なニュースです。中国事業の収益回復、技術戦略の進化、そして「マルチパスウェイ」の信頼性、これらすべてに関わるからです。この章では投資家が押さえるべきポイントを、40万台計画の現実性から丁寧に整理します。
40万台計画が中国事業に与えるインパクト
日本経済新聞の報道によると、トヨタのEREV生産計画は2027年通年で年間約20万台、2028年に約40万台という段階的な拡大が想定されています。一方で別途報道では、2027年以降に年間約10万台規模という数字も出ており、最終的な生産能力と販売目標の関係はまだ流動的な部分もあります。いずれにせよ、数万台〜数十万台規模の本格量産が計画されていることは確かです。
中国でのトヨタ年間販売台数(177万台、2024年)を基準にすると、40万台が実現すれば中国電動車販売の約22%をEREVが占める計算になります。これは非常に大きな比率です。EREVが利益率の高い価格帯(SUVやセダンのミドル〜アッパー層)を狙うことができれば、中国事業の売上・利益の双方を改善するポテンシャルがあります。さらに、NEV補助金を受けられるEREVの販売増加は、中国政府の政策評価にもプラスになり、現地での事業継続性を高める効果も期待できます。
| シナリオ | 2028年EREV販売台数 | 中国事業への影響 |
|---|---|---|
| 強気シナリオ | 40万台達成 | 中国事業が電動化軸で本格復活。収益改善に大きく貢献 |
| 中立シナリオ | 20〜30万台 | 電動車ラインアップ補完として機能。BEVと合わせて安定成長 |
| 弱気シナリオ | 10万台以下 | 競争に押され苦戦。ブランド力・価格競争力の早急な見直しが必要 |
「中国を技術実験場にする」戦略の波及効果
トヨタが中国でEREVや次世代BEVを先行展開する背景には、「中国を技術実験場にする」という明確な意図があります。世界で最も競争が激しく、消費者の目が最も肥えた中国市場で通用したモデルは、他の市場でも高い競争力を発揮できる、という論理です。レクサスの次世代EV(SUV)はギガキャスト技術を採用した上海先行生産モデルであり、そこで蓄積した製造ノウハウを日本や北米の工場に水平展開することが計画されています。EREVも同様で、中国での量産を通じてエンジン発電システム・バッテリー制御・コスト最適化のデータを積み上げ、将来の日本・東南アジア・中東展開の基礎を作ります。投資家目線では、中国でのEREV展開が単なる中国ビジネスの話ではなく、トヨタのグローバル電動化ロードマップ全体を前進させる布石として捉えることが重要です。
注目すべきリスクと長期投資家の判断軸
リスクについても正直に整理しておきます。最大のリスクは中国市場での価格競争の激化です。Li Autoが苦戦したように、EREVカテゴリでも利益率を保ちながら販売台数を伸ばすことは容易ではありません。トヨタが後発で参入することで、ブランドの認知・定着に時間がかかる可能性もあります。次に政策リスクがあります。中国のNEV補助金制度・環境規制・外資への優遇・制限は政治状況によって変わり得ます。米中関係の緊張や通商摩擦が中国での日系ブランドのビジネス環境を悪化させるシナリオも常に念頭に置く必要があります。また、中国市場で求められる「知能化(AI・自動運転・スマートコックピット)」への対応が遅れると、スペック面での見劣りが販売に響くリスクもあります。
長期投資家としての判断軸は明確です。まず2027年の生産ライン稼働状況と初年度販売台数を確認すること。次にEREVのセグメント別粗利率を四半期決算で追うこと。そして中国のNEV政策動向と外資への扱いを定期的にチェックすること。この3点が最重要KPIです。トヨタのEREV参入は「中国を諦めていない」という強いシグナルであり、マルチパスウェイ戦略の完成に向けた本気の一手です。不確実性はありますが、長年の技術蓄積と生産力を持つトヨタが本格的に動き出したことの意味は、長期的に見て非常に大きいと言えるでしょう。
📊 投資家が定期的にウォッチすべき3つのKPI
- ①EREV生産・販売進捗:2027年春の生産開始と年間台数の推移
- ②中国事業の粗利率・営業利益率:EREVが収益に貢献しているかの確認
- ③中国NEV政策・外資ビジネス環境:補助金・規制変更を早期把握
まとめ:トヨタのEREVは電動化時代の「現実解」になれるか
Photo by Unsplash
この記事では、トヨタが中国に初投入するEREV(第5の電動車)について、仕組み・技術比較・中国市場の現状・戦略背景・投資家目線の5つの角度から解説してきました。改めて要点を整理します。
EREVは「エンジン発電+モーター駆動」というシンプルな発想ながら、BEVの快適さとガソリン車の安心感を同時に実現できる電動車です。充電インフラへの依存を最小化しながら、総航続距離を大幅に伸ばせる点が最大の強みです。トヨタは2027年春から中国で生産を開始し、2028年には年間40万台という大きな目標を掲げています。苦境が続く中国事業を電動化で立て直す、その核心的な一手がEREVです。
中国EREV市場はすでに理想汽車(Li Auto)の先行によって成熟し、競争が激化しています。後発参入のトヨタには、価格競争力・AI機能・ブランド信頼性の三拍子を揃えることが求められます。しかしトヨタには長年のHV・PHV技術という誰もが真似できない資産があります。それを活かしたEREVが市場で受け入れられれば、中国事業の本格復活だけでなく、グローバルな電動化ロードマップを大きく前進させる転換点になるでしょう。投資家の皆さんは、2027年春の生産開始を一つの重要なマイルストーンとして、ぜひ継続的にウォッチしてみてください。電動化の大波のなかで、トヨタがどんな答えを見せてくれるか、その挑戦はまさにいま始まろうとしています。

DIE WITH ZERO 人生が豊かになりすぎる究極のルール
📖 この本はまさに 私のバイブル です。
人生やお金の考え方が大きく変わりました。

貯金の正解よりも、“今の配分設計”が大事。 時間×お金×健康のピークを見極め、体験の配当を最大化する一冊。
コメント