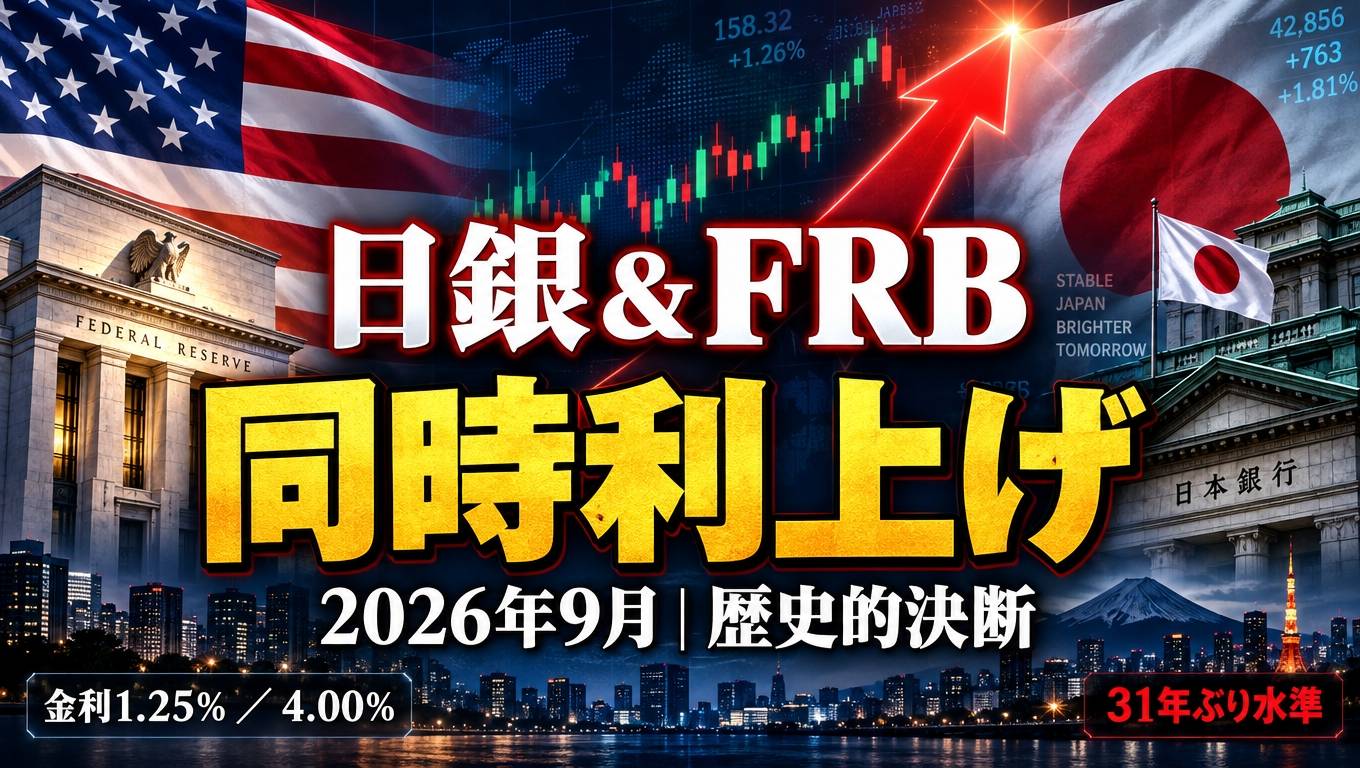
2026年9月、世界の金融市場に歴史的な瞬間が訪れました。アメリカのFRB(連邦準備制度理事会)が約3年2ヶ月ぶりに利上げへと転換し、同じ週に日本銀行(日銀)も31年ぶりの高水準となる政策金利1.25%への引き上げを決定したのです。「利上げ」と聞いて「自分には関係ない話」と感じる方もいるかもしれません。しかし、この決断はあなたの預金・住宅ローン・株・為替のすべてに直接影響を与える超重要イベントです。なぜ今、日米両国が同時に利上げをしたのか。私たちの生活やお金にどんな変化が起きるのか。この記事では中学生にもわかるやさしい言葉で、丁寧に解説していきます。読み終わるころには、ニュースの「利上げ」という言葉が怖くなくなり、むしろ投資チャンスとして前向きにとらえられるようになりますよ。さあ、一緒に学んでいきましょう!
この記事でわかること
- 日銀とFRBが「同時利上げ」に踏み切った本当の理由
- 利上げが預金・住宅ローン・投資にどう影響するか
- 日米金利差と為替(ドル円)の関係が直感的に理解できる
- 日経平均が利上げ後に急騰した「逆説的なメカニズム」
- これから投資を始める人がとるべき具体的な行動
- 第1章:日銀&FRB同時利上げとは何か|歴史的決断の全貌
- 第2章:日銀&FRB同時利上げが起きた理由|インフレと政治の深層
- 第3章:日銀&FRB同時利上げが私たちの生活に与える影響
- 第4章:日経平均6万5000円台の謎|利上げでなぜ株が上がるのか
- 第5章:同時利上げ時代を生き抜く投資戦略|初心者が今すぐできること
- まとめ:日銀&FRB同時利上げを味方につけよう
第1章:日銀&FRB同時利上げとは何か|歴史的決断の全貌

利上げとは何か|お金のコストが上がる仕組み
「利上げ」とは、中央銀行が定める政策金利を引き上げることです。政策金利とは、銀行どうしがお金を貸し借りするときの基準となる金利のことで、この数字が上がると、世の中全体のお金の「借りるコスト」が上がっていきます。たとえば、銀行があなたに住宅ローンを貸すとき、銀行自身も中央銀行からお金を借りています。そのコストが上がれば、当然あなたへの貸出金利も上がる、という連鎖が起きるのです。
わかりやすく言えば、利上げとは「お金を借りるのを高くすることで、世の中にお金が出回りすぎないようにするブレーキ操作」です。景気が過熱してモノの値段がどんどん上がる「インフレ」が続くとき、中央銀行はこのブレーキを踏みます。反対に、景気を刺激したいときは金利を下げる「利下げ」をおこないます。この金利の上げ下げが、株・為替・不動産・私たちの日常生活のほぼすべてに影響を与えるため、世界中の投資家が中央銀行の発表に注目するのです。
今回2026年9月に起きたのは、世界の二大経済大国、アメリカと日本がほぼ同じタイミングで利上げを決定するという、非常にまれな出来事でした。アメリカのFOMC(連邦公開市場委員会)が9月16日に利上げを決め、日銀の金融政策決定会合が9月18日に続いた形です。わずか2日間のうちに、日米の中央銀行が揃って金利を引き上げたのです。これがなぜ「歴史的」と呼ばれるのか、次の項で詳しく見ていきましょう。
利上げ=「お金を借りるコストを上げるブレーキ操作」。インフレ(物価上昇)が続くとき、中央銀行は利上げでお金の流れを絞り込みます。今回は日米が2日差で同時に踏み切った「超レアケース」です。
FRBの決断|約3年ぶり利上げの背景
FRB(連邦準備制度理事会)は2026年9月15日〜16日に開催したFOMCにおいて、政策金利(FF金利)の誘導目標レンジを0.25%引き上げ、3.75〜4.00%とすることを決定しました。注目すべきは、この決定が12対0の全会一致だったという点です。通常、利上げ局面では慎重派の委員から反対票が出ることもありますが、今回は全員が賛成しました。これはFRBの引き締め姿勢が非常に強いことを示しています。
この利上げはFRBにとって約3年2ヶ月ぶりの引き締め転換です。FRBはそれ以前、2024年から2025年にかけて複数回の利下げをおこなっていました。ところが2026年に入ると、トランプ政権が打ち出した高関税政策(輸入品に高い税金をかける政策)によって輸入物価が上昇し、インフレが再燃。FRBは方針を180度転換し、利下げから利上げへと舵を切らざるを得なくなったのです。
さらに重要なのが、FRBの議長がパウエル氏からウォーシュ氏(2026年5月就任)に交代していた点です。ウォーシュ新議長はインフレ抑制に非常に積極的な「タカ派」として知られており、今回の全会一致はこの新体制のタカ派色を鮮明に示したとも言えます。トランプ大統領は「利上げは裏切りだ」と公に圧力をかけましたが、FRBは独立性を守り、利上げを断行しました。
| 項目 | 今回のFOMC(2026年9月) | 前回比較 |
|---|---|---|
| 決定内容 | 0.25%利上げ | 利下げ局面からの転換 |
| 政策金利水準 | 3.75〜4.00% | 3.50〜3.75%から引き上げ |
| 投票結果 | 12対0(全会一致) | 7月は9対3で据え置き |
| 次の利上げ見通し | 年内あと1回(12月が有力) | ドットチャート中央値4.1% |
日銀の決断|31年ぶり水準への引き上げ
FRBの決定から2日後の9月18日、日本銀行も金融政策決定会合で政策金利を1.00%から1.25%へ0.25%引き上げることを決定しました。投票結果は7対2の多数決です。1.25%という水準は、1995年以来実に31年ぶりの高さです。バブル崩壊後の長いデフレ時代、日本はずっと超低金利・ゼロ金利・マイナス金利という「異常な金融緩和」を続けてきました。その歴史からの脱却が、いよいよ本格化しているのです。
今回の利上げは、2026年6月の利上げからわずか3ヶ月での追加利上げとなりました。これは日銀が「物価の上振れリスクを重視し、金利正常化を加速している」サインです。市場では次の利上げについて、8割超が「2026年12月まで」と予想しており、1.50%水準が次の焦点となっています。日銀が設定する「中立金利」(景気を刺激も抑制もしない金利水準)は1.1〜2.5%程度とされており、まだ正常化の途中段階にあります。
反対票を投じた2名の審議委員は、慎重派(ハト派)寄りの立場から「もう少し様子を見るべき」という意見でした。しかし7名の多数派は「物価安定の目標達成に向けて、正常化を着実に進める必要がある」と判断しました。2024年3月のマイナス金利解除から始まった日銀の金利正常化は、今まさに加速フェーズに入っています。これは日本の投資環境を大きく変える、30年に一度の転換点と言っても過言ではありません。
FRBは9月16日に3.75〜4.00%へ全会一致で利上げ。日銀は9月18日に1.25%へ7対2で利上げ。わずか2日間で日米両中央銀行が揃って利上げという、極めてまれな同時引き締めが実現しました。これは単なる数字の変化ではなく、世界の金融秩序が変わる節目の出来事です。
第2章:日銀&FRB同時利上げが起きた理由|インフレと政治の深層
トランプ関税が火をつけたアメリカのインフレ
FRBが利上げに踏み切った最大の理由は、「トランプ・インフレ」と呼ばれる物価上昇の再燃です。トランプ政権は2025年から2026年にかけて、輸入品に対して高い関税(税金)をかける政策を次々と打ち出しました。たとえば、中国からの輸入品に高関税をかけると、スマホ・家電・衣類など多くの商品の値段が上がります。アメリカ国内で生産されるものでも、原材料を輸入に頼っている場合はコストが上昇し、最終的な商品価格に転嫁されます。
2024年から2025年にかけて、FRBはインフレが落ち着いてきたと判断して複数回の利下げをおこなっていました。しかし関税政策の影響で2026年に入るとインフレが再び上昇しはじめ、FRBは方針を急転換せざるを得なくなりました。ウォーシュFRB議長は「まだやるべき仕事がある」と表現し、インフレ抑制を最優先課題として明確に位置づけました。アメリカの消費者物価指数(CPI)は2026年も目標の2%を上回る水準で推移しており、FRBがブレーキを踏むのは経済学的に自然な判断でした。
さらに注目すべきは、FRBが政治圧力にも屈しなかった点です。トランプ大統領はX(旧Twitter)などで「FRBが利上げするなら裏切りだ」「金利を下げろ」と公言していました。しかしFRBは中央銀行としての独立性を守り、全会一致で利上げを断行。ウォーシュ議長はインフレ抑制のためなら政治的批判も受け入れるという、きわめて毅然とした姿勢を見せました。中央銀行の独立性がいかに重要かを、世界に改めて示す場面となりました。
関税を上げる → 輸入品が高くなる → 国内の類似商品も値上がり → 物価全体が上がる → FRBがブレーキ(利上げ)をかける、という連鎖反応が起きました。関税政策がインフレを引き起こし、それが利上げを強制した、というシンプルな構図です。
日本でも続く物価上昇と賃金上昇の波
日本でも同様に、物価の上昇が続いています。2026年7月の全国消費者物価指数(CPI)は前年同月比1.9%上昇と報告されており、日銀の目標である2%にほぼ達する水準です。しかも単なる輸入コスト上昇だけでなく、国内の賃金上昇を伴う「良い物価上昇」の側面もあります。2024年から2025年にかけて、日本の春闘(労働組合の賃上げ交渉)では30年ぶりの高水準の賃上げが相次ぎました。
日銀が目指してきた「2%の物価安定目標」の達成が視野に入ってきたことで、超低金利政策を続ける必要性が薄れてきました。2024年3月にマイナス金利を解除し、2024年7月に0.25%、2025年1月に0.5%、2026年6月に1.0%、そして今回2026年9月に1.25%と、段階的に利上げを続けています。この流れは「金利のある世界への回帰」と呼ばれ、日本経済が30年以上続いたデフレ構造からいよいよ脱却しつつあることを意味しています。
また、円安の定着も日銀に利上げを急がせる要因になっています。円安になると輸入コストが上がり、食料品やエネルギーを中心に物価が上昇します。日銀が金利を上げれば円が買われやすくなり(後述)、過度な円安を抑制する効果も期待できます。物価安定と円安抑制、この二つの課題に同時に対処できる利上げは、日銀にとってまさに「一石二鳥」の政策選択でした。
| 比較項目 | アメリカ(FRB) | 日本(日銀) |
|---|---|---|
| 主なインフレ要因 | トランプ関税による輸入物価上昇 | 賃金上昇+円安による輸入コスト高 |
| 物価の状況 | 目標2%超が継続 | CPI前年比約1.9% |
| 政策の方向性 | 利下げから利上げへ急転換 | 金利正常化を加速 |
| 次の注目ポイント | 12月の追加利上げ | 12月に1.50%へ利上げか |
政治圧力と中央銀行の独立性
今回の日米同時利上げを語るうえで欠かせないのが「中央銀行の独立性」というテーマです。中央銀行は政府や政治家から独立して金融政策を決める機関であるべきとされています。なぜなら、政治家は選挙に勝つために「今すぐ景気を良くしたい」と考え、短期的には金利を下げてお金をばらまく誘惑にかられやすいからです。しかし長期的に見れば、それがインフレや通貨の信頼失墜につながります。
アメリカでは、トランプ大統領がFRBに利下げ圧力をかけ続けました。日本でも過去に政治的な思惑が日銀の政策に影響したとされる局面がありました。しかし今回、FRBが全会一致で利上げを断行し、日銀も7対2の多数決で利上げを決めたことは、両中央銀行が「物価の安定という本来の使命」を政治的圧力よりも優先したことを示しています。これは長期的な経済の安定にとって非常に重要なシグナルです。
日銀の植田総裁(もしくは現総裁)は「データに基づいて判断する」という姿勢を一貫して強調しています。物価・賃金・為替・経済成長率などのデータが利上げを支持する方向を示した結果として、今回の決定があります。投資家にとって重要なのは、こうした中央銀行の判断基準を理解することで、次の利上げタイミングを予測できるようになる点です。データを読む力は、投資の精度を格段に高めてくれます。
FRBはトランプ関税によるインフレ再燃、日銀は賃金上昇と円安による物価上昇への対応として、それぞれ独立した判断で利上げを決定しました。政治圧力に屈しない中央銀行の姿勢は、長期的な経済安定の礎となります。次の利上げ(日米ともに12月が有力)に向けて、物価データに注目しましょう。
第3章:日銀&FRB同時利上げが私たちの生活に与える影響
預金金利と住宅ローンへの直撃
日銀の利上げが私たちの生活に与える最もわかりやすい影響が、預金金利と住宅ローン金利の変化です。まず良いニュースから。政策金利が上がると、銀行の普通預金や定期預金の金利も連動して上昇します。2023年ごろまで、日本の普通預金金利は年0.001%という信じられないほど低い水準でした。政策金利が0.5%を超えたあたりから、多くの銀行が定期預金を0.5〜1%程度に引き上げ始めており、今後さらなる上昇が期待できます。
一方で、住宅ローンを抱えている方には注意が必要です。特に変動金利型の住宅ローンを組んでいる場合、政策金利の上昇がダイレクトに毎月の返済額増加につながります。たとえば、3000万円の残債がある方の場合、金利が0.5%上昇すると年間の利息負担が約15万円増える計算になります。これは決して小さな金額ではありません。すでに変動金利ローンを組んでいる方は、固定金利への借り換えや繰り上げ返済を検討するタイミングに来ています。
また、企業の借入コストも上昇するため、特に借入依存度の高い中小企業や不動産業には逆風となります。逆に、潤沢なキャッシュを持ち、財務基盤が強固な大企業は金利上昇の恩恵(運用収益の増加)を受けやすい傾向があります。このような企業間の有利不利が、株式市場でのセクターローテーション(資金の移動)を生み出すことになります。
残債3000万円、残期間25年の場合の試算:
・金利1.0%の場合:月々約11.3万円
・金利1.5%の場合:月々約12.0万円(月6,500円増、年間約7.8万円増)
・金利2.0%の場合:月々約12.7万円(月14,000円増、年間約16.8万円増)
今後の日銀利上げ継続を見据えて、早めのローン見直しを検討しましょう。
為替相場(ドル円)への影響
今回の日米同時利上げで最も「意外」だったのが、為替相場の動きです。一般的に日本が利上げをすると「円高」になると考えられています。理由は、円の金利が上がることで、円を持つ魅力が増し、世界中から円買いが集まるからです。ところが9月18日の日銀利上げ発表後、ドル円相場は円高ではなく、むしろ156円台から一時157円台へ円安が進行しました。
この「利上げしても円安」という逆説的な現象は、日米の金利差が縮まらなかったことで説明できます。日本が0.25%利上げして1.25%になっても、同時にアメリカも0.25%利上げして4.00%になったため、日米の金利差は依然として約2.75%のままです。投資家は「金利の高い通貨で資産を持ちたい」と考えるため、金利差が縮まらない限り、円よりもドルを選ぶ動きが続くのです。 $$\text{日米金利差} = 4.00\% – 1.25\% = 2.75\%$$ この計算が示すとおり、両国が同時に同じ幅で利上げをした今回は、金利差が変わらず、円高要因が働かなかったのです。
円安が続くと、輸入品の価格が上がり、食料品やエネルギー代が家計を圧迫します。一方で、トヨタや任天堂など海外売上比率の高い輸出企業は円安で業績が上がりやすいというメリットがあります。為替相場は日常生活にも投資にも深く関わっているため、今後の日米金利差の変化(特に12月の両国の会合)を注視することが重要です。
物価・消費・景気への波及効果
金利上昇は、物価・消費・景気全体にも時間をかけて影響を与えます。金利が上がるとローンの返済が増え、消費者の手元に残るお金が減るため、消費全体が抑制される傾向があります。これはインフレを抑える効果がある一方で、景気の過熱を冷ます効果もあります。つまり、利上げは「インフレ抑制」と「景気冷却」の両刃の剣なのです。
日本の場合、長年のデフレからようやく脱却しつつある段階で利上げが進んでいるため、「せっかく芽生えた景気回復の芽を摘んでしまわないか」という懸念も根強くあります。日銀がいつも「慎重に」「データを見ながら」という表現を使うのは、この綱渡りの難しさを反映しています。急すぎる利上げは景気を失速させ、デフレへの逆戻りリスクを高めます。
一般市民の生活という観点では、預金金利の上昇(メリット)、ローン返済額の増加(デメリット)、物価上昇の継続(短期的デメリット、長期的には賃金上昇とセット)という三つの変化が同時進行しています。この複雑な状況を理解するうえで重要なのは、「自分はどのポジションにいるか」を明確にすることです。借金が多い人には逆風、預金が多く無借金の人には追い風という基本の軸を覚えておきましょう。
| あなたの状況 | 利上げの影響 | おすすめの行動 |
|---|---|---|
| 変動金利ローンあり | 返済額が増える(逆風) | 固定金利への借り換え検討 |
| 預金中心の資産構成 | 金利収入が増える(追い風) | 定期預金への預け替えを検討 |
| 株式投資中心 | セクターにより有利不利 | 金融・輸出株に注目 |
| 海外旅行・輸入品愛用 | 円安で割高感が続く | 外貨積立で分散を |
第4章:日経平均6万5000円台の謎|利上げでなぜ株が上がるのか
教科書と現実の違い|利上げ=株安ではない理由
経済の教科書には「利上げ→株安」と書いてあることが多いです。その理由は、金利が上がると企業の借入コストが増えて利益が圧迫される、また安全な預金や債券の利回りが上がることで株式の相対的な魅力が下がる、という論理です。しかし現実の市場は、教科書どおりに動くとは限りません。2026年9月18日の日銀利上げ発表後、日経平均株価は前日比882円70銭(1.38%)高の6万5,018円95銭で引けました。利上げをしたのに、なぜ株が大幅に上がったのでしょうか?
最大の理由は「事前に織り込み済み」だったからです。プロの投資家たちは、9月の利上げをかなり前から予想していました。市場の予測市場(OIS市場)では、9月利上げの確率が一時8割近くまで織り込まれていたとの報告もあります。つまり「利上げする」という情報はすでに株価に反映されており、実際に発表されても「想定内」として大きなショックにならなかったのです。これを「Buy the rumor, Sell the fact(噂で買って事実で売る)」の逆バージョン、「事実確認でポジティブに動く」と解釈することができます。
また、利上げが「景気が良くなっているサイン」と市場が解釈した側面もあります。日銀が利上げできるのは、経済が十分に強くなって初めて可能です。利上げの決定自体が「日本経済は健全に成長している」という証明として受け取られ、むしろ買い安心感につながりました。さらに前日(9月17日)のアメリカ株市場での上昇トレンドも、18日の日本株上昇を後押ししました。
① 利上げが事前に十分織り込まれていること(サプライズがない)
② 利上げの理由が「健全な経済成長」に基づいていること
③ 企業業績の改善トレンドが継続していること
今回の日経平均急騰は、この3条件がほぼすべて揃っていたためです。
日経平均が6万5018円まで急騰したメカニズム
2026年9月18日の日経平均大幅上昇(+882円)を牽引したのは、AI・半導体関連株への継続的な買いです。2026年を通じて、世界的なデータセンター投資ブームが続いており、日本の半導体製造装置メーカー(東京エレクトロン、アドバンテストなど)や素材・化学メーカーが恩恵を受け続けています。利上げ発表があっても、このAI・半導体ブームの力強さが株式市場の上昇トレンドを支えていました。
また、金利上昇の恩恵を直接受ける銀行・保険・証券などの金融株も、今回の利上げを好感して買われました。銀行は金利が上がると、預金金利と貸出金利の差(利ざや)が広がり、収益が改善します。三菱UFJフィナンシャル・グループや三井住友フィナンシャルグループなどのメガバンクは、利上げ局面の最大の受益者のひとつです。こうした金融株の上昇が、日経平均を押し上げる大きな力となりました。
さらに大きな文脈で見ると、日経平均は2026年4月にはじめて6万円台に乗り、6月には7万円台も一時記録するなど、歴史的な強気相場が続いています。この強さの背景には、日本企業の構造改革(自社株買い・増配の拡大)、外国人投資家による日本株への長期的な評価向上、そして長年のデフレ脱却という大きなテーマがあります。利上げは短期的なノイズに過ぎず、長期的な日本株上昇トレンドの本質は変わっていないと多くのアナリストが指摘しています。
今後の株式市場シナリオと注目セクター
今後の株式市場を考えるうえで、まず「次の利上げ」に備えたシナリオを整理しておきましょう。市場の大勢は日銀が12月にさらに1.50%へ利上げすると見ており、FRBも12月に4.25%へ追加利上げする見通しです。この場合、日米の金利差は依然として2.75%前後を維持することになります。
金利上昇局面で注目されるセクターをまとめると、まず金融株(銀行・保険)は利ざやの拡大で恩恵。次に輸出関連株(自動車・精密機器・半導体製造装置)は円安が続く限り業績改善が続く。一方で不動産株やリース業は借入コスト上昇の逆風を受けやすい。また高配当株は金利上昇で相対的な魅力が低下する可能性があります。これらのセクターの動きを把握することが、利上げ局面での投資判断の基本となります。
最大のリスクシナリオは「利上げのしすぎによる景気失速」です。FRBがインフレ抑制のために過度に利上げを続け、アメリカ経済がリセッション(景気後退)に入った場合、世界中の株式市場が大幅下落するリスクがあります。この「ハードランディング」シナリオを回避できるかどうかが、2026年後半から2027年にかけての最大の焦点です。投資家は常に複数のシナリオを想定し、一つのシナリオに賭けすぎないリスク管理が求められています。
| セクター | 利上げの影響 | 代表的な銘柄例 |
|---|---|---|
| 銀行・保険 | ◎ 利ざや拡大で恩恵大 | メガバンク、大手生保 |
| AI・半導体 | ○ ブーム継続で強気 | 東京エレクトロン等 |
| 輸出・自動車 | ○ 円安継続なら追い風 | トヨタ、ホンダ等 |
| 不動産・建設 | △ 借入コスト上昇で逆風 | 大手デベロッパー等 |
| 高配当株全般 | △ 債券との競合で魅力低下 | 公益・通信セクター |
第5章:同時利上げ時代を生き抜く投資戦略|初心者が今すぐできること
金利上昇局面で有利な資産クラスとは
金利上昇局面では、資産の種類によって有利・不利が大きく変わります。まず最もシンプルな「勝者」は、定期預金や個人向け国債(変動10年型)です。金利が上がれば上がるほど、これらの商品の利回りも連動して上昇します。個人向け国債(変動10年型)は政策金利に連動して半年ごとに利率が変わるため、金利上昇局面では自動的に恩恵を受けられる優れた商品です。元本保証で安全性も高く、投資初心者にもおすすめです。
株式では先述のとおり、金融セクター(銀行・保険)と輸出関連株が有利です。また「キャッシュリッチ企業」と呼ばれる、借入が少なく手元資金が豊富な企業も、金利上昇の影響を受けにくく、むしろ運用収益が増えるメリットがあります。一方で、金利上昇に弱いのが長期の固定利付き債券です。金利が上がると既存の債券価格が下落するため、長期債券に多く投資している場合は損失リスクに注意が必要です。
金(ゴールド)については少し複雑です。金は配当や利息を生まない資産のため、金利が上がると相対的な魅力が下がるとされています。しかし地政学リスクや通貨の信頼低下への不安から需要が高まることもあり、一概に不利とは言えません。ポートフォリオの5〜10%程度を金に割り当てる「安全資産」としての位置づけは今も有効です。重要なのは特定の資産に集中しすぎず、バランスよく分散することです。
◎ 有利:定期預金・個人向け国債(変動型)・銀行株・保険株・輸出関連株
○ 中立:株式全般(業績次第)・金(ゴールド)・外貨建て資産
△ 注意:長期固定債券・不動産・高配当株・変動金利ローン保有者
自分の資産構成をこの軸で見直してみましょう。
新NISAを活用した長期積立戦略
利上げ局面だからといって、長期積立投資をやめる必要は全くありません。むしろ2024年1月からスタートした新NISAの非課税枠を活用した長期積立は、金利上昇局面においても最強の個人投資家戦略のひとつです。新NISAでは、つみたて投資枠(年間120万円)と成長投資枠(年間240万円)を合わせて年間最大360万円、生涯で1800万円まで非課税で投資できます。
特に「つみたて投資枠」を使ったインデックスファンドへの毎月定額積立は、ドルコスト平均法の効果によって市場の上下動を気にせず続けられます。相場が下がれば多くの口数を買え、上がれば資産が増える、というシンプルな仕組みです。今のような利上げ局面で株価が一時的に下落しても、それは「安く買える機会」として捉えることができます。10年、20年のスパンで見れば、複利の力によって資産は大きく成長する可能性があります。
具体的には、全世界株式インデックスファンド(通称オルカン)や米国株インデックス(S&P500連動型)を軸に、日本株インデックスを加えた3本柱での積立が王道です。金利上昇でも世界経済は長期的に成長を続けており、その成長の恩恵を広く取り込む全世界株式インデックスは、初心者が最初に検討すべき最有力の選択肢です。焦らず、続けることが最大の戦略です。
リスク管理と分散投資の実践法
どんな相場環境であっても、投資で最も重要なのはリスク管理です。「卵を一つのカゴに盛るな」ということわざがあるように、資産を一か所に集中させず、複数の資産クラスに分散させることが基本原則です。株式・債券・現金・不動産・コモディティ(金・原油など)という異なる値動きをする資産を組み合わせることで、一つが大きく下落しても他でカバーできるポートフォリオを構築できます。
また「時間の分散」も重要です。一度に大きな金額を投資するのではなく、毎月一定額を積み立てることで、高いときも安いときも平均的な価格で購入でき、リスクが平準化されます。さらに「通貨の分散」として、円資産だけでなくドルや他の外貨建て資産も持つことで、円安リスクにも対応できます。特に今のように円安が続く局面では、外貨建て資産の保有は実質的な円安ヘッジとして機能します。
最後に、最も大切なリスク管理は「生活防衛資金の確保」です。投資に回すお金は、当面使わなくて済むお金だけにしましょう。生活費の3〜6ヶ月分は必ず現金や流動性の高い資産として手元に残してから投資を始めることが鉄則です。利上げ局面では定期預金の金利も上がっているため、生活防衛資金の置き場所として定期預金や個人向け国債を活用するのは今がまさにチャンスと言えます。投資は長く続けることが最大の武器です。焦らず、無理せず、仕組みをつくって続けていきましょう。
| ステップ | やること | 目安・ポイント |
|---|---|---|
| STEP 1 | 生活防衛資金を確保する | 生活費3〜6ヶ月分を現金で |
| STEP 2 | 新NISAの口座を開設する | ネット証券が手数料安くておすすめ |
| STEP 3 | つみたて投資枠で積立開始 | 月1万円からでもOK、継続が大事 |
| STEP 4 | 資産クラスを分散する | 株式・債券・現金・外貨でバランス |
| STEP 5 | 定期的に見直す(リバランス) | 半年〜1年に1回が目安 |
まとめ:日銀&FRB同時利上げを味方につけよう
この記事では、2026年9月に起きた日銀とFRBの同時利上げについて、その意味から私たちの生活への影響、投資戦略までを詳しく解説してきました。最後に、大切なポイントを整理しましょう。
この記事の重要ポイント
- FRBは9月16日に3.75〜4.00%へ全会一致(12対0)で利上げ、約3年ぶりの引き締め転換
- 日銀は9月18日に1.25%へ7対2で利上げ、31年ぶりの高水準
- 同時利上げで日米金利差は約2.75%のまま変わらず、利上げ後も円安が継続
- 日経平均は利上げを好感して+882円の6万5018円まで急騰
- 金利上昇局面では銀行株・輸出株・定期預金が有利、変動金利ローンには要注意
- 新NISAを使った長期積立は、利上げ局面でも継続すべき最強の個人戦略
「利上げ」という言葉は、一見難しく怖い響きを持っていますが、正しく理解すれば投資の追い風に変えるチャンスが見えてきます。預金の金利が上がり、銀行株や輸出株が恩恵を受け、日本経済がデフレから完全に脱却する歴史的な転換点に、私たちは今いるのです。
大切なのは「何もしないこと」が最大のリスクであると認識することです。物価が上がり続ける世界で現金だけを持ち続けることは、実質的な資産の目減りを意味します。今日から、生活防衛資金を確保し、新NISAの口座を開いて、月1万円でもいいので積立を始めてみてください。その一歩が、10年後・20年後の自分を大きく変える第一歩になります。
歴史を振り返ると、金融市場の大きな転換点は、いつもあとから見れば「あのとき動いておけばよかった」と感じる場面でした。日銀とFRBが同時に利上げに踏み切った今この瞬間は、まさにそのような歴史的な節目です。焦る必要はありません。ただ、正しい知識を持って、少しずつ、継続的に行動し続けること。それが利上げ時代を生き抜く、最もシンプルで最も強い戦略です。あなたの資産運用の旅が、実り多いものになることを心から応援しています。
本記事は情報提供を目的としており、特定の金融商品への投資を推奨するものではありません。投資にはリスクが伴います。実際の投資判断は、ご自身の責任において、必要に応じて専門家にご相談のうえおこなってください。

DIE WITH ZERO 人生が豊かになりすぎる究極のルール
📖 この本はまさに 私のバイブル です。
人生やお金の考え方が大きく変わりました。

貯金の正解よりも、“今の配分設計”が大事。 時間×お金×健康のピークを見極め、体験の配当を最大化する一冊。
コメント